ABD’de LLC mi, İngiltere’de Ltd mi? E-Ticaret İçin Yurt Dışı Şirket ve Vergi Rehberi 2026
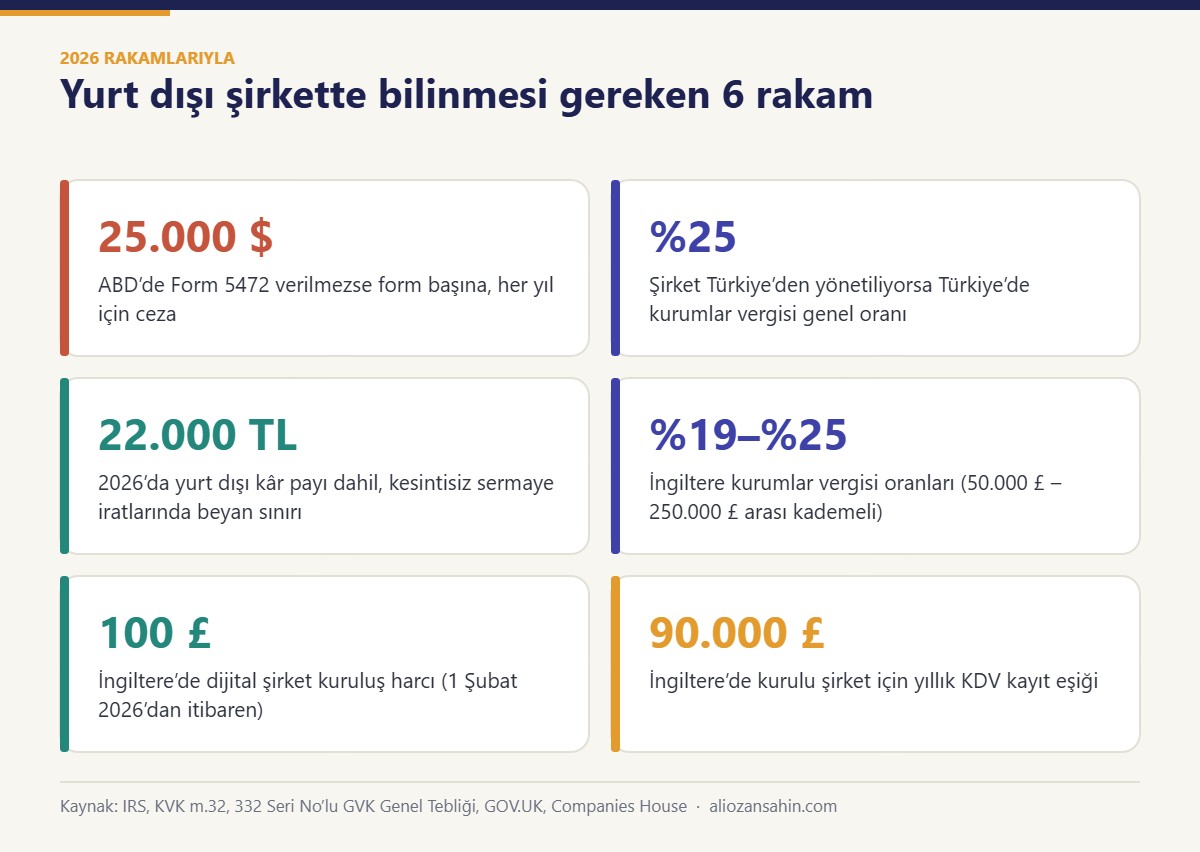
Kısa cevap: Türkiye’de yaşayan biri ABD’de LLC veya İngiltere’de Ltd kurabilir; bu yasaldır ve çoğunlukla Stripe gibi Türkiye’de açılamayan ödeme altyapılarına erişmek için tercih edilir. Ancak yurt dışında şirket kurmak Türkiye’deki vergiyi ortadan kaldırmaz. Şirket fiilen Türkiye’den yönetiliyorsa iş merkezi Türkiye sayılabilir ve şirket dünya kazancı üzerinden Türkiye’de kurumlar vergisine tabi olur (KVK m.3). Gerçekten yurt dışında yönetilen şirketten size dağıtılan kâr ise Türkiye’de kâr payı olarak beyan edilir; 2026’da 22.000 TL’yi aşan tutar %15–%40 tarifeyle vergilenir. ABD’de tek ortaklı ve yabancı sahipli LLC her yıl Form 5472 vermek zorundadır, vermemenin cezası form başına 25.000 dolardır. İngiltere’de 18 Kasım 2025’ten beri yöneticiler kimlik doğrulaması yaptırmadan şirket kurulamıyor.
Etsy, Amazon, Shopify veya kendi sitesi üzerinden yurt dışına satış yapan girişimcilerin en sık sorduğu soru şu: “ABD’de LLC mi kurayım, İngiltere’de Ltd mi?” Sorunun arkasında çoğu zaman vergi değil, ödeme altyapısı vardır. Stripe’ın resmî ülke listesinde Türkiye yer almıyor; Shopify Payments da Türkiye’de kullanılamıyor. Bu yüzden yurt dışında bir şirket, global ödeme almanın en bilinen yolu hâline geldi.
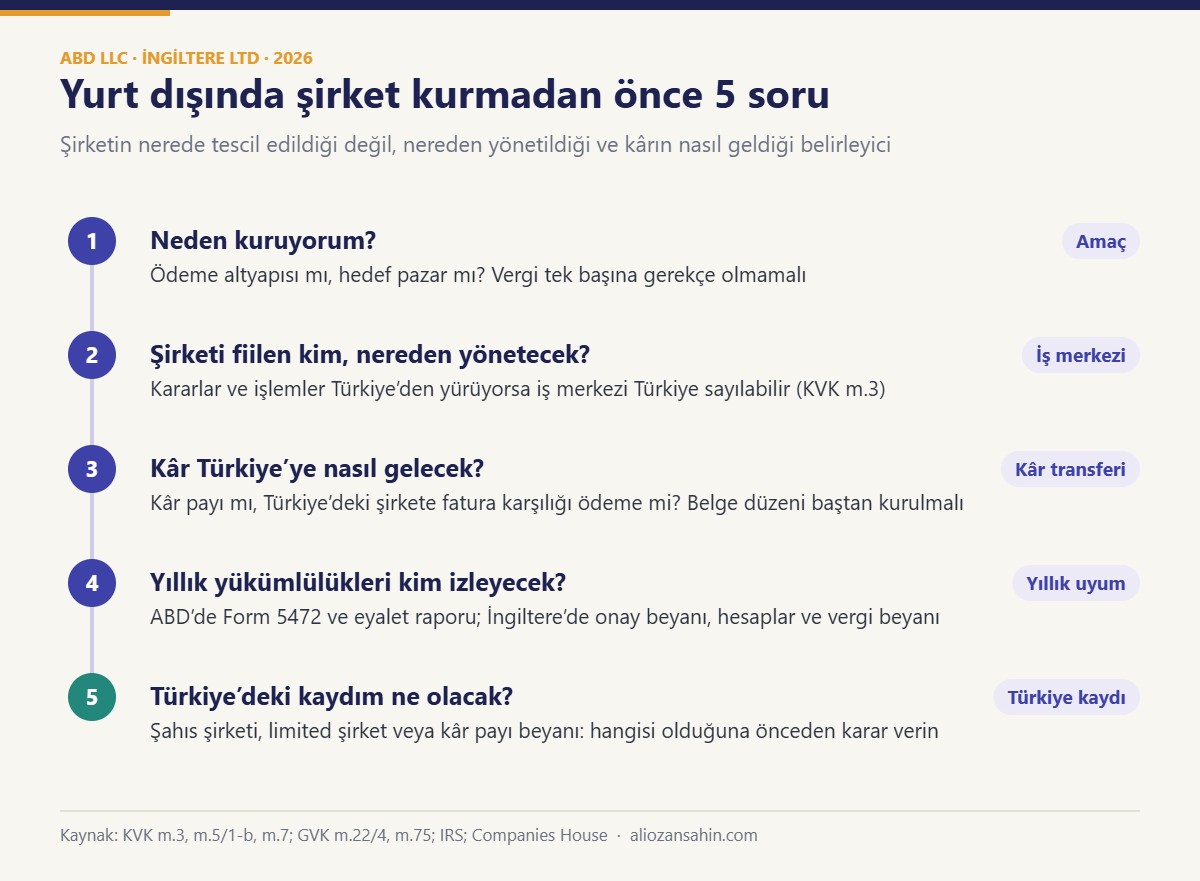
Bu yazıda iki yapıyı 2026 kurallarıyla karşılaştırıyor, Türkiye’de vergi sorumluluğunun nerede başladığını ve kârın Türkiye’ye nasıl getirileceğini anlatıyoruz. Konu kişiye göre çok değiştiği için yazı genel bilgi niteliğindedir; ABD ve İngiltere tarafı için o ülkede yetkili bir uzmandan da görüş alınmalıdır.
ABD LLC ve İngiltere Ltd karşılaştırması (2026)
| Konu | ABD LLC (Wyoming örneği) | İngiltere Ltd |
|---|---|---|
| Kuruluş resmî harcı | 100 $ (eyalete ödenen kuruluş harcı) | 100 £ (Companies House, dijital başvuru) |
| Yıllık resmî yükümlülük | Eyalet yıllık raporu (en az 60 $); IRS’e Form 5472 ve pro forma 1120 | Onay beyanı (50 £), yıllık hesaplar ve kurumlar vergisi beyannamesi |
| Şirket düzeyinde vergi | Tek ortaklı LLC ABD’de varsayılan olarak “disregarded entity”dir; şirket düzeyinde federal gelir vergisi ödenmez | Kurumlar vergisi: 50.000 £’a kadar %19, 250.000 £ üzerinde %25, arada kademeli |
| Kimlik ve şeffaflık | ABD’de kurulan şirketler Mart 2025’ten beri BOI bildiriminden muaf | Yönetici ve önemli kontrol sahipleri için kimlik doğrulaması 18.11.2025’ten beri zorunlu |
| Satış vergisi / KDV | Eyalet satış vergisi; pazaryerleri birçok eyalette vergiyi kendileri tahsil eder | İngiltere’de kurulu şirket için KDV kayıt eşiği 90.000 £; 135 £ altı gönderilerde pazaryeri tahsil eder |
| Türkiye’den yönetilirse | İş merkezi Türkiye sayılabilir; şirket Türkiye’de tam mükellef olur (KVK m.3) | |
Tablodaki tutarlar devlete ödenen resmî harçlardır. Kayıtlı temsilci (registered agent), adres ve muhasebe hizmetleri gibi kalemler bunlara dahil değildir.
Türkiye’de vergi: Şirketin nerede kurulduğuna değil, nereden yönetildiğine bakılır
Kurumlar Vergisi Kanunu’na göre kanuni merkezi veya iş merkezi Türkiye’de bulunan kurumlar tam mükelleftir ve dünya kazancı üzerinden vergilendirilir. İş merkezi, işlerin fiilen toplandığı ve yönetildiği yerdir. Yani şirketin Delaware’de, Wyoming’de ya da Londra’da tescil edilmiş olması tek başına yeterli değildir.
Tek ortaklı, tek yöneticili, siparişleri, tedarikçileri ve banka işlemleri Türkiye’den yürütülen bir yurt dışı şirketin iş merkezinin Türkiye olduğu sonucuna varılması zor değildir. Bu durumda şirketin Türkiye’de mükellefiyet açtırması, defter tutması ve kurumlar vergisi (genel oran %25) ile geçici vergi beyannamesi vermesi gerekir. Mükellefiyet hiç açılmamışsa re’sen tarhiyat, vergi ziyaı cezası ve gecikme faizi gündeme gelir.
İngiltere’de kurulan bir şirket İngiltere hukukuna göre zaten İngiltere mukimi sayılır. Türkiye de iş merkezi nedeniyle aynı şirketi mukim kabul ederse ortaya çifte mukimlik çıkar ve hangi ülkenin vergileyeceği iki ülke arasındaki çifte vergilendirmeyi önleme anlaşmasına göre belirlenir. Türkiye’nin hem ABD hem İngiltere ile bu tür anlaşması bulunuyor.
Kâr Türkiye’ye nasıl gelir, nasıl vergilenir?
ABD’de “disregarded entity” sayılması, LLC’nin Türkiye’de de yok sayılacağı anlamına gelmez. Türk vergi mevzuatında bu şeffaflığın doğrudan karşılığı yoktur ve LLC’nin ortağından ayrı bir şirket olarak değerlendirilmesi yaygın görüştür. Bu nedenle kârın Türkiye’ye geliş şekli belirleyicidir:
| Durum | Türkiye’deki sonuç |
|---|---|
| Şirket gerçekten yurt dışında yönetiliyor, kâr size dağıtıldı | Kâr payı menkul sermaye iradıdır (GVK m.75). Türkiye’de kesinti yapılmadığından 2026’da tevkifata ve istisnaya konu olmayan sermaye iratlarınız 22.000 TL’yi aşarsa tamamı yıllık beyannameyle beyan edilir. |
| Aynı durum, şirketin en az %20’sine sahipsiniz | Kâr payı beyanname süresine kadar Türkiye’ye getirilirse yarısı istisnadır (GVK m.22/4, 11257 sayılı Cumhurbaşkanı Kararı); kalan yarısı beyan edilir. |
| Şirket fiilen Türkiye’den yönetiliyor | Şirket Türkiye’de tam mükellef kurumdur: defter, kurumlar vergisi, geçici vergi; dağıtılan kâr için ayrıca stopaj ve beyan. |
| Yurt dışı şirketin ortağı Türkiye’deki limited veya anonim şirketiniz | En az %10 pay, kesintisiz 1 yıl elde tutma, en az %15 vergi yükü ve kâr payının beyanname süresine kadar Türkiye’ye transferi şartlarıyla yurt dışı iştirak kazancı istisnası uygulanır (KVK m.5/1-b). |
Yurt dışında aynı gelir için ödenen vergiler, GVK m.123 ve KVK m.33 sınırları içinde Türkiye’de hesaplanan vergiden mahsup edilebilir. ABD’de hiç vergi ödemeyen tek ortaklı bir LLC’de mahsup edilecek vergi genellikle yoktur ve %15 vergi yükü şartı da sağlanamaz. İngiltere kâr payı dağıtımında stopaj uygulamaz; şirket düzeyinde ödenen kurumlar vergisi ise vergi yükü hesabında dikkate alınır.
Kontrol edilen yabancı kurum kuralı: KVK m.7, Türkiye’deki kişi ve kurumların en az %50 kontrolündeki, gayrisafi hasılatının en az %25’i faiz, kira, lisans gibi pasif gelirlerden oluşan, %10’dan az vergi yükü taşıyan ve hasılatı 100.000 TL karşılığını aşan yabancı şirketlere uygulanır. Bu kazanç Türkiye’deki tam mükellef kurumların matrahına eklenir. Mal satışından gelir elde eden bir e-ticaret şirketinde pasif gelir şartı genellikle oluşmadığından bu kural çoğu satıcıyı doğrudan etkilemez.
ABD tarafı: EIN, Form 5472 ve satış vergisi
- EIN: LLC’nin IRS’ten vergi numarası (EIN) alması gerekir. Sosyal güvenlik numarası olmayan yabancılar Form SS-4 ile başvurur.
- Form 5472: Yabancı sahipli tek ortaklı LLC, gelir olmasa bile her yıl Form 5472’yi pro forma Form 1120’ye ekleyerek verir. Takvim yılı için son gün 15 Nisan’dır, uzatma ile 15 Ekim’e kadar ertelenebilir. Ortağın şirkete koyduğu sermaye ve şirketten çektiği para da bildirilecek işlemler arasındadır. Vermemenin cezası form başına, her yıl için 25.000 dolardır.
- BOI bildirimi: FinCEN’in 26 Mart 2025’te yürürlüğe giren kararıyla ABD’de kurulan şirketler gerçek faydalanıcı (BOI) bildiriminden muaf tutuldu.
- Satış vergisi: ABD’de satış vergisi eyalet düzeyindedir. Amazon ve Etsy gibi pazaryerleri birçok eyalette vergiyi alıcıdan kendileri tahsil eder; kendi sitenizden satışta her eyaletin eşiğini ayrıca izlemeniz gerekir.
- ABD’de stok ve faaliyet: ABD’de depo kullanmak (örneğin FBA) veya çalışan istihdam etmek ABD’de vergi doğup doğmadığı değerlendirmesini etkiler. Bu kısmı ABD’de yetkili bir vergi uzmanına doğrulatın.
İngiltere tarafı: Companies House, kurumlar vergisi ve KDV
- Kimlik doğrulaması: 18 Kasım 2025’ten beri yeni yöneticiler doğrulama yapmadan şirket kurulamıyor; mevcut yöneticiler için tanınan 12 aylık geçiş süresi de Kasım 2026’da doldu. Companies House’un kendi doğrulama hizmeti ücretsizdir, yetkili aracılar ücret alabilir.
- Harçlar: 1 Şubat 2026’dan itibaren dijital kuruluş harcı 100 £, yıllık onay beyanı harcı 50 £.
- Adres ve e-posta: Şirketin İngiltere’de, posta kutusu olmayan uygun bir kayıtlı ofis adresi ve Companies House’a bildirilmiş bir e-posta adresi bulunmalıdır.
- Kurumlar vergisi: 50.000 £’a kadar kârda %19, 250.000 £’un üzerinde %25; arasında kademeli indirim uygulanır.
- KDV: İngiltere’de kurulu şirket için kayıt eşiği yıllık 90.000 £’dur. İngiltere’de kurulmamış bir satıcı, İngiltere’deki stoktan satış yapıyorsa eşik olmadan ilk satıştan KDV kaydı yaptırmak zorundadır. 135 £ ve altındaki gönderilerde pazaryeri üzerinden yapılan satışlarda KDV’yi pazaryeri tahsil eder.
Alternatif: Türkiye’deki şirketle yurt dışına satış
Yurt dışına satış yapmak için yurt dışında şirket kurmak şart değildir. Türkiye’de bir şahıs şirketi veya limited şirketle Etsy, Amazon ve Shopify üzerinden satış yapılabilir; mikro ihracat (ETGB) ile gönderilen ürünlerde KDV iadesi de mümkündür. Yazılım, tasarım gibi hizmet satanlar için 2026 kazançlarında hizmet ihracatı kazanç indirimi %100’e çıktı. Platforma göre ayrıntılar için Etsy, Amazon ve Shopify rehberlerimize bakabilirsiniz.
Stripe gibi bir altyapı gerçekten gerekiyorsa, yurt dışı şirket ile Türkiye’deki şirket arasında yazılı sözleşmeye ve faturaya dayanan, emsallere uygun bedelli bir ilişki kurmak, kârın Türkiye’ye belgeli şekilde gelmesini sağlar. Stripe hesap açarken yöneticinin ikamet ülkesini de değerlendirdiğinden, şirket kurmanın hesap açılacağının garantisi olmadığını da hesaba katın.
Mali müşavir notu
Uygulamada sık karşılaşılan tablo şu: LLC kurulmuş, Stripe bağlanmış, para düzenli olarak kişisel hesaba çekiliyor ama Türkiye’de hiçbir kayıt yok, ABD’de Form 5472 de verilmemiş. Bu yapıda iki ülkede birden risk birikir ve sorun genellikle bankanın “bu paranın kaynağı nedir?” sorusuyla görünür hâle gelir. Şirketi kurmadan önce üç sorunun cevabını yazılı hâle getirin: şirketi fiilen kim ve nereden yönetecek, kâr Türkiye’ye hangi belgeyle gelecek, iki ülkedeki yıllık yükümlülükleri kim takip edecek.
Sık Sorulan Sorular
Türkiye’de yaşayan biri ABD’de LLC kurabilir mi?
Evet. ABD’de LLC kurmak için ABD vatandaşı veya mukimi olmak gerekmez. Ancak Türkiye’de yaşadığınız sürece Türkiye’de tam mükellefsiniz ve şirketin kazancı ile size aktarılan kâr Türkiye vergi mevzuatına göre de değerlendirilir.
LLC kurarsam Türkiye’de vergi ödemem mi?
Hayır. Şirket Türkiye’den yönetiliyorsa Türkiye’de tam mükellef kurum sayılabilir; gerçekten yurt dışından yönetiliyorsa size dağıtılan kâr Türkiye’de beyan edilir.
LLC mi, İngiltere Ltd mi daha uygun?
Satışlarınız ağırlıkla ABD’ye ve ABD pazaryerlerine yönelikse LLC, İngiltere ve Avrupa’ya yönelikse İngiltere Ltd daha sık tercih edilir. LLC’de şirket düzeyinde ABD federal vergisi çoğunlukla çıkmazken İngiltere Ltd kârı üzerinden %19–%25 kurumlar vergisi öder; bu da Türkiye’deki mahsup ve istisna hesabını değiştirir.
LLC’den Türkiye’ye para çekince ne kadar vergi öderim?
Şirket yurt dışından yönetiliyorsa çekilen kâr payı menkul sermaye iradıdır. 2026’da tevkifata ve istisnaya konu olmayan sermaye iratlarınız 22.000 TL’yi aşarsa tamamı diğer beyana tabi gelirlerinizle birlikte %15–%40 tarifeyle vergilenir.
Form 5472’yi vermezsem ne olur?
IRS form başına ve her yıl için 25.000 dolar ceza uygular. Şirketin hiç geliri olmasa bile form verilmelidir.
İlgili Yazılar
- Etsy’de Satış Nasıl Yapılır? 2026 Vergi, Şirket, ETGB ve KDV İadesi Rehberi
- Amazon’da Satış Nasıl Yapılır? 2026 Vergi ve Muhasebe Rehberi
- Shopify’da Satış Nasıl Yapılır? 2026 Vergi ve Muhasebe Rehberi
- Şirket Türleri Karşılaştırması 2026: Şahıs, Limited ve Anonim Şirket
Kaynaklar
- GİB, 2026 Kurumlar Vergisi Beyan Rehberi (tam mükellefiyet, kanuni ve iş merkezi)
- PwC Türkiye, 2026 yılı bazı gelir vergisi rakamları (22.000 TL beyan sınırı)
- IRS, About Form 5472
- FinCEN, BOI bildirimi interim final rule (Federal Register, 26.03.2025)
- GOV.UK, Verifying your identity for Companies House
- GOV.UK, Corporation Tax rates and reliefs
- HMRC, VATREG37210: Overseas sellers and online marketplaces
- Stripe, desteklenen ülkeler
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır.
Bu konuda desteğe mi ihtiyacınız var?
Yurt dışı şirket yapısının Türkiye tarafı ve e-ticaret kayıtlarınız için Yabancı Şirket Kuruluşu ve E-Ticaret Muhasebesi hizmetlerimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.