Kurumlar Vergisi Oranları 2026 ve 2027: İmalatçıya Yüzde 12,5, İhracatta Yüzde 20
Kısa cevap: 2026’da genel kurumlar vergisi oranı %25, bankalar ve diğer finans kuruluşlarında %30’dur. Münhasıran ihracattan elde edilen kazanca oran 5 puan indirimli, yani %20 uygulanır. Sanayi sicil belgesi olan ve fiilen üretim yapan kurumların üretim kazancı 2026’da %24 ile vergilenir. 7582 sayılı Kanunla bu oran, 2027 ve izleyen dönemlerde elde edilen üretim kazançları için %12,5’e iniyor; ürün yurt içinde de satılsa yurt dışına da satılsa oran aynıdır, aynı kazanca ayrıca 5 puan ihracat indirimi uygulanmaz. Dışarıdan alınıp ihraç edilen mallarda 2027’de de %20, yurt içinde satılan ticari mallarda %25 devam eder.
Kurumlar vergisinde son yılların en büyük oran değişikliği 2027’de başlıyor. 4 Haziran 2026 tarihli ve 33270 sayılı Resmî Gazete’de yayımlanan 7582 sayılı Kanun, Kurumlar Vergisi Kanunu’nun 32. maddesinin sekizinci fıkrasını değiştirerek üretim kazancındaki 1 puanlık indirimi %12,5’lik sabit bir orana çevirdi. Uygulamanın ayrıntıları 4 Temmuz 2026 tarihli ve 33300 sayılı Resmî Gazete’de yayımlanan 26 Seri No.lu Kurumlar Vergisi Genel Tebliği ile açıklandı.
Bu yazıda 2026 ve 2027 oranlarını kazancın kaynağına göre karşılaştırıyor, %12,5’in şartlarını, indirimli matrahın nasıl hesaplandığını ve asgari kurumlar vergisiyle ilişkisini örneklerle anlatıyoruz.
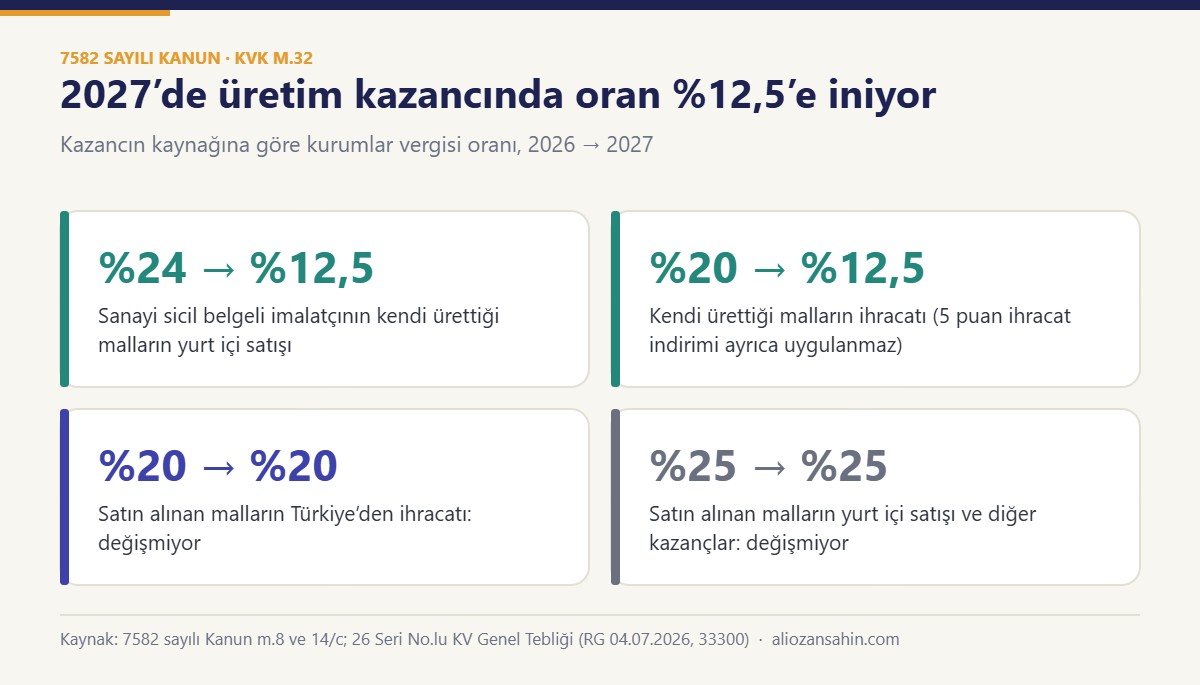
2026 ve 2027 kurumlar vergisi oranları tablosu
| Mükellef | Kazancın kaynağı | 2026 | 2027 | Dayanak |
|---|---|---|---|---|
| Tüm kurumlar | Satın alınan malların yurt içinde satışı, hizmet ve diğer kazançlar | %25 | %25 | KVK m.32/1 |
| Bankalar ve diğer finans kuruluşları | Tüm kazançlar | %30 | %30 | KVK m.32/1 |
| İhracatçı (imalatçı olsun olmasın) | Satın alınan malların Türkiye’den ihracatı | %20 | %20 | KVK m.32/7 |
| Sanayi sicil belgeli imalatçı | Kendi ürettiği malların yurt içinde satışı | %24 | %12,5 | KVK m.32/8 |
| Sanayi sicil belgeli imalatçı | Kendi ürettiği malların ihracatı | %20 | %12,5 | KVK m.32/7 ve 32/8 |
| Zirai üretim yapan kurum | Kendi zirai üretiminden elde edilen kazanç | %25 | %12,5 | KVK m.32/8 (2027’den itibaren kapsama girdi) |
2026’da imalatçının kendi ürettiği malları ihraç etmesinden doğan kazançta 1 puanlık üretim indirimi ile 5 puanlık ihracat indirimi birlikte uygulanmaz; ihracat kısmı %20 ile vergilenir. 2027’de ise üretim kazancının tamamı, satış yurt içine ya da yurt dışına yapılmış olsun, %12,5 ile vergilenir.
7582 sayılı Kanun neyi değiştirdi?
Kanunun 8. maddesiyle KVK m.32/8 yeniden yazıldı. Yeni metne göre sanayi sicil belgesini haiz olan ve fiilen üretim faaliyetiyle uğraşan kurumların münhasıran üretim faaliyetlerinden elde ettikleri kazançlara ve zirai üretim yapan kurumların bu üretimden elde ettikleri kazançlara kurumlar vergisi %12,5 olarak uygulanır. Aynı fıkra, indirimli orandan yararlanılan kazanç için yedinci fıkradaki ihracat indiriminin ayrıca uygulanmayacağını söyler.
- Yürürlük: Kanunun 14. maddesinin (c) bendine göre değişiklik 2027 yılı ve izleyen dönemlerde elde edilen kazançlara uygulanır. Özel hesap dönemine tabi kurumlarda 2027 takvim yılında başlayan özel hesap dönemi esas alınır; örneğin 1 Haziran 2027 – 31 Mayıs 2028 dönemi %12,5’ten yararlanır.
- 2026 yılı: 26 Seri No.lu Tebliğe göre 2026 dönemi kazançlarında 1 puanlık üretim indirimi uygulanmaya devam eder. İhracat kazancındaki 5 puanlık indirim de 2026’da sürer.
- Kimler yararlanır: Düzenleme yalnızca kurumlar vergisi mükelleflerini kapsar. Şahıs şirketleri gelir vergisine tabi olduğundan bu orandan yararlanamaz.
Yüzde 12,5 için şartlar
- Sanayi sicil belgesi: Kurumun geçerli bir sanayi sicil belgesi olmalı ve üretilen ürünler belgenin kapsamında yer almalıdır.
- Fiilen üretim: Belge tek başına yetmez; üretimin fiilen kurum tarafından yapılması gerekir. Piyasadan hazır alınıp satılan mallar ticari mal sayılır ve indirimden yararlanmaz.
- Zirai üretim: Tarım ve Orman Bakanlığından alınmış çiftçi kayıt belgesi, gıda işletmesi kayıt belgesi veya işletme onay belgesinden biri ve fiilen üretim yapılması yeterlidir.
- Yazılım ve bilişim: Sanayi sicil belgesi kapsamında yürütülen yazılım, bilişim ve benzeri üretim faaliyetlerinden elde edilen kazanç da indirimli orandan yararlanabilir.
- Fason imalat: Üretimin bazı aşamaları fason yaptırılabilir. Bunun için fason iş sanayi sicil belgesindeki üretim kapsamında olmalı, kurumun kendi imalatına göre daha küçük bir kısmı oluşturmalı, indirime konu kazanç fiili kapasite kullanımıyla sınırlı olmalı, iş riski ve organizasyon kurumda kalmalı, ham ve yardımcı maddeleri kurum temin etmelidir. Üretim esas olarak fasoncular eliyle yürütülüyorsa indirim uygulanmaz.
Tebliğdeki örneğe göre kesim ve boyama işlerini fason yaptıran, ancak planlama, ham madde temini, kalite kontrol ve üretimin kalanını kendisi yürüten bir mobilya üreticisinin kazancı üretim kazancı sayılabiliyor.
İndirimli matrah nasıl hesaplanır?
Kurumun üretim dışında ticari mal satışı, kira, faiz gibi başka gelirleri de varsa %12,5 uygulanacak matrah oranlama ile bulunur:
İndirimli matrah = Kurumlar vergisi matrahı × (Üretim kazancı ÷ Ticari bilanço kârı)
Bulunan tutar ne üretim kazancını ne de safi kurum kazancını aşabilir. Üretim faaliyetlerinin kazancı (zararları dahil) bir bütün olarak değerlendirilir; üretimden zarar edilmişse ticari bilanço kârı olsa bile %12,5 uygulanmaz.
| Tebliğdeki (F) A.Ş. örneği | Tutar |
|---|---|
| Ticari bilanço kârı | 2.000.000 TL |
| Üretim faaliyetinden elde edilen kazanç | 1.400.000 TL |
| Kurumlar vergisi matrahı | 1.300.000 TL |
| %12,5 uygulanacak matrah (1.300.000 × 1.400.000 ÷ 2.000.000) | 910.000 TL |
| %25 uygulanacak matrah | 390.000 TL |
| 2027 kurumlar vergisi (113.750 + 97.500) | 211.250 TL |
| Aynı tutarlar 2026 oranlarıyla (910.000 × %24 + 390.000 × %25) | 315.900 TL |
Matrah ayrımı tebliğdeki örnekten alınmıştır; vergi tutarları ve 2026 karşılaştırması tarafımızca hesaplanmıştır.
Örnek: Üretim, ihracat ve ticari satış yapan bir şirket
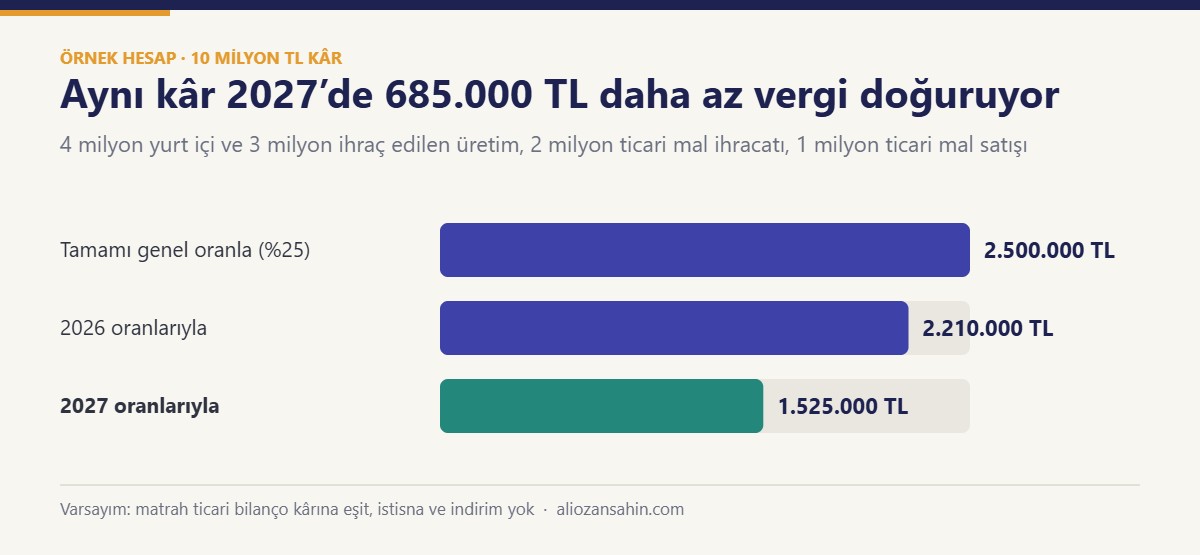
Matrahı ticari bilanço kârına eşit (10.000.000 TL), istisna ve indirimi olmayan bir anonim şirket düşünelim. Şirketin kazancı dört kaynaktan geliyor: kendi ürettiği malların yurt içi satışı 4.000.000 TL, kendi ürettiği malların ihracatı 3.000.000 TL, dışarıdan aldığı malların ihracatı 2.000.000 TL ve dışarıdan aldığı malların yurt içi satışı 1.000.000 TL.
| Kazanç kalemi | Tutar | 2026 oranı | 2026 vergisi | 2027 oranı | 2027 vergisi |
|---|---|---|---|---|---|
| Üretilen malların yurt içi satışı | 4.000.000 TL | %24 | 960.000 TL | %12,5 | 500.000 TL |
| Üretilen malların ihracatı | 3.000.000 TL | %20 | 600.000 TL | %12,5 | 375.000 TL |
| Ticari malların ihracatı | 2.000.000 TL | %20 | 400.000 TL | %20 | 400.000 TL |
| Ticari malların yurt içi satışı | 1.000.000 TL | %25 | 250.000 TL | %25 | 250.000 TL |
| Toplam | 10.000.000 TL | %22,1 | 2.210.000 TL | %15,25 | 1.525.000 TL |
Aynı kâr 2027’de 685.000 TL daha az kurumlar vergisi doğuruyor. Tasarrufun tamamı üretim kazancından geliyor; ticari mal satışlarının vergisi değişmiyor.
Asgari kurumlar vergisi indirimi ortadan kaldırır mı?
KVK m.32/C’ye göre hesaplanan kurumlar vergisi, indirim ve istisnalar düşülmeden önceki kurum kazancının %10’undan az olamaz. Ancak asgari vergi hesaplanırken halka arz, ihracat ve üretim indirimleri (32. maddenin altıncı, yedinci ve sekizinci fıkraları) nedeniyle alınmayan vergi asgari vergiden düşülür. Bu nedenle %12,5’lik oran asgari vergi yüzünden kaybedilmez.
Yukarıdaki örnekte genel oranla vergi 2.500.000 TL olurdu; indirimler nedeniyle alınmayan vergi 975.000 TL’dir. Asgari vergi 1.000.000 – 975.000 = 25.000 TL çıkar ve hesaplanan 1.525.000 TL’nin çok altında kalır. İlk kez faaliyete başlayan kurumlar, faaliyete başladıkları dönemden itibaren üç hesap dönemi asgari vergi hükmünden muaftır.
Geçici vergide durum
26 Seri No.lu Tebliğde %12,5 oranının geçici vergi dönemlerinde nasıl uygulanacağına dair ayrı bir açıklama bulunmuyor. Asgari kurumlar vergisi hükmünün geçici vergi dönemlerinde de uygulanacağı ise belirtiliyor. 2027’nin ilk geçici vergi beyannamesinden önce idarenin açıklamalarını takip etmek gerekiyor.
2026 bitmeden yapılması gerekenler
- Sanayi sicil belgesinin geçerli olduğunu ve ürettiğiniz tüm ürünlerin belgede yer aldığını kontrol edin.
- Muhasebede üretilen mamul satışları ile ticari mal satışlarını ayrı hesaplarda izleyin; oranlama bu ayrıma dayanır.
- Fason işler için sözleşme, ham madde çıkışı ve kapasite kayıtlarını belgeli tutun.
- İhracat yapıyorsanız 2027’de üretilen mal ihracatı ile ticari mal ihracatının farklı oranlara tabi olacağını fiyatlama ve bütçe planına yansıtın.
- Yazılım üretiyorsanız sanayi sicil belgesinde bu faaliyetin yer alıp almadığına bakın.
Mali müşavir notu
Uygulamada en çok zorlanılacak nokta oran değil, ayrıştırmadır. Aynı firmada hem kendi üretimini hem de dışarıdan aldığı tamamlayıcı ürünleri satan birçok KOBİ, bu iki satışı aynı satış hesabında izliyor. 2027’de bu iki satış arasında 12,5 puan vergi farkı olacağı için stok kartlarını, satış hesaplarını ve maliyet dağıtım anahtarlarını Aralık ayında ayırmak, yıl sonunda geriye dönük bir ayrım yapmaya çalışmaktan çok daha sağlam bir dayanak sağlar.
Sık Sorulan Sorular
Ürettiğini ihraç eden imalatçı 2027’de %7,5 mi öder?
Hayır. Üretim kazancına %12,5 uygulanır ve aynı kazanca 5 puanlık ihracat indirimi ayrıca uygulanmaz. Oran, satışın yurt içine ya da yurt dışına yapılmasından bağımsız olarak %12,5’tir.
Sanayi sicil belgesi olmayan bir üretici %12,5’ten yararlanabilir mi?
Hayır. Sanayi sicil belgesi ve fiili üretim şartları birlikte aranır. Belgesi olmayan bir kurumun ihracat kazancı %20, diğer kazançları %25 ile vergilenir. Zirai üretimde ise çiftçi kayıt, gıda işletmesi kayıt veya işletme onay belgesinden biri aranır.
Şahıs şirketleri bu indirimden yararlanır mı?
Hayır. %12,5 oranı Kurumlar Vergisi Kanunu’nda düzenlendiği için yalnızca anonim ve limited şirket gibi kurumlar vergisi mükelleflerine uygulanır.
2026 kazancım için ne değişti?
Hiçbir şey. 2026 dönemi kazançlarında üretim için 1 puanlık indirim (%24) ve ihracat için 5 puanlık indirim (%20) uygulanmaya devam ediyor.
Sanayi sicil belgesini 2027 içinde alırsam ne olur?
Tebliğ belgenin yıl içinde alınması hâlini ayrıca düzenlemiyor. Tartışmaya yer bırakmamak için belgenin 2027 başlamadan alınmış ve ürünlerin belge kapsamına işlenmiş olması en güvenli yoldur.
İlgili Yazılar
- Yeniden Değerleme Oranı 2027: Vergi, Harç ve Cezalar Ne Kadar Artacak?
- Şirket Türleri Karşılaştırması 2026: Şahıs, Limited ve Anonim Şirket
- Yazılım Hizmeti İhracatı İstisnası 2026
- Defter Tasdiki 2027: Hangi Defterler Notere Gider?
Kaynaklar
- 7582 sayılı Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun (Resmî Gazete, 04.06.2026, sayı 33270)
- Kurumlar Vergisi Genel Tebliği (Seri No: 26), Resmî Gazete, 04.07.2026, sayı 33300
- Gelir İdaresi Başkanlığı, 26 Seri No.lu Kurumlar Vergisi Genel Tebliği
- TÜRMOB Mevzuat Sirküleri 08.07.2026/97-1: Kurumlar Vergisi Genel Tebliğinde Değişiklikler
- PwC Türkiye, Kurumlar Vergisi Oranları
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır.
Bu konuda desteğe mi ihtiyacınız var?
2027 öncesinde üretim ve ticari satışlarınızın ayrıştırılması ve indirimli oranın uygulanması için Vergi Danışmanlığı hizmetimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.