Sosyal İçerik Üreticisi Vergi İstisnası 2026: Yüzde 15 Kesinti, 5,3 Milyon TL Sınırı ve Bağ-Kur
Kısa cevap: YouTube, Instagram, TikTok, Twitch gibi platformlardan kazanç elde eden gerçek kişiler, vergi dairesinden istisna belgesi alıp bu iş için ayrı bir banka hesabı kullanırsa, banka hesaba gelen her tutardan %15 gelir vergisi keser ve vergi orada biter: yıllık beyanname ve KDV yoktur. 2026 yılında bu yoldan yararlanmak için yıllık kazancın 5.300.000 TL’yi aşmaması gerekir. Sınır aşılırsa o yılın kazancının tamamı yıllık beyannameyle %15 ile %40 arasındaki tarifeden vergilenir, bankanın kestiği %15’ler bu vergiden düşülür. Ödemelerin tamamı istisna belgesiyle bildirilen hesaba gelmelidir. Gelir vergisi istisnası Bağ-Kur primini ortadan kaldırmaz.
Sosyal medyadan para kazanan herkesin ilk sorusu aynıdır: “Şirket açmam gerekiyor mu, vergiyi nasıl öderim?” Türkiye’de bu sorunun özel bir cevabı var. Gelir Vergisi Kanunu’nun mükerrer 20/B maddesi, içerik üreticilerine ve mobil uygulama geliştiricilerine şirket kurmadan, defter ve beyanname derdi olmadan, banka aracılığıyla %15 ödeyerek vergiyi tamamlama imkânı veriyor.
Bu yazıda istisnanın kimleri kapsadığını, 2026 sınırını, bankanın yaptığı kesintinin nasıl işlediğini, istisna belgesinin nasıl alındığını ve sınır aşılınca ne olduğunu örnek hesaplarla anlatıyoruz.
Sosyal içerik üreticisi vergi istisnası nedir, kimler yararlanır?
İstisna 7338 sayılı Kanunla 1 Ocak 2022’den itibaren uygulanmaya başladı. İlk hâlinde yalnızca sosyal ağlar üzerinden içerik paylaşanları ve mobil uygulama geliştiricilerini kapsıyordu. 7491 sayılı Kanunla 1 Ocak 2024’ten itibaren kapsam genişletildi: internet ve benzeri elektronik ortamlar üzerinden içerik paylaşanlar ile bu ortamlarda bireysel kurs, eğitim, veri işleme ve geliştirme, ürün tanıtımı gibi hizmet verenler de istisnaya girdi.
İstisnadan yalnızca işi şahsen yapan gerçek kişiler yararlanır. Limited veya anonim şirket gibi kurumlar ve adi ortaklıklar bu yolu kullanamaz. Başka bir ticari faaliyetiniz (örneğin bir şahıs şirketiniz) olması ise engel değildir; o faaliyetin kazancı ayrıca beyan edilir, içerik kazancı istisna kapsamında kalır.
| Gelir türü | İstisna kapsamında mı? | Not |
|---|---|---|
| Platform reklam payı (YouTube, Instagram, TikTok vb.) | Evet | Döviz ödemeler de kabul edilir |
| Sponsorluk ve marka iş birlikleri | Evet | Ödeyen firma ayrıca stopaj kesmez |
| Bağış, bahşiş, hediye, ücretli abonelik | Evet | Ürün olarak alınan hediyelerin rayiç bedeli hesaba yatırılır |
| İnternetten verilen bireysel kurs ve eğitim | Evet | 1 Ocak 2024’ten itibaren |
| Mobil uygulama satışı, uygulama içi reklam ve abonelik | Evet | Uygulama mağazası gelirleri dahil |
| Sosyal medyadan kendi ürününüzü satmak | Hayır | Ticari kazançtır; e-ticaret kuralları geçerli |
| Başka bir firmanın hesabını yönetmek (ajans hizmeti) | Genellikle hayır | Normal mükellefiyet içinde değerlendirilir |
2026 sınırı ne kadar? 5.300.000 TL ne anlama geliyor?
İstisnanın sınırı her yıl, gelir vergisi tarifesinin dördüncü gelir diliminin üst tutarına bağlıdır. 332 Seri No’lu Gelir Vergisi Genel Tebliği ile belirlenen 2026 tarifesinde bu tutar 5.300.000 TL’dir. Yani 2026 takvim yılında istisna kapsamındaki kazançlarınızın toplamı 5.300.000 TL’yi aşmadığı sürece bankanın kestiği %15 nihai vergidir.
| Yıl | İstisna sınırı | Banka kesintisi |
|---|---|---|
| 2023 | 1.900.000 TL | %15 |
| 2024 | 3.000.000 TL | %15 |
| 2025 | 4.300.000 TL | %15 |
| 2026 | 5.300.000 TL | %15 |
| 2027 | Aralık sonunda yayımlanacak tarifeyle belli olacak | %15 |
2027 sınırı, 2027 gelir vergisi tarifesi yayımlandığında kesinleşecek. Tarife dilimleri 2027 için %27,83 olarak belirlenen yeniden değerleme oranıyla artırılırsa dördüncü dilim yaklaşık 6,7 milyon TL olur; bu bir tahmindir, kesin tutar tebliğle açıklanır.
Yüzde 15 kesinti nasıl işler? Örnek hesaplar
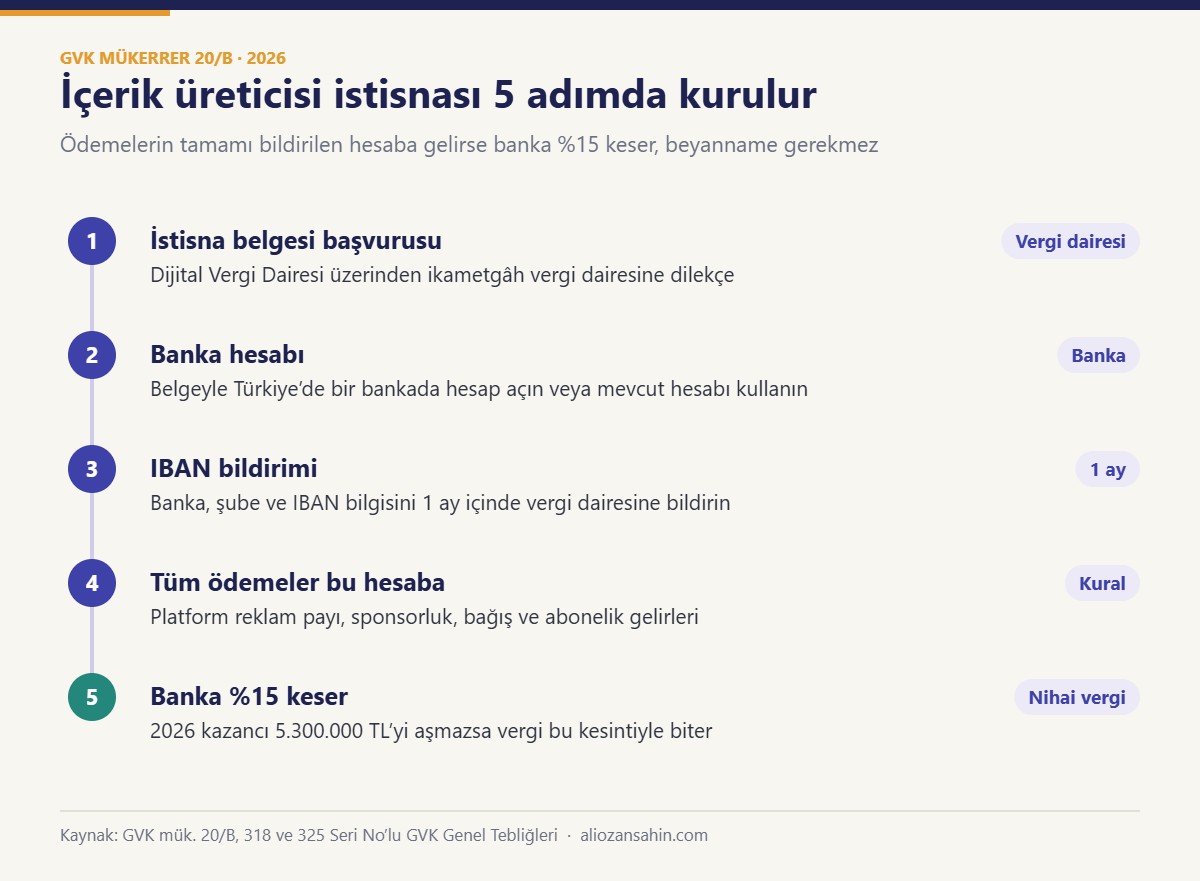
Banka, istisna belgesiyle bildirilen hesaba aktarılan her tutardan %15 gelir vergisi keser ve vergi dairesine yatırır (GVK m.94/18). Ödeme döviz olarak gelirse kesinti, aktarım günündeki kurla hesaplanan TL karşılığı üzerinden yapılır. Sınırın altında kalındığı sürece bu kesinti nihai vergidir; ayrıca beyanname verilmez.
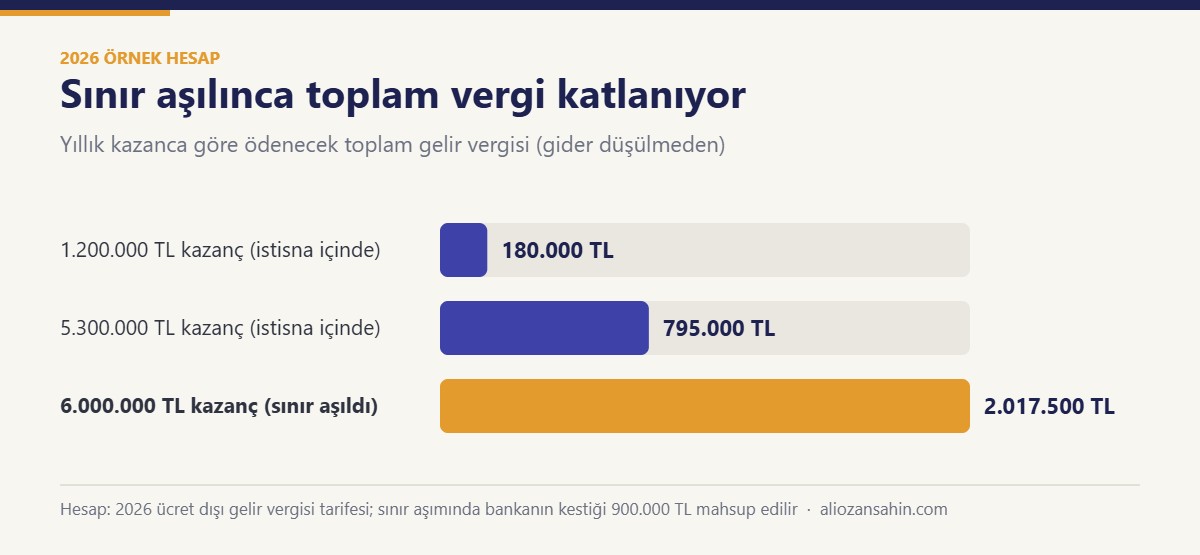
Örnek 1: 2026’da reklam ve sponsorluktan toplam 1.200.000 TL kazanan bir içerik üreticisinde banka 180.000 TL keser ve iş biter. Aynı kazanç istisna olmadan, hiç gider düşülmeden tarifeyle vergilenseydi vergi 302.500 TL olurdu.
Örnek 2: Kazanç 6.000.000 TL’ye çıkarsa sınır aşılır ve 6.000.000 TL’nin tamamı yıllık beyannameye girer. Gider olmadığı varsayımıyla tarifeye göre vergi 2.017.500 TL’dir. Banka yıl içinde 900.000 TL kesmiş olduğundan Mart ayında verilecek beyannameyle ödenecek ek vergi 1.117.500 TL olur.
| Yıllık kazanç (2026) | Bankanın kestiği %15 | Toplam vergi | Beyanname |
|---|---|---|---|
| 1.200.000 TL | 180.000 TL | 180.000 TL (nihai) | Yok |
| 5.300.000 TL | 795.000 TL | 795.000 TL (nihai) | Yok |
| 6.000.000 TL | 900.000 TL | 2.017.500 TL | Var; ek ödeme 1.117.500 TL |
Tablo, sınırın neden bu kadar önemli olduğunu gösteriyor: 5.300.000 TL’de toplam vergi 795.000 TL iken sınırın 700.000 TL aşılmasıyla toplam vergi 2.017.500 TL’ye çıkıyor. Hesaplar ücret dışı gelirlere uygulanan 2026 tarifesiyle ve gider düşülmeden yapıldı; beyannamede belgeli giderler, genç girişimci istisnası gibi indirimler sonucu değiştirebilir.
Sınırı aşan ve genç girişimci şartlarını taşıyan içerik üreticileri, GİB özelgesine göre yıllık beyannamede genç girişimci kazanç istisnasından da yararlanabiliyor. 2026’da bu istisnanın tutarı 400.000 TL. Ayrıntılar için genç girişimci desteği yazımıza bakabilirsiniz.
İstisna belgesi nasıl alınır? Adım adım
- Başvuru: İkametgâhınızın bağlı olduğu vergi dairesine Dijital Vergi Dairesi üzerinden dilekçeyle başvurun. Vergi dairesi istisna kapsamındaki faaliyetiniz için mükellefiyet kaydı açar ve “193 Sayılı Kanunun Mükerrer 20/B Maddesi Uygulamasına İlişkin İstisna Belgesi”ni verir.
- Banka hesabı: Belgeyi Türkiye’de kurulu bir bankaya ibraz ederek bu iş için hesap açın ya da mevcut bir hesabınızı bu amaçla kullanın. Birden fazla hesap kullanılabilir, hepsinin bildirilmesi gerekir.
- IBAN bildirimi: Banka adını, şubeyi ve IBAN’ı hesabın açıldığı (mevcut hesapta belgenin bankaya verildiği) tarihten itibaren bir ay içinde Dijital Vergi Dairesi’ndeki “Sosyal İçerik Üreticiliği Banka Bilgileri Bildirim Dilekçesi” ile bildirin. Bildirim yapılmazsa özel usulsüzlük cezası uygulanır.
- Ödeme bilgileri: Platformlardaki ödeme ayarlarını ve markalarla yaptığınız anlaşmalardaki IBAN’ı bu hesapla güncelleyin.
- Ayni ödemeler: Ürün olarak aldığınız ödemelerin rayiç bedelini ürünü aldığınız ay içinde bu hesaba yatırın. Ayın son yedi gününde alınanlar için süre, izleyen ayın ikinci iş günü sonuna kadardır.
KDV, fatura ve Bağ-Kur
KDV: Mükerrer 20/B kapsamında vergilendirilen kazançlara konu hizmetler KDV Kanunu’nun 17/4-a maddesi uyarınca KDV’den istisnadır. Reklam, sponsorluk veya abonelik bedelleri için KDV hesaplanmaz. İstisna dışında kalan faaliyetleriniz varsa onların KDV’si ayrıca doğar.
Ödeyen firma ne yapar? Marka veya ajans, istisnadan yararlanan içerik üreticisine yaptığı ödemeden ayrıca gelir vergisi stopajı kesmez. Ödeme gider pusulasıyla belgelenir; gider pusulasında bulunması gereken bilgileri taşıyan banka dekontu da gider pusulası yerine geçer.
Bağ-Kur: İstisna belgesi için vergi dairesinde mükellefiyet kaydı açıldığından 4/b (Bağ-Kur) sigortalılığı da bu kayıtla başlar. Gelir vergisi istisnası sosyal güvenlik primini kaldırmaz. Bir işverene bağlı, SGK’lı (4/a) çalışıyorsanız sigortalılığınız 4/a üzerinden devam eder ve ayrıca Bağ-Kur primi ödemezsiniz (5510 sayılı Kanun m.53). Güncel prim tutarları için Bağ-Kur primi 2026 yazımıza bakabilirsiniz.
En sık yapılan hatalar
- Bir markanın ödemesini kendi normal hesabınıza veya bir yakınınızın hesabına aldırmak. Hasılatın istisna hesabı dışında tahsil edilmesi, ilgili dönem için istisnanın kaybedilmesine ve eksik verginin ceza ve gecikme faiziyle istenmesine yol açabilir.
- Platformdaki ödeme hesabını güncellemeyi unutmak.
- Marka hediyelerinin rayiç bedelini hesaba yatırmamak.
- Kendi ürün satışınızı da bu hesaba almak. E-ticaret geliri istisna kapsamında değildir.
- Sınır aşıldığında izleyen yılın Mart ayında yıllık beyanname vermeyi atlamak.
- Bağ-Kur borcunu biriktirmek. Gecikmede gecikme cezası ve gecikme zammı işler.
Mali müşavir notu
Kazancı yılın ortasında 4 milyon TL’ye yaklaşan içerik üreticilerinde sınırın aşılma ihtimalini ekimde değil, yazın konuşmak gerekir. Sınır aşılırsa kazanç gelir ve giderleriyle hesaplanacağı için ekipman, stüdyo, kurgu ve reklam harcamalarınızı kendi adınıza düzenlenmiş faturalarla belgeleyip saklamanız, beyanname döneminde ödenecek vergiyi doğrudan etkiler. Bir de pratik uyarı: marka anlaşmalarında IBAN’ı sözleşmeye yazdırın; “bu seferlik şahsi hesaba atın” talepleri istisnanın en sık bozulduğu yerdir.
Sık Sorulan Sorular
YouTube geliri için şirket kurmam gerekir mi?
Hayır. İstisna belgesi alıp bu iş için bildirilmiş bir banka hesabı kullanmanız yeterli. Vergi dairesi mükellefiyet kaydı açar, ancak yıllık kazanç 5.300.000 TL’nin altında kaldıkça beyanname vermezsiniz.
Yurt dışından dolar olarak gelen AdSense ödemesinde ne olur?
Döviz ödeme de istisna hesabına gelebilir. Banka, aktarım günündeki kurla hesaplanan TL karşılığı üzerinden %15 keser.
Markalara fatura kesmem ve KDV eklemem gerekir mi?
İstisna kapsamındaki hizmetlerde KDV hesaplanmaz. Ödeyen firma ödemeyi gider pusulasıyla belgeler; gerekli bilgileri taşıyan banka dekontu da yeterlidir.
5,3 milyon TL’yi aşarsam ne olur?
O yıl istisnadan yararlanamazsınız. Kazancın tamamı izleyen yılın Mart ayında yıllık gelir vergisi beyannamesiyle beyan edilir ve bankanın yıl içinde kestiği vergiler hesaplanan vergiden düşülür.
İstisnadan yararlanırsam Bağ-Kur ödemek zorunda mıyım?
Kural olarak evet; mükellefiyet kaydıyla 4/b sigortalılığı başlar. SGK’lı bir işte çalışıyorsanız sigortalılığınız 4/a üzerinden devam eder.
İlgili Yazılar
- Gelir Vergisi Dilimleri 2026: Tarife Tablosu ve Hesaplama Örnekleri
- Genç Girişimci Desteği 2026: 400.000 TL Vergi İstisnası
- Bağ-Kur Primi 2026 Ne Kadar?
- Shopier ile Satış Yapanlar İçin 2026 Vergi Rehberi
Kaynaklar
- Gelir Vergisi Genel Tebliği (Seri No: 318), Resmî Gazete, 12.01.2022
- Gelir Vergisi Genel Tebliği (Seri No: 325), Resmî Gazete, 26.09.2024
- Gelir Vergisi Genel Tebliği (Seri No: 332), 2026 tarifesi ve had tutarları
- KDV Genel Uygulama Tebliğinde Değişiklik (Seri No: 54)
- Sınır aşılırsa genç girişimci istisnası (GİB özelgesi değerlendirmesi)
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır.
Bu konuda desteğe mi ihtiyacınız var?
İstisna belgesi, banka bildirimi ve sınır aşımında beyanname süreçleri için Freelancer Muhasebe ve Vergi Danışmanlığı hizmetimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.