Gelir Vergisi Dilimleri 2026: Tarife Tablosu, Hesaplama Örnekleri ve 2027 Tahmini
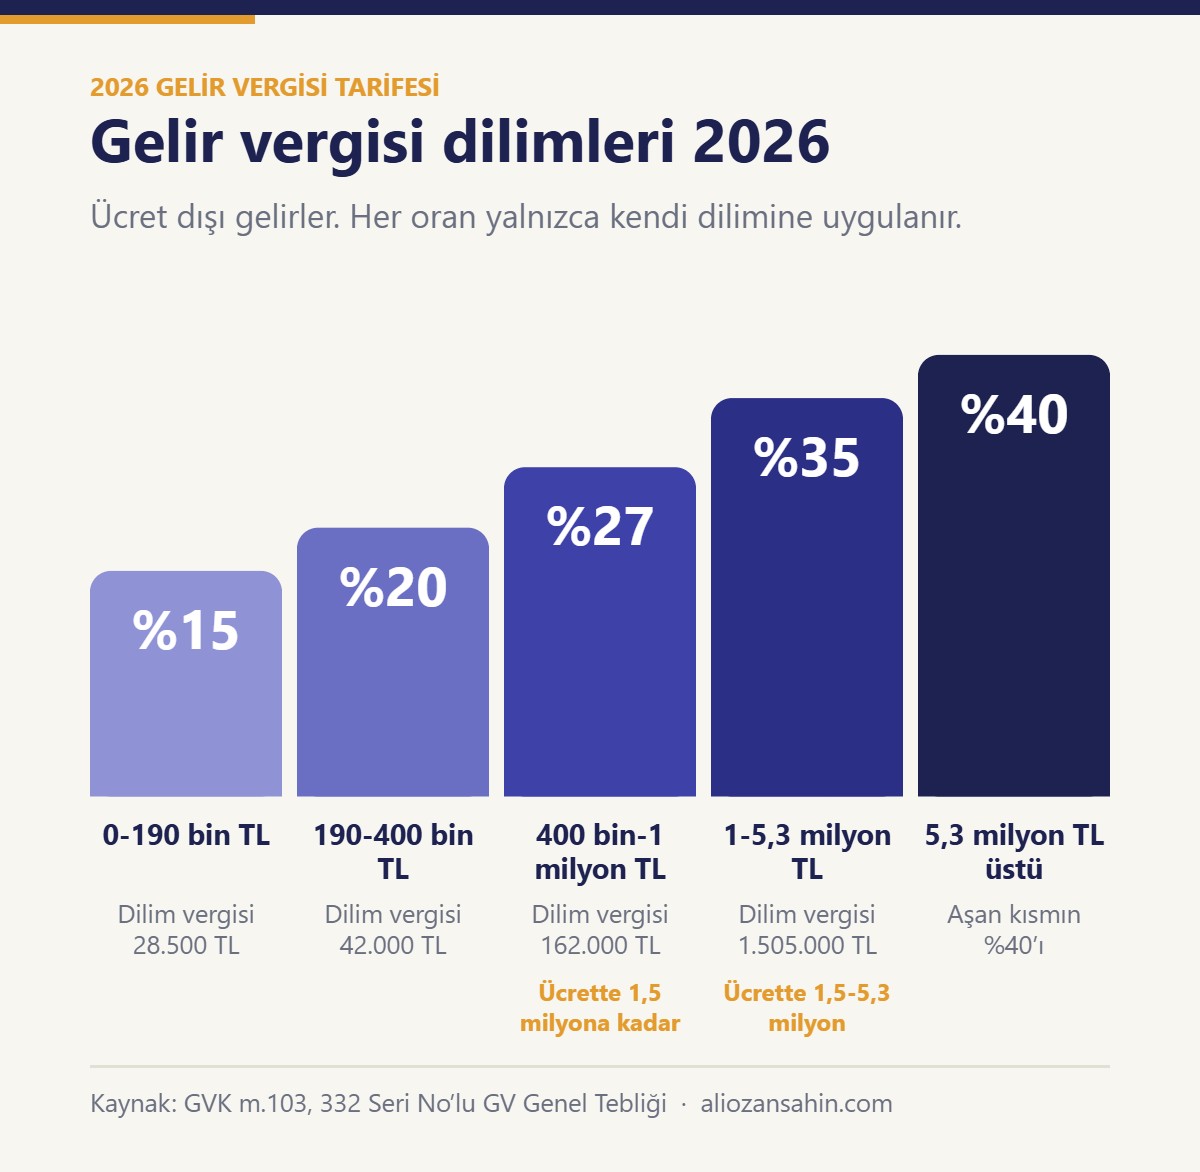
Kısa cevap: 2026 gelir vergisi tarifesi 332 Seri No’lu Gelir Vergisi Genel Tebliği ile belirlendi: 190.000 TL’ye kadar %15, 400.000 TL’ye kadar %20, ücret dışı gelirlerde 1.000.000 TL’ye (ücretlilerde 1.500.000 TL’ye) kadar %27, 5.300.000 TL’ye kadar %35, üzeri %40. Tarife artan oranlıdır; her oran yalnızca o dilime düşen kısma uygulanır. 2027 için yeniden değerleme oranı %27,83 olarak hesaplandı; kanundaki yuvarlama kuralına göre ilk dilimin 240.000 TL olması bekleniyor.
Gelir vergisi, gerçek kişilerin bir takvim yılında elde ettiği kazanç ve iratlar üzerinden alınan vergidir ve artan oranlı bir tarifeyle hesaplanır. Şahıs şirketi sahibi, serbest meslek erbabı, ev sahibi ya da maaşlı çalışan olmanız hangi tarifenin uygulanacağını belirler. Bu rehberde 2026 tarifesini, doğru hesaplama yöntemini, en sık yapılan hatayı ve 2027 dilimlerine ilişkin hesaplamamızı bulacaksınız.
2026 gelir vergisi tarifesi: ücret dışı gelirler
Ticari kazanç (şahıs şirketleri), serbest meslek kazancı, kira geliri ve menkul sermaye iradı gibi ücret dışındaki gelirlere aşağıdaki tarife uygulanır:
| Gelir dilimi (2026) | Vergi oranı |
|---|---|
| 190.000 TL’ye kadar | %15 |
| 400.000 TL’nin 190.000 TL’si için 28.500 TL, fazlası | %20 |
| 1.000.000 TL’nin 400.000 TL’si için 70.500 TL, fazlası | %27 |
| 5.300.000 TL’nin 1.000.000 TL’si için 232.500 TL, fazlası | %35 |
| 5.300.000 TL’den fazlasının 5.300.000 TL’si için 1.737.500 TL, fazlası | %40 |
2026 gelir vergisi tarifesi: ücret gelirleri
Maaş ve ücret gelirlerinde ilk iki dilim aynıdır. Fark üçüncü dilimdedir: %27’lik dilim ücretlilerde 1.500.000 TL’ye kadar uzanır.
| Gelir dilimi (2026, ücret) | Vergi oranı |
|---|---|
| 190.000 TL’ye kadar | %15 |
| 400.000 TL’nin 190.000 TL’si için 28.500 TL, fazlası | %20 |
| 1.500.000 TL’nin 400.000 TL’si için 70.500 TL, fazlası | %27 |
| 5.300.000 TL’nin 1.500.000 TL’si için 367.500 TL, fazlası | %35 |
| 5.300.000 TL’den fazlasının 5.300.000 TL’si için 1.697.500 TL, fazlası | %40 |
Tarifenin yasal dayanağı Gelir Vergisi Kanunu’nun 103. maddesidir. Dilim tutarları her yıl, 123. madde uyarınca bir önceki yılın yeniden değerleme oranında artırılır. 2026 tutarları, 31 Aralık 2025 tarihli Resmî Gazete’nin 5. mükerrer sayısında yayımlanan 332 Seri No’lu Gelir Vergisi Genel Tebliği ile ilan edildi.
Gelir vergisi nasıl hesaplanır? Adım adım
Hesaplamanın kuralı basittir: Matrah dilimlere bölünür ve her parçaya kendi oranı uygulanır. Tablodaki sabit tutarlar (28.500 TL, 70.500 TL, 232.500 TL) önceki dilimlerin vergisinin toplamıdır, böylece her seferinde baştan hesaplamanız gerekmez.
Örnek 1: Şahıs şirketi, 750.000 TL kazanç
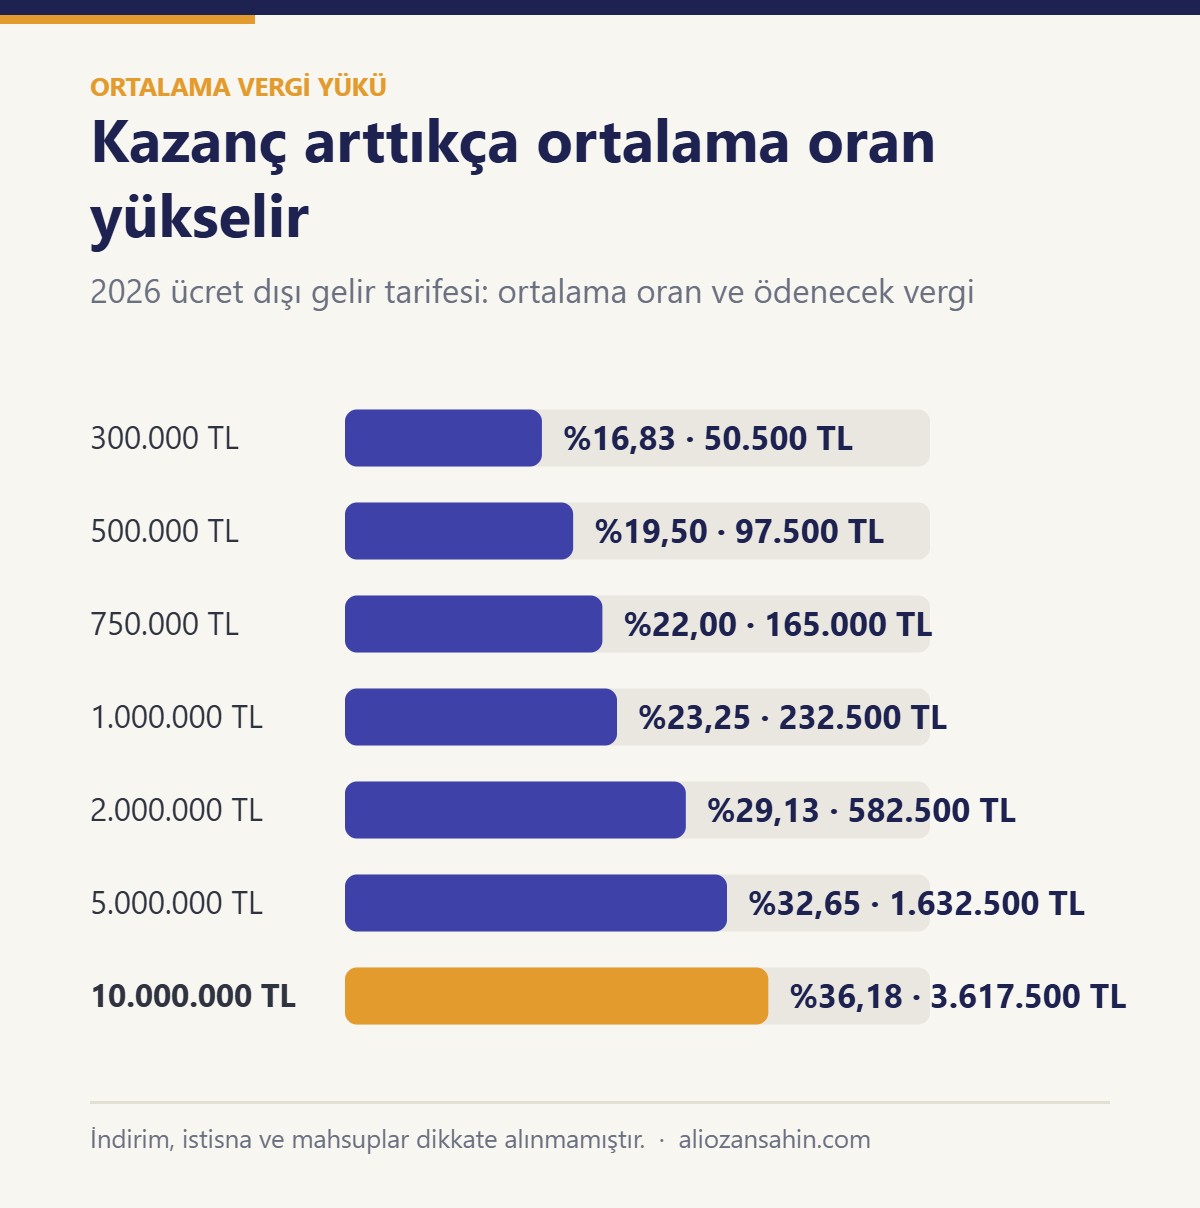
Matrah 400.000 TL ile 1.000.000 TL arasında olduğundan üçüncü satır kullanılır: 70.500 TL + (750.000 − 400.000) × %27 = 70.500 + 94.500 = 165.000 TL. Kazancın tamamına %27 uygulanmaz; ortalama vergi oranı %22’dir.
Örnek 2: Serbest meslek erbabı, 2.000.000 TL kazanç
232.500 TL + (2.000.000 − 1.000.000) × %35 = 232.500 + 350.000 = 582.500 TL. Ortalama oran %29,13’tür. Yıl içinde ödenen geçici vergiler ve müşterilerin kestiği %20 stopajlar bu tutardan mahsup edilir.
Örnek 3: Aynı tutar, ücret geliri olsaydı
2.000.000 TL ücret matrahı için hesap: 367.500 TL + (2.000.000 − 1.500.000) × %35 = 542.500 TL. Ücret tarifesindeki geniş üçüncü dilim nedeniyle aynı tutarda 40.000 TL daha az vergi çıkar.
| Yıllık matrah | Ücret dışı gelir vergisi | Ortalama oran | Ücret geliri vergisi | Ortalama oran |
|---|---|---|---|---|
| 300.000 TL | 50.500 TL | %16,83 | 50.500 TL | %16,83 |
| 500.000 TL | 97.500 TL | %19,50 | 97.500 TL | %19,50 |
| 750.000 TL | 165.000 TL | %22,00 | 165.000 TL | %22,00 |
| 1.000.000 TL | 232.500 TL | %23,25 | 232.500 TL | %23,25 |
| 1.500.000 TL | 407.500 TL | %27,17 | 367.500 TL | %24,50 |
| 2.000.000 TL | 582.500 TL | %29,13 | 542.500 TL | %27,13 |
| 5.000.000 TL | 1.632.500 TL | %32,65 | 1.592.500 TL | %31,85 |
| 10.000.000 TL | 3.617.500 TL | %36,18 | 3.577.500 TL | %35,78 |
En sık yapılan hata: “Üst dilime geçince tüm gelirim yüksek orandan vergilenir”
Bu doğru değildir. 400.000 TL’yi 1 TL aşan bir kazançta yalnızca o 1 TL %27 ile vergilenir; önceki 400.000 TL için ödenecek vergi değişmez. Bu yüzden “dilim atlamamak için gelirimi düşük göstereyim” gibi bir yaklaşım hem gereksizdir hem de vergi kaçakçılığı riski taşır. Planlama yapılacaksa doğru araçlar; belgeli giderlerin eksiksiz kaydı, yasal indirimler ve uygun şirket türünün seçilmesidir.
Ödenecek vergiyi düşüren unsurlar
- Geçici vergi ve stopaj mahsubu: Yıl içinde ödenen geçici vergiler ve adınıza kesilen stopajlar yıllık beyannamede hesaplanan vergiden düşülür.
- Bağ-Kur primleri: Gelirin elde edildiği yıl ödenen primler, belgelenmek şartıyla beyan edilen gelirden indirilir. Ayrıntılar için Bağ-Kur Primi 2026 rehberimize bakabilirsiniz.
- Vergiye uyumlu mükellef indirimi: Şartları taşıyan ticari, zirai ve serbest meslek kazancı sahipleri hesaplanan verginin %5’i kadar indirim alır; 2026 için üst sınır 12.000.000 TL’dir (GVK mükerrer 121).
- Genç girişimci istisnası: Şartları sağlayan genç girişimcilerin kazançlarının tarifenin ikinci dilimine kadar olan kısmı (2026 için 400.000 TL) üç yıl boyunca vergiden istisnadır (GVK 20/A).
- Konut kira istisnası: 2026’da elde edilen konut kira gelirlerinin 58.000 TL’si, şartları sağlanırsa gelir vergisinden istisnadır.
- Diğer indirimler: Belirli sınırlar içinde eğitim, sağlık, şahıs sigorta primleri ve bağışlar beyan edilen gelirden indirilebilir. Ayrıntılar için Gelir Vergisi Beyanında İndirimler yazımıza göz atabilirsiniz.
Maaşlılarda dilim kayması ve asgari ücret istisnası
Ücretlilerde vergi her ay kümülatif matraha göre hesaplanır. Yıl içinde kümülatif matrah 190.000 TL’yi aştığı ay %20, 400.000 TL’yi aştığı ay %27’lik dilime geçilir. Bu nedenle aynı brüt maaşı alan bir çalışanın net ücreti yılın ilerleyen aylarında düşebilir. Asgari ücret tutarına isabet eden gelir vergisi ise tüm ücretliler için istisnadır; istisna, her ay hesaplanan vergiden asgari ücrete düşen kısım kadar mahsup edilerek uygulanır.
2027 gelir vergisi dilimleri tahmini
TÜİK’in Ekim 2026 Yurt İçi Üretici Fiyat Endeksi verilerine göre 2027’de uygulanacak yeniden değerleme oranı %27,83 olarak hesaplandı. Oran, Vergi Usul Kanunu Genel Tebliği ile Resmî Gazete’de ilan edilecek. Gelir Vergisi Kanunu’nun 123. maddesine göre dilim tutarları bu oranda artırılır ve hesaplanan tutarların %5’ini aşmayan kesirleri dikkate alınmaz. Aynı kuralı 2025 tutarlarına uyguladığımızda 2026 tarifesindeki rakamlar birebir elde ediliyor. Bu yöntemle 2027 için hesapladığımız dilimler şöyle:
| Dilim | 2026 | 2027 tahmini |
|---|---|---|
| %15’lik dilimin üst sınırı | 190.000 TL | 240.000 TL |
| %20’lik dilimin üst sınırı | 400.000 TL | 500.000 TL |
| %27’lik dilimin üst sınırı (ücret dışı) | 1.000.000 TL | 1.270.000 TL |
| %27’lik dilimin üst sınırı (ücret) | 1.500.000 TL | 1.900.000 TL |
| %35’lik dilimin üst sınırı | 5.300.000 TL | 6.700.000 TL |
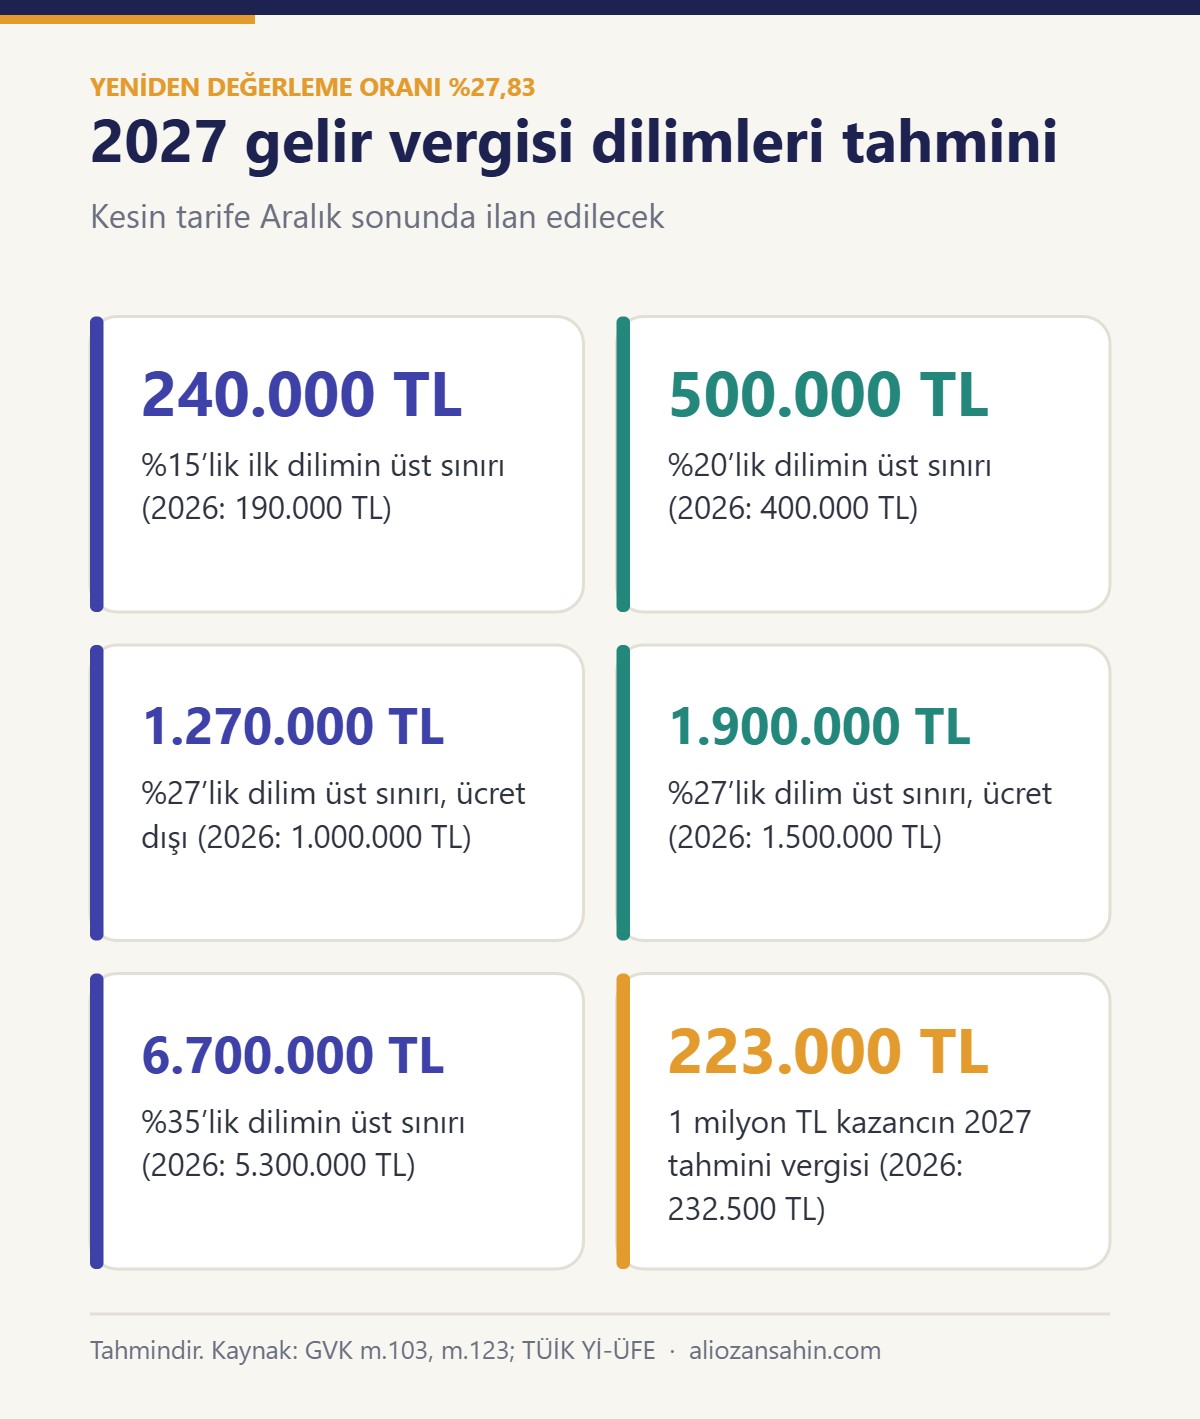
Bu hesaba göre 2027’de 1.000.000 TL kazanç elde eden bir şahıs şirketi sahibinin vergisi 232.500 TL’den 223.000 TL’ye iner. Ancak Cumhurbaşkanı, kanunla belirlenen bu tutarları %50’ye kadar artırma veya azaltma yetkisine sahiptir. Kesin tarife, her yıl olduğu gibi Aralık ayı sonunda yayımlanacak Gelir Vergisi Genel Tebliği ile belli olacaktır.
Gelir vergisi ne zaman ödenir?
2026 yılı gelirleri için yıllık gelir vergisi beyannamesi 1-31 Mart 2027 tarihleri arasında verilir. Hesaplanan vergi iki eşit taksitle Mart ve Temmuz aylarında ödenir. Ticari ve serbest meslek kazancı sahipleri ayrıca yıl içinde üç dönem geçici vergi beyannamesi verir; bu dönemlerde ödenen vergiler yıllık beyannamede mahsup edilir.
Mali müşavir notu
Kazancı 1.000.000 TL’yi aşan şahıs şirketlerinde ortalama vergi oranı hızla %25’in üzerine çıkar. Bu noktada “limited şirkete geçmeli miyim?” sorusu gündeme gelir. Kurumlar vergisi, kâr dağıtımındaki stopaj, Bağ-Kur ve muhasebe maliyetleri birlikte hesaplanmadan karar verilmemelidir. Karşılaştırma için şirket türleri karşılaştırma rehberimize göz atabilirsiniz.
Sık Sorulan Sorular
2026 gelir vergisi dilimleri nedir?
Ücret dışı gelirlerde 190.000 TL’ye kadar %15, 400.000 TL’ye kadar %20, 1.000.000 TL’ye kadar %27, 5.300.000 TL’ye kadar %35 ve üzeri %40’tır. Ücret gelirlerinde %27’lik dilim 1.500.000 TL’ye kadar uygulanır.
Üst dilime geçince tüm gelir yüksek oranla mı vergilenir?
Hayır. Her oran yalnızca o dilime düşen kısma uygulanır. Üst dilime geçmek, önceki dilimlerdeki gelirin vergisini değiştirmez.
Şahıs şirketi hangi tarifeye tabidir?
Şahıs şirketinin ticari kazancı ücret dışı gelir tarifesine göre vergilendirilir. Serbest meslek kazancı ve kira geliri de aynı tarifeye tabidir.
2027 gelir vergisi dilimleri belli oldu mu?
Henüz kesinleşmedi. Yeniden değerleme oranı %27,83 olarak hesaplandı ve kanundaki yuvarlama kuralına göre ilk dilimin 240.000 TL, ikinci dilimin 500.000 TL olması bekleniyor. Kesin tarife Aralık sonunda yayımlanacak tebliğle ilan edilecek.
Gelir vergisi kaç taksitte ödenir?
Yıllık beyanname üzerine tahakkuk eden gelir vergisi iki eşit taksitle, Mart ve Temmuz aylarında ödenir.
İlgili Yazılar
- Bağ-Kur Primi 2026 Ne Kadar? 4/b Prim Tutarları ve İndirim
- Gelir Vergisi Beyanında İndirimler
- 2026 Türkiye’de Şahıs Şirketi Kurmanın Avantajları
- 2026’da İşveren Maliyetleri: Brüt ve Net Ücret Farkı
Kaynaklar
- 193 sayılı Gelir Vergisi Kanunu (m.103 ve m.123)
- PwC Türkiye, 2026 Yılı Bazı Gelir Vergisi Rakamları (332 Seri No’lu GV Genel Tebliği özeti)
- TÜRMOB, 2026 yılında uygulanacak gelir vergisi had ve tutarları
- 2027 yılı yeniden değerleme oranı %27,83 (TÜİK Ekim 2026 Yİ-ÜFE verisi)
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır. 2027 dilimleri tahmini olup kesin tarife yayımlandığında güncellenecektir.
2026 rehber serimiz: Fatura Kesme Sınırı, Bağ-Kur Primi, Şirket Kapatma, Muhasebeci Değiştirmek.
Bu konuda desteğe mi ihtiyacınız var?
Kazancınıza göre ödeyeceğiniz vergiyi ve yasal indirimleri netleştirmek için Vergi Danışmanlığı hizmetimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.