Muhasebeci Değiştirmek İstiyorum: Yıl Ortasında Mali Müşavir Değişikliği Nasıl Yapılır? (2026)
Kısa cevap: Mali müşavirinizi yılın herhangi bir ayında değiştirebilirsiniz. Önce bir devir tarihi belirleyip mevcut sözleşmeyi yazılı olarak feshedersiniz. Eski mali müşavir sözleşmeyi TÜRMOB e-Birlik sisteminde sonlandırır ve defter ile belgeleri bir ay içinde devir teslim tutanağıyla iade eder. Yeni mali müşavir e-Birlik’te hizmet sözleşmesi düzenler, GİB’de elektronik beyanname aracılık sözleşmesini girer; siz de bu sözleşmeyi Dijital Vergi Dairesi’nden onaylarsınız. Son adımda SGK, e-fatura ve e-defter yetkileri yenilenir.
İşletme büyüdüğünde, ihtiyaçlar değiştiğinde ya da iletişimde beklentiler karşılanmadığında mali müşavir değiştirmek doğal bir karardır. Doğru yapıldığında süreç birkaç gün içinde tamamlanır ve hiçbir beyanname aksamaz. Sıralama hatalı olduğunda ise bir ayın KDV beyannamesi kimse tarafından verilmeyebilir ya da e-defter beratları eksik kalabilir. Bu rehberde muhasebeci değiştirme sürecini mevzuattaki dayanaklarıyla adım adım anlattık.
Muhasebeci değiştirmenin en doğru zamanı
Yıl ortasında değişiklik yapmak mümkündür ve sık rastlanır. Yine de en sorunsuz geçiş, bir dönemin kapanışına denk gelen tarihlerde olur:
- Yıl başı (1 Ocak): Yeni yılın defterleri yeni mali müşavir tarafından baştan tutulur. Önceki yılın kurumlar veya gelir vergisi beyannamesini kimin vereceği ayrıca kararlaştırılmalıdır.
- Geçici vergi dönemi başı: 1 Nisan, 1 Temmuz veya 1 Ekim, çeyrek dönem kapanışlarıyla uyumludur.
- Herhangi bir ay başı: Önceki ayın kayıtları kapanmış ve beyannameleri verilmişse ay başında da güvenle geçiş yapılabilir.
Uygulamada, devir tarihine kadarki dönemin beyannamelerini kural olarak o dönemin kayıtlarını tutan mali müşavir verir. Örneğin devir tarihi 1 Temmuz ise Haziran ayına ait KDV ve muhtasar beyannameleri ile Nisan-Haziran geçici vergi beyannamesinin kim tarafından verileceği, tutanakta açıkça yazılmalıdır.
Adım adım muhasebeci değiştirme
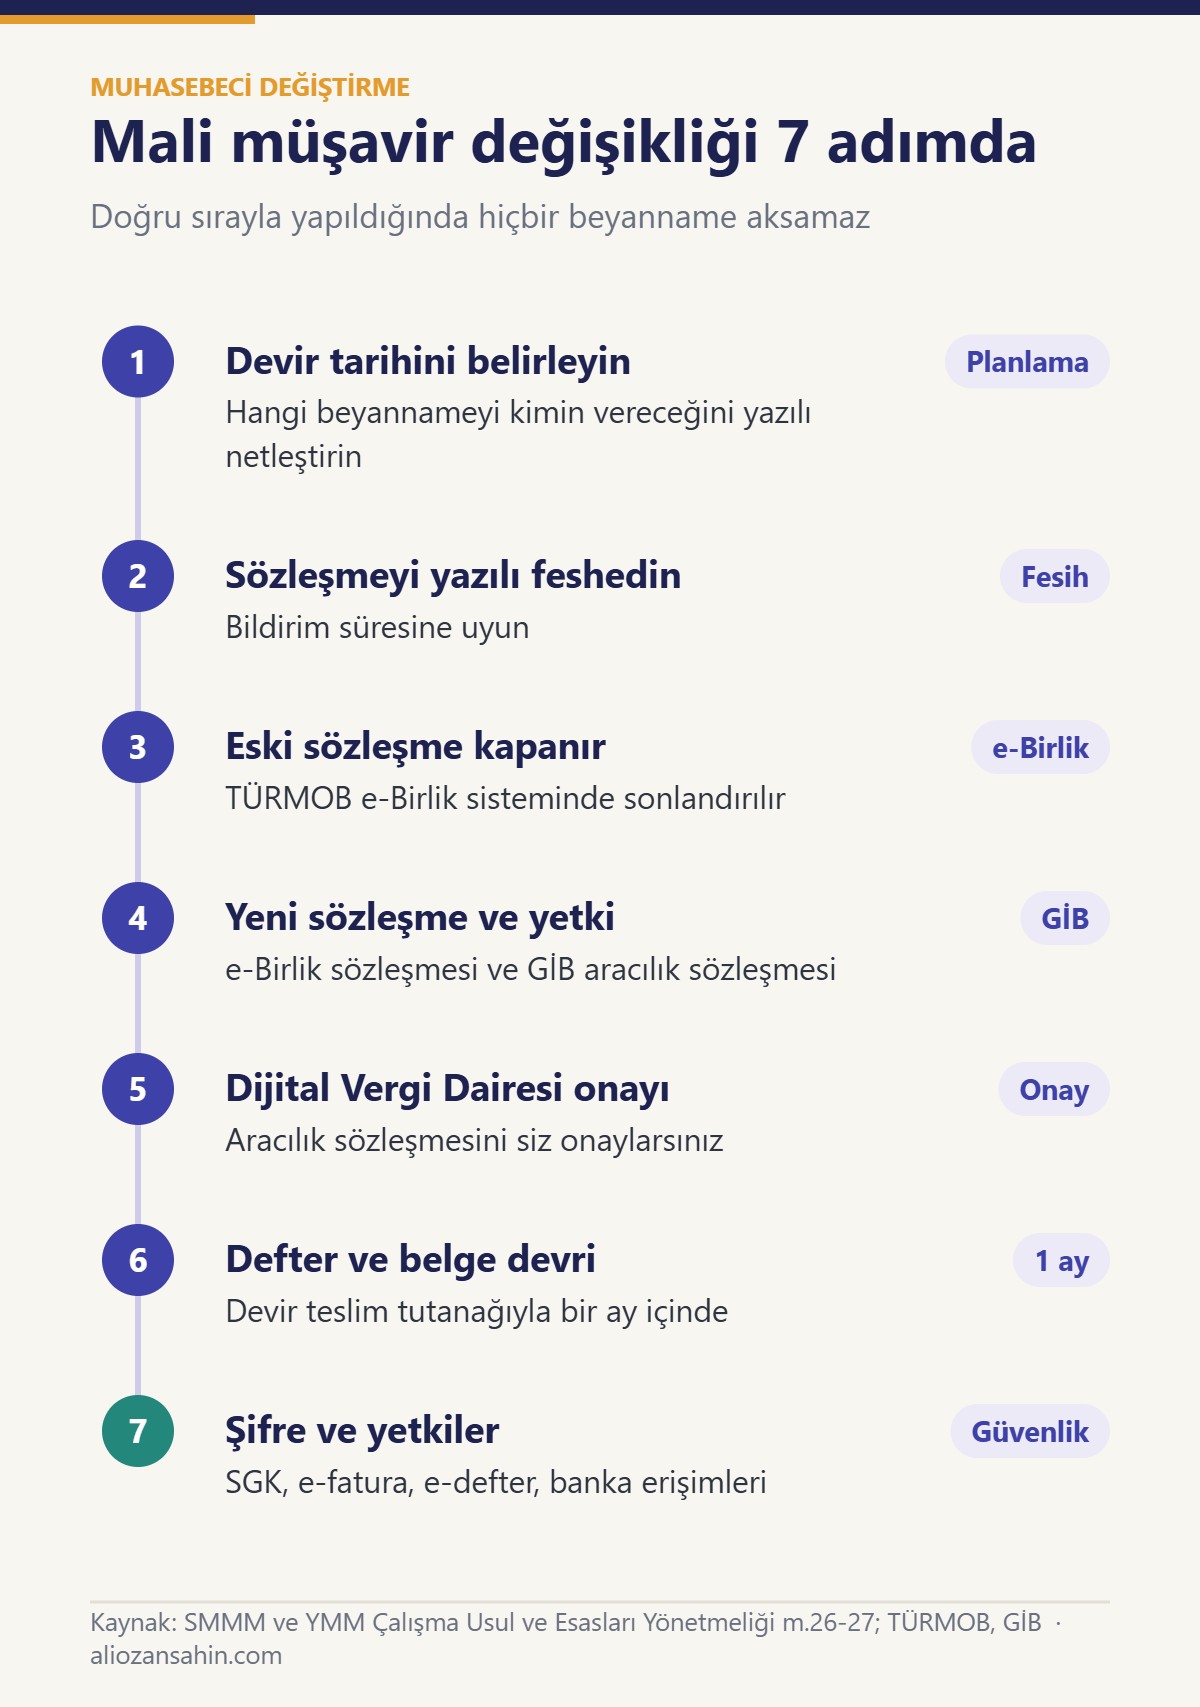
- Devir tarihini belirleyin. Yeni mali müşavirinizle görüşüp devir tarihini ve hangi beyannamenin kim tarafından verileceğini yazılı olarak netleştirin.
- Mevcut sözleşmeyi yazılı olarak feshedin. Sözleşmenizdeki fesih bildirim süresine uyun. Ödenmemiş ücret veya açık iş varsa devirden önce netleştirin.
- Eski sözleşme e-Birlik’te sonlandırılır. Mali müşavirlerin müşterileriyle yaptığı hizmet sözleşmeleri TÜRMOB’un e-Birlik sistemine kaydedilir. Yeni sözleşmenin düzgün eşleşmesi için eski sözleşmenin sonlandırılması gerekir.
- Yeni hizmet sözleşmesi ve aracılık yetkisi. 15 Şubat 2021’den bu yana mali müşavir önce e-Birlik’te hizmet sözleşmesi düzenler, bu sözleşmenin numarası ve tarihiyle GİB sisteminde elektronik beyanname aracılık ve sorumluluk sözleşmesini girer. Geçerli bir hizmet sözleşmesi numarası olmadan sistem aracılık sözleşmesine izin vermez.
- Dijital Vergi Dairesi’nden onay verin. Aracılık sözleşmesinin geçerli olması için mükellef olarak sizin onayınız gerekir.
- Defter ve belgeleri devir teslim tutanağıyla alın. Sözleşmenin feshinde mali müşavirdeki defter ve belgeler bir ay içinde devir teslim tutanağı düzenlenerek sahibine geri verilir; teslim gerçekleşmezse durum odaya bildirilir (Çalışma Usul ve Esasları Hakkında Yönetmelik m.26). Belgeleri siz teslim alabilir veya yeni mali müşavirinize teslim edilmesini isteyebilirsiniz.
- Şifre ve yetkileri yenileyin. Dijital Vergi Dairesi şifrenizi değiştirin; SGK işyeri sistemindeki kullanıcıları, e-fatura ve e-arşiv portalı veya özel entegratör yetkilerini, e-defter ve banka erişimlerini yeni mali müşavirinize göre güncelleyin.
Devir teslim tutanağında olması gerekenler
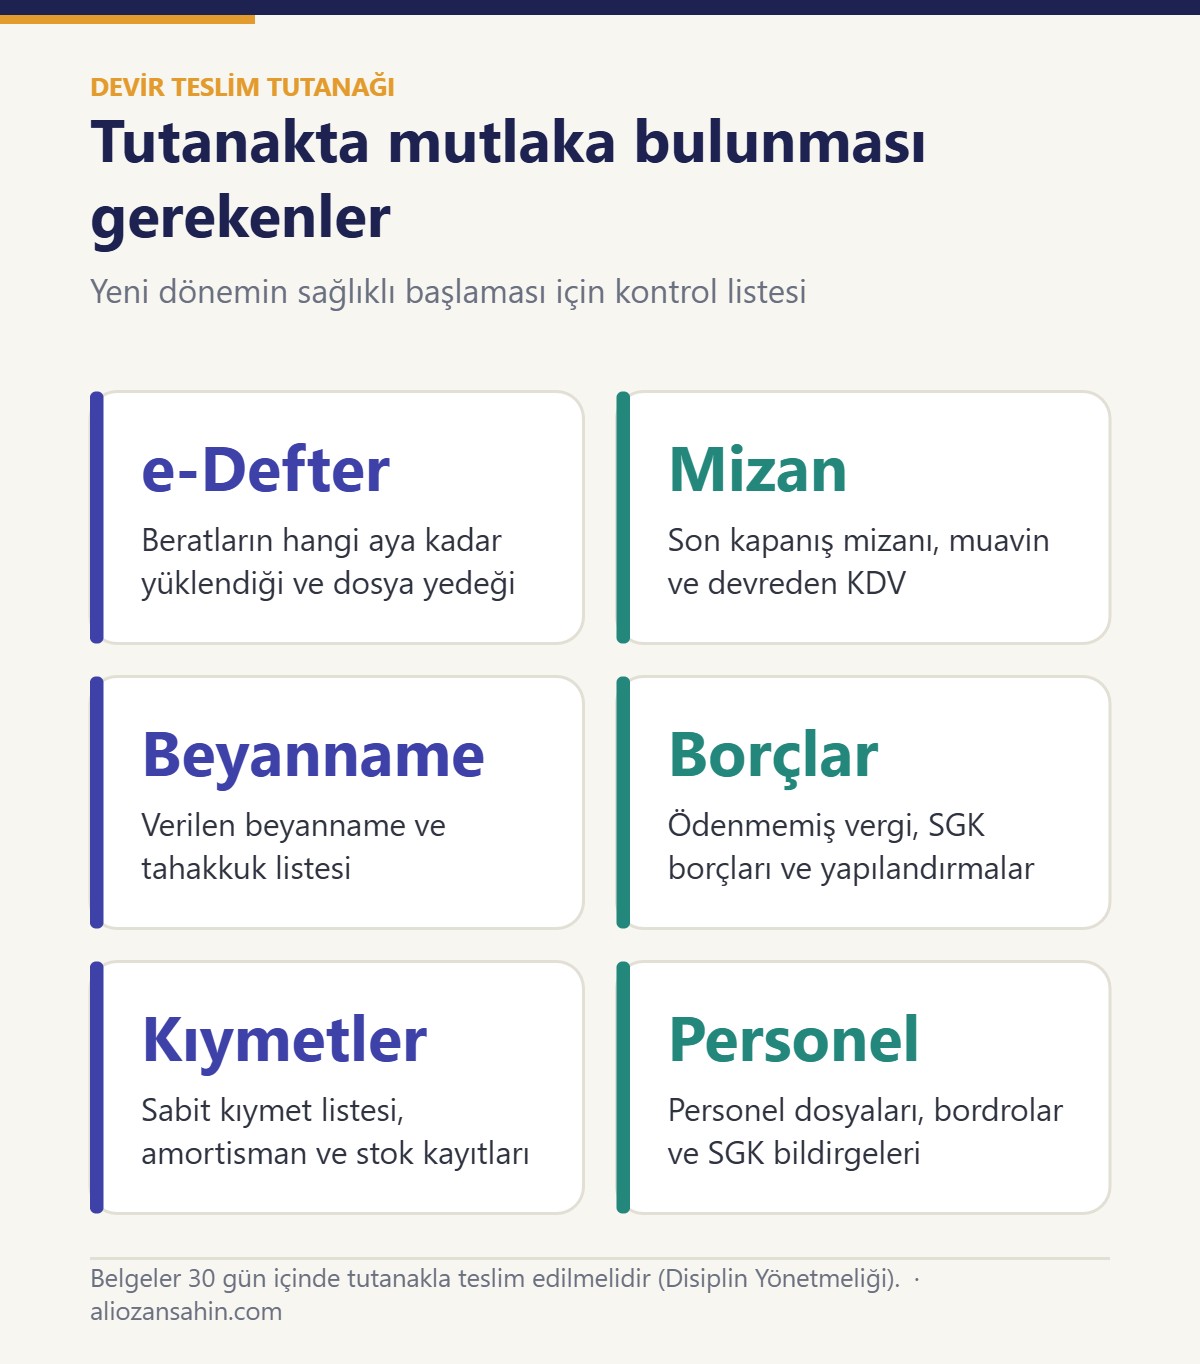
Tutanak, devirdeki tüm belgelerin listesidir ve iki taraf için de en önemli güvencedir. Eksiksiz bir tutanakta şunlar bulunmalıdır:
| Belge veya bilgi | Neden önemli? |
|---|---|
| Yasal defterler ve e-defter beratları | Hangi aya kadar beratların yüklendiği yeni dönemin başlangıç noktasıdır. |
| Son kapanış mizanı ve muavin defter | Açılış bakiyeleri ve devreden KDV bu kayıtlardan alınır. |
| Verilen beyanname ve tahakkuk listesi | Hangi beyannamenin verildiği, hangisinin yeni dönemde verileceği netleşir. |
| Vergi ve SGK borç durumu | Ödenmemiş tahakkuklar ve yapılandırmalar takip edilir. |
| Sabit kıymet listesi ve amortisman tabloları | Amortisman süreleri ve kalan değerler doğru devam eder. |
| Stok, cari hesap ve banka mutabakatları | Dönem sonu kapanışları ve ortak cari hesabı doğru izlenir. |
| Personel dosyaları, bordrolar ve SGK bildirgeleri | İşe giriş, çıkış ve teşvik kayıtlarının sürekliliği sağlanır. |
| Geçmiş yıl zararları, devam eden inceleme ve uzlaşmalar | Mahsup hakları ve süreli işler kaybedilmez. |
e-Defter kullanan şirketlerde dikkat edilecekler
e-Defter, mali mühür veya nitelikli elektronik sertifika şirkete aittir; mali müşavir değişince yenisini almanız gerekmez. Önemli olan, devir tarihine kadarki tüm ayların beratlarının GİB sistemine yüklenmiş olması ve e-defter dosyalarının ikincil kopyalarının şirkette de bulunmasıdır. Yeni mali müşavir, kayıtlara son beratı yüklenen aydan devam eder.
Eski mali müşavir belgeleri teslim etmezse ne yapılır?
Yönetmelik, sözleşmenin feshinde defter ve belgelerin bir ay içinde tutanakla iade edilmesini öngörür. Disiplin Yönetmeliği de belgelerin otuz gün içinde devir teslim tutanağıyla teslim edilmemesini, teslimin gerçekleşmediğinin odaya bildirildiği durumlar hariç, disiplin konusu sayar. Teslimde sorun yaşarsanız önce yazılı talepte bulunun; sonuç alamazsanız mali müşavirin bağlı olduğu Serbest Muhasebeci Mali Müşavirler Odası’na başvurabilirsiniz. Ayrıca işin bitiminden itibaren bir ay içinde sahibince alınmayan defter ve belgeler, bir yazıyla ilgili vergi dairesine teslim edilir (Yönetmelik m.27).
Vergi dairesi veya SGK’ya ücret ödenir mi?
Hayır. Muhasebeci değişikliği nedeniyle vergi dairesine veya SGK’ya ödenen bir harç ya da ücret yoktur. Yeni imzalanan hizmet sözleşmesi ise damga vergisine tabidir.
Mali müşavir notu
Devirden sonraki ilk iş, son kapanış mizanının incelenmesi olmalıdır. Kasa ve ortaklar cari hesabındaki bakiyeler, devreden KDV ile beyanname uyumu ve e-defter beratlarının tamlığı ilk ay kontrol edilirse, sonraki aylarda sürpriz yaşanmaz. Devir sırasında eski ve yeni mali müşavirin kısa bir görüşme yapması, en hızlı ve sağlıklı geçişi sağlar.
Sık Sorulan Sorular
Yıl ortasında muhasebeci değiştirilir mi?
Evet. Yılın herhangi bir ayında değiştirilebilir. Devir tarihine kadarki dönemin beyannamelerinin kim tarafından verileceğinin yazılı olarak belirlenmesi yeterlidir.
Muhasebeci değiştirmek için hangi evraklar gerekir?
Yazılı fesih bildirimi, yeni mali müşavirle imzalanan hizmet sözleşmesi ve devir teslim tutanağı temel belgelerdir. Tutanakta defterler, e-defter beratları, son mizan, beyanname listesi, borç durumu ve personel dosyaları yer almalıdır.
Eski muhasebeci defterleri ne zaman teslim etmeli?
Sözleşmenin feshinden itibaren bir ay içinde, devir teslim tutanağıyla teslim etmelidir. Teslim gerçekleşmezse durum odaya bildirilir.
Yeni muhasebeci beyanname verebilmek için ne yapar?
Önce e-Birlik sisteminde hizmet sözleşmesi düzenler, ardından bu sözleşmenin numarasıyla GİB’de elektronik beyanname aracılık ve sorumluluk sözleşmesini girer. Sözleşme, mükellefin Dijital Vergi Dairesi’nden verdiği onayla geçerlilik kazanır.
E-defter kullanan şirket muhasebeci değiştirirse ne olur?
Mali mühür veya e-imza şirkete ait olduğu için değişmez. Devir tarihine kadarki tüm beratların yüklenmiş olması ve e-defter dosyalarının şirkette de saklanması yeterlidir.
İlgili Yazılar
- Fatura Kesme Sınırı 2026 ve Fatura Kesmeme Cezası
- Şirket Kurduktan Sonra Yapılması Gerekenler
- Düzeltme Beyannamesi Nasıl Verilir?
- Muhasebe Nedir ve İşletmeler İçin Önemi
Kaynaklar
- SMMM ve YMM’lerin Çalışma Usul ve Esasları Hakkında Yönetmelik değişikliği (RG 21.11.2007, m.26)
- SMMM ve YMM Kanunu Disiplin Yönetmeliği (TÜRMOB)
- GİB duyurusu: Elektronik beyanname aracılık sözleşmelerinin e-Birlik hizmet sözleşmeleriyle kontrolü
- TÜRMOB duyurusu: 15 Şubat 2021’den itibaren e-Birlik hizmet sözleşmesi zorunluluğu
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır.
2026 rehber serimiz: Fatura Kesme Sınırı, Gelir Vergisi Dilimleri, Bağ-Kur Primi, Şirket Kapatma.