İnşaat Muhasebesi 2026: Yıllara Yaygın İnşaat, Hakediş Stopajı, KDV Tevkifatı ve Konut KDV’si
İnşaat sektörü, muhasebe ve vergi açısından en karmaşık sektörlerden biridir. Bir proje birkaç yıla yayılabilir, hakedişlerden stopaj kesilir, yapım işlerinde KDV’nin bir kısmını alıcı öder, konut teslimlerinde metrekareye göre farklı KDV oranları uygulanır ve proje sonunda SGK asgari işçilik incelemesi kapıdadır. Bu rehberde inşaat şirketlerinin, müteahhitlerin ve taşeronların 2026 yılında bilmesi gereken temel kuralları güncel oranlarla bir araya getirdik.
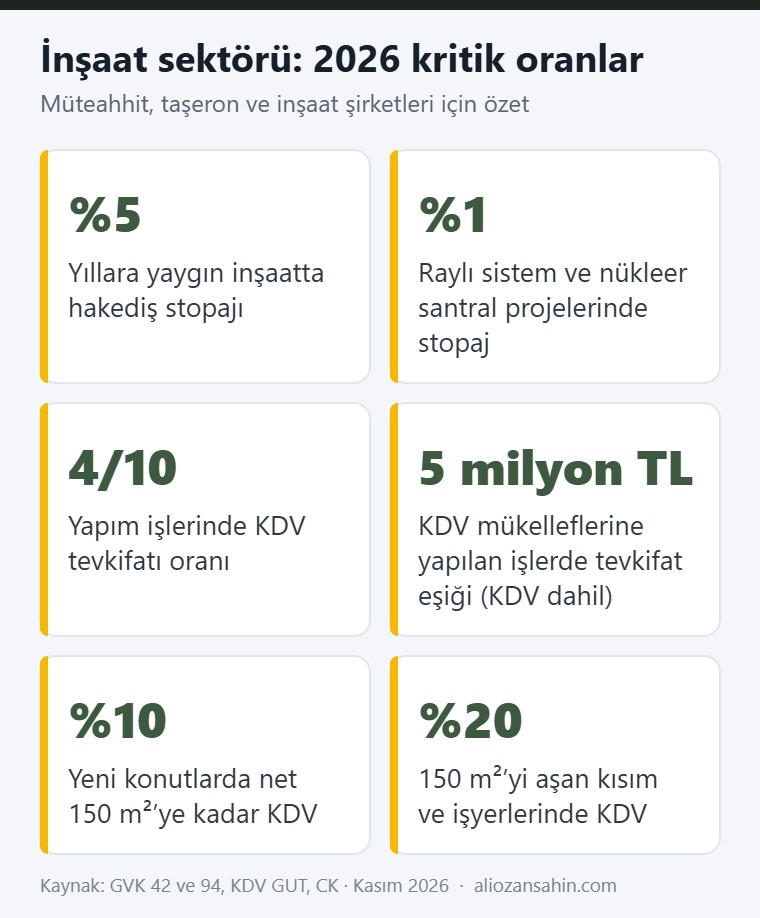
Kısa cevap: Birden fazla takvim yılına yayılan inşaat ve onarım işlerinde kâr veya zarar işin bittiği yıl kesinleşir. Bu işlerde hakediş ödemelerinden genel oranda yüzde 5 stopaj kesilir. Yapım işlerinde belirlenmiş alıcılara ve KDV dahil 5 milyon TL’yi aşan işlerde KDV’nin 4/10’u alıcı tarafından tevkif edilir. Yapı ruhsatı 1 Nisan 2022’den sonra alınan konutlarda 150 m²’ye kadar olan kısım için yüzde 10, aşan kısım için yüzde 20 KDV uygulanır.
Yıllara yaygın inşaat ve onarım işi nedir?
Gelir Vergisi Kanunu’nun 42. maddesine göre, birden fazla takvim yılına sirayet eden inşaat ve onarım işlerinde kâr veya zarar, işin bittiği yıl kesin olarak tespit edilir ve o yılın geliri sayılır. İşin başladığı ve bittiği tarihler sözleşme, yer teslim tutanağı ve geçici kabul tutanağı ile belirlenir. Aynı yıl içinde başlayıp biten işler ise normal ticari kazanç kurallarına göre vergilendirilir.
Yıllara yaygın işlerde muhasebe kaydı da buna göre yapılır: işle ilgili tüm maliyetler 170 Yıllara Yaygın İnşaat ve Onarım Maliyetleri hesabında, alınan hakedişler ise 350 Yıllara Yaygın İnşaat ve Onarım Hakediş Bedelleri hesabında biriktirilir. İş bittiğinde bu hesaplar kapatılarak sonuç hesaplarına aktarılır. Bu işlerin kazancı, kesinleşmeden önce geçici vergi matrahına dahil edilmez.
Hakediş stopajı: 2026 oranları
Yıllara yaygın inşaat ve onarım işi yapan gelir ve kurumlar vergisi mükelleflerine yapılan hakediş ödemelerinden, ödemeyi yapanlar tarafından vergi kesintisi yapılır.
| İş türü | Stopaj oranı |
|---|---|
| Genel yıllara yaygın inşaat ve onarım işleri | %5 |
| Demiryolu, tramvay, metro ve raylı sistem projeleri (1 Nisan 2025’ten itibaren) | %1 |
| Nükleer santral inşaatı ve onarım işleri (19 Mayıs 2026 tarihli karar ile) | %1 |
Kesilen stopaj yüklenici için peşin ödenmiş vergidir ve işin bittiği yılın beyannamesinde hesaplanan vergiden mahsup edilir. Bu nedenle çok yıllı projelerde biriken stopajların ayrıca takip edilmesi ve mahsup edilemeyen tutarlar için iade sürecinin zamanında başlatılması önemlidir. Hakediş faturalarında stopaj tutarının ayrıca gösterilmesi Vergi Usul Kanunu açısından zorunlu değildir; ancak taraflar arasında mutabakatı kolaylaştırır.
Yapım işlerinde KDV tevkifatı
KDV Genel Uygulama Tebliği’ne göre yapım işleri ile bu işlerle birlikte ifa edilen mühendislik, mimarlık ve etüt-proje hizmetlerinde alıcılar hesaplanan KDV’nin 4/10’unu tevkif ederek kendileri beyan eder. Tevkifat iki durumda uygulanır:
- Kamu kurumları ve tebliğde sayılan diğer belirlenmiş alıcılara karşı ifa edilen yapım işlerinde, tutardan bağımsız olarak
- Diğer KDV mükelleflerine karşı ifa edilen ve KDV dahil bedeli 5 milyon TL ve üzerinde olan yapım işlerinde
İşin alt yüklenicilere devredilmesi halinde tevkifat zinciri devam eder. Yüklenici, tevkif edildiği için tahsil edemediği KDV nedeniyle indirimle gideremediği tutarlar için iade talep edebilir. Projenin kapsamının genişlemesi veya sözleşme bedelinin güncellenmesiyle iş bedeli 5 milyon TL sınırını aşarsa, sınırın aşıldığı andan itibaren tevkifat uygulanmaya başlanır.
Konut ve işyeri teslimlerinde KDV oranları
| Teslim | KDV oranı |
|---|---|
| Konut (yapı ruhsatı 1 Nisan 2022 ve sonrası), net 150 m²’ye kadar olan kısım | %10 |
| Konut, net 150 m²’yi aşan kısım | %20 |
| İşyeri teslimleri | %20 |
| 6306 sayılı Kanun kapsamındaki riskli yapı ve alanlarda net 150 m²’ye kadar konutlar | %1 (şartlarıyla) |
Yapı ruhsatı 1 Nisan 2022’den önce alınmış projelerde ise eski kurallar uygulanmaya devam eder; bu projelerde oran, büyükşehir olup olmama, inşaat sınıfı ve arsanın emlak vergisi birim değeri gibi kriterlere göre belirlenir. İndirimli orana tabi konut teslimlerinde indirilemeyen KDV, teslimin yapıldığı dönemi izleyen yılın sonuna kadar iade olarak talep edilebilir.
Kat karşılığı inşaat işlerinde dikkat edilecekler
Kat karşılığı inşaat sözleşmelerinde arsa sahibi arsa payını müteahhide, müteahhit de inşa ettiği bağımsız bölümleri arsa sahibine teslim eder. Arsa sahibi vergi mükellefi değilse arsa teslimi için müteahhit gider pusulası düzenler. Müteahhidin arsa sahibine yaptığı konut veya işyeri teslimleri KDV’ye tabidir ve emsal bedel üzerinden fatura düzenlenir. Bu yapıda arsa payının maliyete alınması, teslim tarihleri ve KDV indirimleri proje başında planlanmazsa ciddi nakit yükü ortaya çıkabilir.
Proje maliyet muhasebesi
- Satılmak üzere inşa edilen konut projelerinde maliyetler inşaat süresince yarı mamul olarak, iskân sonrasında mamul olarak izlenir.
- Satış öncesi alınan peşinat ve taksitler alınan avans olarak kaydedilir; tapu devri veya teslimle birlikte satışa dönüşür.
- Malzeme, taşeron, işçilik, şantiye genel giderleri ve finansman giderleri proje bazında ayrı ayrı izlenmelidir.
- Her proje için ayrı maliyet merkezi açılması, kârlılık analizini ve vergi incelemelerini kolaylaştırır.
SGK asgari işçilik incelemesi
İnşaat işlerinde SGK, işin maliyetine göre bildirilmesi gereken asgari işçilik tutarını hesaplar. Bildirilen işçilik bu tutarın altında kalırsa aradaki fark üzerinden prim ve gecikme zammı istenir. Proje bitiminde ilişiksizlik belgesi alınabilmesi için taşeronların bildirimlerinin de eksiksiz olması gerekir. Bu nedenle taşeron sözleşmelerinde SGK bildirim yükümlülüklerinin açıkça düzenlenmesi ve aylık olarak kontrol edilmesi önerilir. Konu hakkında SGK ve iş hukuku temel ilkeleri yazımıza da göz atabilirsiniz.
Mali müşavir notu
İnşaat şirketlerinde vergi riskinin büyük kısmı proje başında yapılan yanlış kurgudan kaynaklanır. Sözleşme imzalanmadan önce işin yıllara yaygın olup olmayacağı, KDV tevkifatı uygulanıp uygulanmayacağı, konutların hangi KDV oranına tabi olacağı ve kat karşılığı yapıda arsa sahibinin statüsü mutlaka değerlendirilmelidir. Sektördeki genel finansal yönetim konuları için inşaat muhasebesi ve finansal stratejiler yazımızı okuyabilirsiniz.
Sık Sorulan Sorular
Yıllara yaygın inşaatta hakediş stopaj oranı nedir?
Genel oran yüzde 5’tir. Raylı sistem projelerinde 1 Nisan 2025’ten, nükleer santral inşaat ve onarım işlerinde ise Mayıs 2026’dan itibaren oran yüzde 1’dir.
Yapım işlerinde KDV tevkifatı ne zaman uygulanır?
Belirlenmiş alıcılara karşı yapılan yapım işlerinde tutardan bağımsız olarak, diğer KDV mükelleflerine karşı yapılan ve KDV dahil bedeli 5 milyon TL ve üzerinde olan yapım işlerinde 4/10 oranında tevkifat uygulanır.
Yeni konutlarda KDV oranı kaçtır?
Yapı ruhsatı 1 Nisan 2022 ve sonrasında alınan konutlarda net 150 m²’ye kadar olan kısım için yüzde 10, aşan kısım için yüzde 20 KDV uygulanır. Kentsel dönüşüm kapsamındaki bazı konutlarda yüzde 1 oranı şartlarıyla uygulanabilir.
Yıllara yaygın inşaat işlerinde geçici vergi ödenir mi?
Yıllara yaygın inşaat ve onarım işlerinin kazancı iş bitmeden kesinleşmediği için bu işlerin kazancı geçici vergi matrahına dahil edilmez. Şirketin diğer faaliyetlerinden elde ettiği kazançlar ise geçici vergiye tabidir.
Hakedişten kesilen stopaj ne zaman mahsup edilir?
Kesilen stopaj, işin bittiği yılın gelir veya kurumlar vergisi beyannamesinde hesaplanan vergiden mahsup edilir; mahsup edilemeyen kısım şartlarıyla iade alınabilir.
İlgili Yazılar
- Anonim Şirketlerde İcra Yoluyla Edinilen Gayrimenkul Satışı
- SGK ve İş Hukuku: İşverenler İçin Temel İlkeler
- 2026 Vergi Rehberi: Şirketler İçin 10 Kritik Konu
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır. İnşaat projelerinizin vergi planlaması ve muhasebesi için bizimle iletişime geçebilirsiniz.
Diğer meslek ve sektör rehberlerimiz: Avukatlar, Mimarlar, Mühendisler, Yazılım hizmeti ihracatı.
Bu konuda desteğe mi ihtiyacınız var?
Defter kayıtlarınızın ve beyanname takviminizin düzenli yürütülmesi için Muhasebe ve Defter Tutma hizmetimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.