Mühendisler İçin 2026 Vergi Rehberi: Serbest Mühendislik, KDV Tevkifatı ve Yurt Dışı Hizmette Yüzde 100 İndirim
Proje çizen, statik hesap yapan, tesisat ve elektrik projesi hazırlayan, danışmanlık veren veya yurt dışındaki firmalara uzaktan mühendislik hizmeti sunan mühendislerin sayısı her yıl artıyor. Bu çalışma modelinin vergi tarafı ise çoğu zaman göz ardı ediliyor: serbest meslek makbuzu, stopaj, KDV tevkifatı, şirketleşme ve yurt dışı hizmetlerdeki istisnalar doğru kurgulanmazsa hem fazla vergi ödeniyor hem de inceleme riski doğuyor. Bu rehberde serbest çalışan mühendislerin ve mühendislik firmalarının 2026 yılında bilmesi gereken vergi kurallarını özetledik.
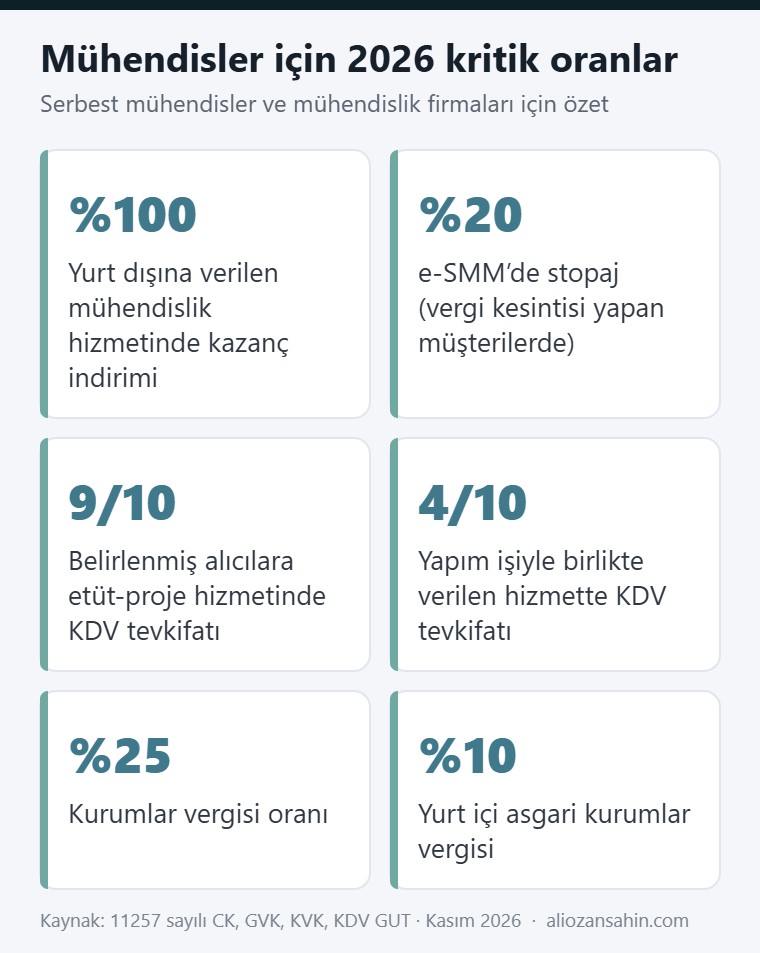
Kısa cevap: Kendi adına çalışan mühendisler serbest meslek kazancı elde eder ve e-Serbest Meslek Makbuzu düzenler; şirket müşterilerde yüzde 20 stopaj, genel oranda yüzde 20 KDV uygulanır. Kamu kurumları gibi belirlenmiş alıcılara verilen etüt, plan-proje ve danışmanlık hizmetlerinde KDV’nin 9/10’u, yapım işiyle birlikte verilen mühendislik hizmetlerinde 4/10’u tevkif edilir. Yurt dışındaki müşterilere verilen mühendislik hizmetlerinde 2026 kazançları için yüzde 100 kazanç indirimi uygulanır.
Serbest mühendislikte vergilendirme
Mesleki faaliyetini kendi adına ve hesabına yürüten mühendisler serbest meslek erbabıdır ve vergi dairesinde mükellefiyet açtırmaları gerekir. Kazanç tahsil esasına göre hesaplanır: yıl içinde tahsil edilen proje, hesap, kontrol ve danışmanlık bedellerinden belgelendirilmiş mesleki giderler düşülür. Kalan tutar 2026 yılı ücret dışı gelirler tarifesine göre yüzde 15 ile yüzde 40 arasında artan oranlarla vergilendirilir. Yıl içinde üçer aylık dönemler halinde geçici vergi verilir; dördüncü dönem geçici vergi 2025 yılından itibaren yeniden uygulanmaktadır.
Bordrolu çalışırken serbest proje yapmak
Bir şirkette maaşlı çalışırken ara sıra proje yapan mühendislerde, faaliyet devamlılık göstermiyorsa elde edilen gelir arızi serbest meslek kazancı olarak yıllık beyannameyle beyan edilir. Projeler düzenli hale geldiğinde ise serbest meslek mükellefiyeti açtırmak gerekir. Tek işverenden alınan ve beyan sınırını aşmayan ücret beyannameye dahil edilmez; ancak serbest meslek kazancının beyanı gerekir ve kesilen stopajlar hesaplanan vergiden mahsup edilir. Çalıştığınız şirketle rekabet yasağı ve iş sözleşmesi hükümlerini de ayrıca kontrol etmeniz önerilir.
e-SMM, stopaj ve KDV
Serbest çalışan mühendisler her tahsilat için e-SMM düzenler. Müşteri vergi kesintisi yapmakla yükümlü bir şirket veya kurumsa brüt ücret üzerinden yüzde 20 stopaj keser; bireysel müşterilerde stopaj uygulanmaz. Mühendislik hizmetlerinde genel KDV oranı yüzde 20’dir.
| Hizmet türü ve alıcı | KDV tevkifatı |
|---|---|
| Belirlenmiş alıcılara (kamu kurumları, bankalar vb.) verilen etüt, plan-proje, danışmanlık, denetim hizmetleri | 9/10 |
| Yapım işiyle birlikte verilen mühendislik-mimarlık ve etüt-proje hizmetleri (belirlenmiş alıcılara veya KDV dahil 5 milyon TL’yi aşan işlerde) | 4/10 |
| Özel sektördeki şirketlere bağımsız olarak verilen proje ve danışmanlık hizmetleri | Genellikle yok |
| Yurt dışındaki müşteriye verilen ve yurt dışında yararlanılan hizmetler | KDV istisnası |
Tevkifatlı işlemlerde makbuzda hesaplanan KDV, tevkif edilen kısım ve tahsil edilecek kısım ayrı ayrı gösterilir. Tevkifat nedeniyle indirimle giderilemeyen KDV için şartları sağlandığında iade talep edilebilir.
Yurt dışı mühendislik hizmetlerinde yüzde 100 indirim
30 Nisan 2026 tarihli 11257 sayılı Cumhurbaşkanı Kararı ile Türkiye’den yurt dışındaki müşterilere verilen mühendislik, mimarlık, tasarım, yazılım ve benzeri hizmetlerde kazanç indirimi oranı 1 Ocak 2026’dan itibaren elde edilen kazançlar için yüzde 100’e yükseltildi. Bu oran 2025 yılında yüzde 80’di. İndirimden yararlanmak için:
- Hizmetin Türkiye’de verilmesi ve yurt dışındaki müşterinin hizmetten münhasıran yurt dışında yararlanması gerekir.
- Makbuz veya fatura yurt dışında yerleşik müşteri adına düzenlenmelidir.
- Bu hizmetlerden elde edilen kazancın yıllık beyanname verme süresine kadar Türkiye’ye getirilmesi gerekir.
- Yurt içi ve yurt dışı işlerin gelir ve giderleri ayrı izlenmelidir; faaliyet zararla sonuçlanırsa indirim uygulanmaz.
Danışmanlık ve aracılık hizmetleri bu indirimin kapsamı dışındadır. Bu nedenle sözleşmede ve makbuzda hizmetin niteliği (örneğin proje hazırlama, mühendislik hesabı, tasarım) açıkça yazılmalıdır. KDV tarafındaki hizmet ihracatı istisnası için yurt dışına KDV’siz fatura rehberimize göz atabilirsiniz.
Şahıs mı, limited şirket mi?
Kazanç arttıkça ve ekip büyüdükçe şirketleşme gündeme gelir. Limited şirkette kurum kazancı yüzde 25 kurumlar vergisine tabidir; kâr payı dağıtımında ayrıca yüzde 15 stopaj uygulanır. Yeni kurulan şirketler ilk üç hesap dönemi boyunca yurt içi asgari kurumlar vergisinden muaftır; sonrasında indirim ve istisnalar düşülmeden önceki kurum kazancının yüzde 10’undan az vergi ödenemez. Hizmet ihracatı kazanç indirimi asgari kurumlar vergisi hesabında dikkate alınmadığından, ağırlıklı olarak yurt dışına çalışan mühendislik firmalarında şahıs ve şirket yapısının vergi yükü mutlaka karşılaştırılmalıdır. Ayrıntılı karşılaştırma için şirket türleri yazımızı ve hizmet ihracatında şirket vergileri yazımızı inceleyebilirsiniz.
Mühendislik giderleri
- Hesap ve tasarım yazılımı lisansları (yurt dışından alınan lisanslarda 2 No.lu KDV beyanı gerekebilir)
- Bilgisayar, ölçüm cihazları ve diğer demirbaşların amortismanı
- Büro kirası ve aidatları (gerçek kişiden kiralamada yüzde 20 kira stopajı beyan edilir)
- Meslek odası aidatları, sertifika, eğitim ve mesleki yayın giderleri
- Şantiye ve saha ziyaretleri için yol, konaklama ve araç giderleri (binek araçlarda kanuni sınırlamalarla)
- Personel ücretleri ve SGK primleri, kendi Bağ-Kur primleriniz
Bağ-Kur ve sosyal güvenlik
Serbest çalışan mühendisler 4/b (Bağ-Kur) kapsamında sigortalıdır. 2026 yılında en düşük Bağ-Kur primi aylık 11.808,23 TL, primlerini zamanında ödeyenler için indirimli tutar 10.156,73 TL’dir. Aynı anda bordrolu çalışan mühendislerde 4/a sigortalılık öncelikli olduğundan Bağ-Kur primi doğmaz; bu durum mükellefiyet açılışında SGK’ya doğru bildirilmelidir.
Mali müşavir notu
Mühendis müşterilerimizde en sık gördüğümüz sorunlar; kamuya verilen proje hizmetlerinde 9/10 tevkifatın atlanması, yurt dışı işlerin danışmanlık olarak tanımlanıp indirim hakkının kaybedilmesi ve bordrolu çalışırken yapılan serbest işlerin beyan edilmemesidir. Sözleşme ve makbuz düzeni baştan doğru kurulduğunda 2026’daki yüzde 100 indirim, yurt dışına çalışan mühendisler için çok önemli bir vergi avantajı sağlar.
Sık Sorulan Sorular
Serbest çalışan mühendis hangi belgeyi düzenler?
Kendi adına çalışan mühendisler tahsilatları için e-Serbest Meslek Makbuzu düzenler. Mühendislik hizmetini şirket olarak veren firmalar ise fatura düzenler.
Mühendislik hizmetinde KDV oranı kaçtır?
Mühendislik hizmetlerinde genel KDV oranı yüzde 20’dir. Yurt dışındaki müşteriye verilen ve yurt dışında yararlanılan hizmetler KDV’den istisnadır.
Kamuya proje hizmeti verirken tevkifat uygulanır mı?
Evet. Belirlenmiş alıcılara verilen etüt, plan-proje ve danışmanlık hizmetlerinde KDV’nin 9/10’u alıcı tarafından tevkif edilir.
Yurt dışına mühendislik hizmeti veren vergi öder mi?
Şartları sağlanırsa 2026 yılından itibaren bu hizmetlerden elde edilen kazancın tamamı gelir veya kurumlar vergisi matrahından indirilebilir. Şirketlerde ise asgari kurumlar vergisi ayrıca hesaplanmalıdır.
Maaşlı çalışan mühendis serbest proje yapabilir mi?
Vergi açısından mümkündür. Faaliyet arızi ise yıllık beyannameyle beyan edilir; düzenli hale gelirse serbest meslek mükellefiyeti açılmalıdır. İş sözleşmesindeki rekabet yasağı hükümleri ayrıca kontrol edilmelidir.
İlgili Yazılar
- Hizmet İhracatında Şirket Vergileri ve Avantajlar
- Yurt Dışına Hizmet Verenler İçin KDV’siz Fatura Rehberi
- Limited, Anonim ve Şahıs Şirketi Farkları
- 2026 Vergi Rehberi: Şirketler İçin 10 Kritik Konu
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır. Mühendislik faaliyetinizin vergi planlaması için bizimle iletişime geçebilirsiniz.
Diğer meslek ve sektör rehberlerimiz: Avukatlar, Mimarlar, Yazılım hizmeti ihracatı, İnşaat muhasebesi.
Bu konuda desteğe mi ihtiyacınız var?
Serbest meslek kazancınızın kaydı, faturalaması ve vergi planlaması için Freelancer Muhasebe ve Vergi Danışmanlığı hizmetimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.