Avukatlar İçin 2026 Vergi ve Muhasebe Rehberi: e-SMM, Stopaj, KDV ve Karşı Vekâlet Ücreti
Serbest çalışan avukatların mesleki gündemi duruşmalar, dilekçeler ve müvekkil görüşmeleriyle dolu; vergi ve muhasebe işleri ise çoğu zaman ay sonuna kalıyor. Oysa e-Serbest Meslek Makbuzu, stopaj, KDV, karşı vekâlet ücreti ve büro kirası stopajı gibi konularda yapılan küçük hatalar, vergi incelemesinde ciddi cezalara dönüşebiliyor. Bu rehberde serbest çalışan avukatların 2026 yılında bilmesi gereken vergi ve muhasebe kurallarını pratik örneklerle derledik.
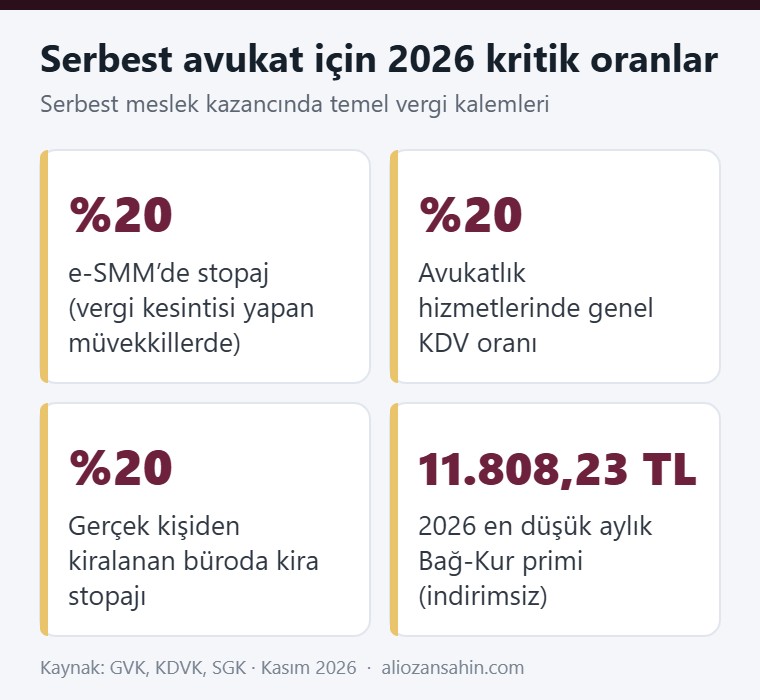
Kısa cevap: Serbest çalışan avukatlar serbest meslek kazancı elde eder ve her tahsilat için e-Serbest Meslek Makbuzu (e-SMM) düzenler. Müvekkil şirket veya kurumsa brüt ücretten yüzde 20 stopaj keser; avukatlık hizmetlerinde genel KDV oranı yüzde 20’dir. Kazanç tahsil esasına göre hesaplanır, yıl içinde geçici vergi, Mart ayında yıllık gelir vergisi beyannamesi verilir.
Avukatlar hangi vergileri öder?
- Gelir vergisi: Serbest meslek kazancı, 2026 yılı ücret dışı gelirler tarifesine göre yüzde 15’ten yüzde 40’a kadar artan oranlarla vergilendirilir.
- Geçici vergi: Üçer aylık dönemler halinde beyan edilir; 2025 yılından itibaren dördüncü dönem geçici vergi beyannamesi yeniden verilmektedir.
- KDV: Avukatlık hizmetlerinde genel oran yüzde 20’dir; aylık KDV beyannamesi verilir.
- Muhtasar ve prim hizmet beyannamesi: Personel çalıştıran veya gerçek kişiden büro kiralayan avukatlar, kestikleri stopajları bu beyannameyle bildirir.
e-Serbest Meslek Makbuzu ve stopaj
Avukatlar, tahsil ettikleri her ücret için e-SMM düzenlemek zorundadır. Müvekkil gelir vergisi kesintisi yapmakla yükümlü bir şirket, kurum veya serbest meslek erbabıysa, brüt ücret üzerinden yüzde 20 stopaj keser ve bunu kendi muhtasar beyannamesiyle öder. Bireysel müvekkillerde stopaj uygulanmaz; bu durumda brüt ücret ve KDV doğrudan tahsil edilir.
| Örnek: Şirkete 50.000 TL brüt ücretli e-SMM | Tutar |
|---|---|
| Brüt ücret | 50.000 TL |
| Stopaj (%20, müvekkil keser) | -10.000 TL |
| Net ücret | 40.000 TL |
| KDV (%20) | +10.000 TL |
| Avukatın hesabına yatacak tutar | 50.000 TL |
Kesilen stopaj avukat için peşin ödenmiş vergidir; geçici vergi ve yıllık beyannamede hesaplanan vergiden mahsup edilir. Bu nedenle müvekkillerden stopajın beyan edildiğini gösteren kayıtların düzenli toplanması önemlidir.
Karşı vekâlet ücreti nasıl vergilendirilir?
Mahkeme kararıyla karşı tarafa yüklenen vekâlet ücreti avukata aittir ve tahsil edildiği anda serbest meslek kazancı olarak e-SMM düzenlenmesi gerekir. Uygulamada karşı vekâlet ücreti KDV dahil kabul edilir; makbuzdaki brüt tutar, tahsil edilen tutarın ilgili KDV oranına göre (yüzde 20 için 1,20’ye) bölünmesiyle bulunur. Makbuzun kimin adına düzenleneceği ve stopaj uygulanıp uygulanmayacağı ödemeyi kimin yaptığına göre değişir. İcra dairesi aracılığıyla yapılan tahsilatlarda da aynı belge düzeni geçerlidir.
Avukatlık ücreti ve asgari ücret tarifesi
Avukatlık Kanunu’na göre avukatlık ücreti, Türkiye Barolar Birliği tarafından yayımlanan avukatlık asgari ücret tarifesinin altında kararlaştırılamaz. Vergi açısından da makbuzlarda tarifenin altında kalan tutarlar inceleme riskine yol açabilir; ücret sözleşmelerinin yazılı yapılması ve tahsilatların makbuza bağlanması en güvenli yoldur.
Avukatlar hangi giderleri düşebilir?
Serbest meslek kazancı tahsil esasına göre hesaplanır: yıl içinde tahsil edilen ücretlerden, mesleki faaliyetle ilgili ve belgelendirilmiş giderler düşülür. Başlıca gider kalemleri şunlardır:
- Büro kirası, aidat, elektrik, su, ısınma ve iletişim giderleri
- Personel ücretleri, SGK primleri ve kendi Bağ-Kur primleriniz
- Baro aidatları, mesleki yayın, içtihat programı ve yazılım abonelikleri
- Elektronik imza, kırtasiye, kargo ve tebligat giderleri
- Mesleki seyahat ve konaklama giderleri
- Mesleki faaliyette kullanılan demirbaşların ve aracın amortismanı (binek araçlarda kanuni sınırlamalarla)
Büroyu gerçek kişiden kiralıyorsanız, kira ödemesi üzerinden yüzde 20 stopaj kesip muhtasar beyannameyle beyan etmeniz gerekir. Evinizin bir bölümünü büro olarak kullanıyorsanız, giderlerin hangi oranda yazılabileceğini home ofis giderleri yazımızda açıkladık.
Defter ve kayıt düzeni
Serbest çalışan avukatlar serbest meslek kazanç defterini Gelir İdaresi Başkanlığı’nın Defter Beyan Sistemi’nde tutar. e-SMM’ler sisteme otomatik aktarılabildiği için gelir kayıtları büyük ölçüde kolaylaşmıştır; giderlere ait belgelerin ise ay içinde düzenli olarak mali müşavire iletilmesi gerekir. Defter Beyan Sistemi hakkında daha fazla bilgi için Defter Beyan Sistemi yazımızı okuyabilirsiniz.
Bağ-Kur ve sosyal güvenlik
Serbest çalışan avukatlar 4/b (Bağ-Kur) kapsamında sigortalıdır. 2026 yılında en düşük Bağ-Kur primi aylık 11.808,23 TL, prim borcu olmayanlar için 5 puan indirimli tutar 10.156,73 TL’dir. Primlerin zamanında ödenmesi hem indirimden yararlanmak hem de sağlık hizmetlerinin kesintisiz sürmesi için önemlidir.
Mali müşavir notu
Avukat müvekkillerimizde en sık karşılaştığımız hatalar; karşı vekâlet ücretinin makbuza bağlanmaması, büro kirası stopajının beyan edilmemesi ve şirket müvekkillerin kestiği stopajların mahsup edilmeyi unutulmasıdır. Yıl içinde aylık düzenli bir kontrol, Mart ayındaki yıllık beyannamede sürprizlerin önüne geçer. Hatalı beyanların nasıl düzeltileceği için düzeltme beyannamesi yazımıza göz atabilirsiniz.
Sık Sorulan Sorular
Avukatlar fatura mı, serbest meslek makbuzu mu düzenler?
Serbest çalışan avukatlar tahsil ettikleri ücretler için serbest meslek makbuzu düzenler. Bu makbuzlar elektronik ortamda e-Serbest Meslek Makbuzu (e-SMM) olarak düzenlenir.
Avukatlık ücretinde stopaj oranı kaçtır?
Ödemeyi yapan müvekkil vergi kesintisi yapmakla yükümlüyse brüt ücret üzerinden yüzde 20 stopaj keser. Bireysel müvekkillerden yapılan tahsilatlarda stopaj uygulanmaz.
Karşı vekâlet ücreti için makbuz kesilir mi?
Evet. Karşı vekâlet ücreti avukatın serbest meslek kazancıdır ve tahsil edildiğinde e-SMM düzenlenir. Tahsil edilen tutar KDV dahil kabul edilerek brüt ücret hesaplanır.
Avukatlar geçici vergi verir mi?
Evet. Serbest meslek erbabı üçer aylık dönemler halinde geçici vergi beyannamesi verir; 2025 yılından itibaren dördüncü dönem geçici vergi de yeniden uygulanmaktadır.
Avukat kendi Bağ-Kur primini gider yazabilir mi?
Evet. Serbest meslek erbabının kendisi için ödediği Bağ-Kur primleri mesleki kazancın tespitinde gider olarak dikkate alınır.
İlgili Yazılar
- Defter Beyan Sistemi ve Yıl Başı İşlemleri
- Home Ofis Faturaları Gider Yazılabilir mi?
- Düzeltme Beyannamesi Nasıl Verilir?
- Vergi Suç ve Cezaları
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır. Hukuk büronuzun vergi ve muhasebe süreçleri için bizimle iletişime geçebilirsiniz.
Diğer meslek ve sektör rehberlerimiz: Mimarlar, Mühendisler, Yazılım hizmeti ihracatı, İnşaat muhasebesi.
Bu konuda desteğe mi ihtiyacınız var?
Serbest meslek kazancınızın kaydı, faturalaması ve vergi planlaması için Freelancer Muhasebe ve Vergi Danışmanlığı hizmetimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.