Mimarlar İçin 2026 Vergi Rehberi: Serbest Mimarlık, KDV Tevkifatı ve Yurt Dışı Projelerde Yüzde 100 İndirim
Mimarlık mesleği, tasarım kadar sözleşme, faturalama ve vergi planlaması da gerektiriyor. Serbest çalışan bir mimarın kestiği her makbuzda stopaj ve KDV doğru hesaplanmalı, kamu projelerinde KDV tevkifatı unutulmamalı, büyüyen ofislerde şirketleşme zamanı iyi belirlenmeli. 2026 yılında ise yurt dışına proje çizen mimarlar için önemli bir fırsat doğdu: yurt dışına verilen mimarlık hizmetlerinden elde edilen kazancın tamamı vergi matrahından indirilebiliyor. Bu rehberde serbest mimarların ve mimarlık ofislerinin bilmesi gereken güncel vergi kurallarını derledik.
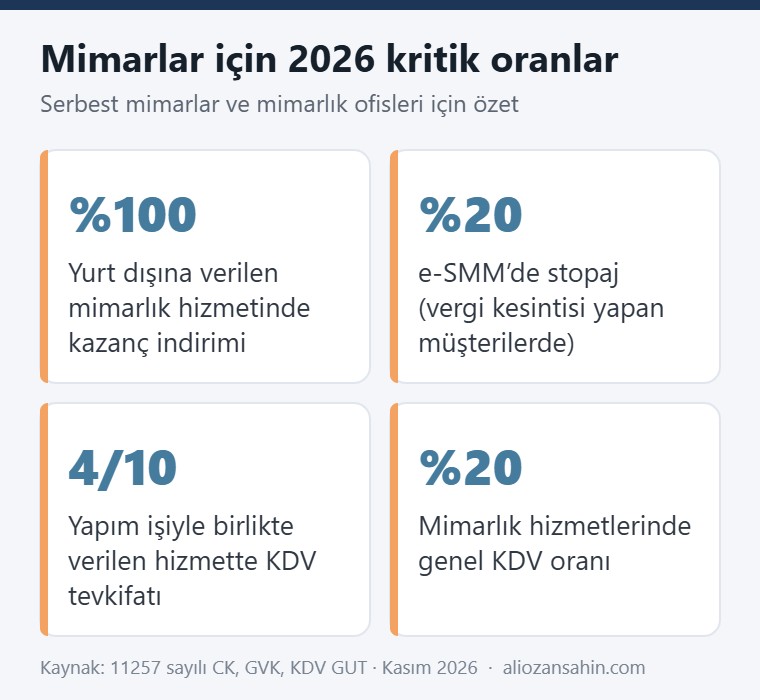
Kısa cevap: Serbest çalışan mimarlar serbest meslek kazancı elde eder, e-SMM düzenler; şirket müşterilerde yüzde 20 stopaj, genel oranda yüzde 20 KDV uygulanır. Yapım işleriyle birlikte verilen mimarlık hizmetlerinde ve kamuya verilen proje hizmetlerinde KDV tevkifatı söz konusu olabilir. Yurt dışındaki müşterilere verilen mimarlık hizmetlerinde 2026 kazançları için yüzde 100 kazanç indirimi ve KDV istisnası uygulanır.
Serbest mimarlıkta vergilendirme
Kendi adına ve hesabına çalışan mimarlar serbest meslek erbabıdır. Kazanç tahsil esasına göre hesaplanır: yıl içinde tahsil edilen proje ve danışmanlık bedellerinden, mesleki faaliyetle ilgili belgelendirilmiş giderler düşülür. Kazanç 2026 yılı ücret dışı gelirler tarifesine göre 190.000 TL’ye kadar yüzde 15’ten başlayıp 5.300.000 TL’yi aşan kısım için yüzde 40’a kadar çıkan oranlarla vergilendirilir. Yıl içinde dört dönem geçici vergi, Mart ayında yıllık beyanname verilir.
e-SMM, stopaj ve KDV
Her tahsilat için e-Serbest Meslek Makbuzu düzenlenir. Müşteri bir şirket veya kurumsa brüt ücret üzerinden yüzde 20 stopaj keser; bireysel müşterilerde stopaj uygulanmaz. Mimarlık hizmetlerinde genel KDV oranı yüzde 20’dir. Örneğin şirkete 100.000 TL brüt bedelli bir proje için makbuz düzenlendiğinde müşteri 20.000 TL stopaj keser, 20.000 TL KDV eklenir ve hesabınıza 100.000 TL yatar.
Mimarlık hizmetlerinde KDV tevkifatı
Mimarlık hizmeti bir yapım işiyle birlikte veriliyorsa, KDV Genel Uygulama Tebliği’ne göre belirlenmiş alıcılara karşı yapılan işlerde ve diğer KDV mükelleflerine karşı KDV dahil 5 milyon TL’yi aşan işlerde hesaplanan KDV’nin 4/10’u alıcı tarafından tevkif edilir. Yapım işinden bağımsız olarak kamu kurumları gibi belirlenmiş alıcılara verilen etüt, plan-proje ve danışmanlık hizmetlerinde ise 9/10 oranında tevkifat uygulanır. Tevkifatlı işlemlerde makbuzda tevkif edilen KDV ayrıca gösterilmeli ve tahsil edilen KDV ile beyan edilen KDV birbirine karıştırılmamalıdır.
Yurt dışı projelerde yüzde 100 kazanç indirimi
30 Nisan 2026 tarihli 11257 sayılı Cumhurbaşkanı Kararı ile yurt dışına verilen mimarlık, mühendislik, tasarım ve yazılım gibi hizmetlerde kazanç indirimi oranı 1 Ocak 2026’dan itibaren yüzde 100’e çıkarıldı. Yurt dışındaki bir yatırımcıya veya şirkete Türkiye’den proje çizen bir mimar, şartları sağladığı takdirde bu işten elde ettiği kazancın tamamını gelir vergisi matrahından düşebilir.
- Müşteri Türkiye’de yerleşik olmamalı; hizmet Türkiye’de verilmeli ve münhasıran yurt dışında yararlanılmalıdır (örneğin proje yurt dışındaki bir yapı için hazırlanmalıdır).
- Makbuz veya fatura yurt dışındaki müşteri adına düzenlenmelidir.
- Kazanç, beyanname verme süresine kadar Türkiye’ye getirilmelidir.
- Yurt içi ve yurt dışı işlerin gelir ve giderleri ayrı izlenmelidir.
Aynı hizmet KDV açısından da hizmet ihracatı istisnasına tabidir; makbuz KDV’siz düzenlenir ve yüklenilen KDV iade alınabilir. Konunun ayrıntılarını hizmet ihracatında şirket vergileri ve yurt dışına KDV’siz fatura yazılarımızda ele aldık.
Şahıs mı, limited şirket mi?
Ofis büyüdükçe ve ekip genişledikçe şirketleşme gündeme gelir. Limited şirkette kurum kazancı yüzde 25 kurumlar vergisine tabidir; kâr ortaklara dağıtıldığında ayrıca yüzde 15 stopaj uygulanır. Şirketler, kuruluş yılı dahil ilk üç hesap dönemi sonrasında yurt içi asgari kurumlar vergisi uygulamasına da tabi olur. Yurt dışı projelerden elde edilen kazanç indirimi asgari kurumlar vergisi hesabında düşülmediği için, ağırlıklı olarak yurt dışına çalışan ofislerde şahıs ve şirket yapısının vergi yükü mutlaka karşılaştırılmalıdır. Genel karşılaştırma için şirket türleri karşılaştırması yazımızı inceleyebilirsiniz.
Mimarlık ofisi giderleri
- Büro kirası ve aidatları (gerçek kişiden kiralamada yüzde 20 kira stopajı beyanı gerekir)
- Çizim ve modelleme yazılımı lisansları (yurt dışından alınanlarda 2 No.lu KDV beyanı gerekebilir)
- Bilgisayar, çizici, yazıcı ve diğer demirbaşların amortismanı
- Maket, baskı, render ve dış hizmet alımları
- Mimarlar Odası aidatları, mesleki eğitimler ve yayınlar
- Personel ücretleri ve SGK primleri, kendi Bağ-Kur primleriniz
- Şantiye ve müşteri ziyaretleri için yol ve konaklama giderleri
Bağ-Kur ve sosyal güvenlik
Serbest çalışan mimarlar 4/b (Bağ-Kur) kapsamında sigortalıdır. 2026 yılında en düşük Bağ-Kur primi aylık 11.808,23 TL, primlerini zamanında ödeyenler için indirimli tutar 10.156,73 TL’dir. Ödenen primler mesleki kazancın tespitinde gider olarak dikkate alınır.
Mali müşavir notu
Mimarlık ofislerinde en sık gördüğümüz sorunlar; proje bedellerinin aşamalı tahsil edildiği işlerde makbuzların gecikmesi, yapım işiyle birlikte verilen hizmetlerde tevkifatın atlanması ve yurt dışı projelerin yurt içi işlerle karışık kaydedilmesidir. Sözleşme aşamasında ödeme planını, tevkifat durumunu ve yurt dışı işin belgelerini netleştirmeniz, yıl sonunda hem vergi yükünü azaltır hem de olası incelemelerde sizi korur.
Sık Sorulan Sorular
Serbest mimarlar fatura mı kesmeli, makbuz mu?
Serbest meslek erbabı olarak çalışan mimarlar tahsilatları için e-Serbest Meslek Makbuzu düzenler. Şirket olarak çalışan mimarlık ofisleri ise fatura düzenler.
Yurt dışına proje çizen mimar vergi öder mi?
Şartları sağlanırsa yurt dışına verilen mimarlık hizmetinden elde edilen kazancın tamamı 2026 yılından itibaren vergi matrahından indirilebilir. Hizmet KDV’den de istisnadır.
Mimarlık hizmetinde KDV tevkifatı var mı?
Yapım işleriyle birlikte verilen mimarlık hizmetlerinde belirlenmiş alıcılara ve 5 milyon TL’yi aşan işlerde 4/10, kamu kurumları gibi belirlenmiş alıcılara bağımsız olarak verilen plan-proje hizmetlerinde 9/10 tevkifat uygulanır.
Mimarlar geçici vergi öder mi?
Evet. Serbest çalışan mimarlar üçer aylık dönemler halinde geçici vergi beyannamesi verir; 2025 yılından itibaren dördüncü dönem de yeniden uygulanmaktadır.
Mimarlık ofisi ne zaman şirkete dönüşmeli?
Kazanç yükseldikçe ve ekip büyüdükçe limited şirket avantajlı hale gelebilir. Ancak yurt dışı projelerin payı, asgari kurumlar vergisi ve kâr dağıtım stopajı birlikte hesaplanarak karar verilmelidir.
İlgili Yazılar
- Hizmet İhracatında Şirket Vergileri ve Avantajlar
- Yurt Dışına Hizmet Verenler İçin KDV’siz Fatura Rehberi
- Limited, Anonim ve Şahıs Şirketi Farkları
- İnşaat Muhasebesi 2026: Yıllara Yaygın İnşaat, Hakediş Stopajı, KDV Tevkifatı ve Konut KDV’si
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır. Mimarlık ofisinizin vergi planlaması için bizimle iletişime geçebilirsiniz.
Diğer meslek ve sektör rehberlerimiz: Avukatlar, Mühendisler, Yazılım hizmeti ihracatı, İnşaat muhasebesi.
Bu konuda desteğe mi ihtiyacınız var?
Serbest meslek kazancınızın kaydı, faturalaması ve vergi planlaması için Freelancer Muhasebe ve Vergi Danışmanlığı hizmetimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.