Fatura Kesme Sınırı 2026: 12.000 TL Kuralı, e-Arşiv Zorunluluğu ve Fatura Kesmeme Cezası
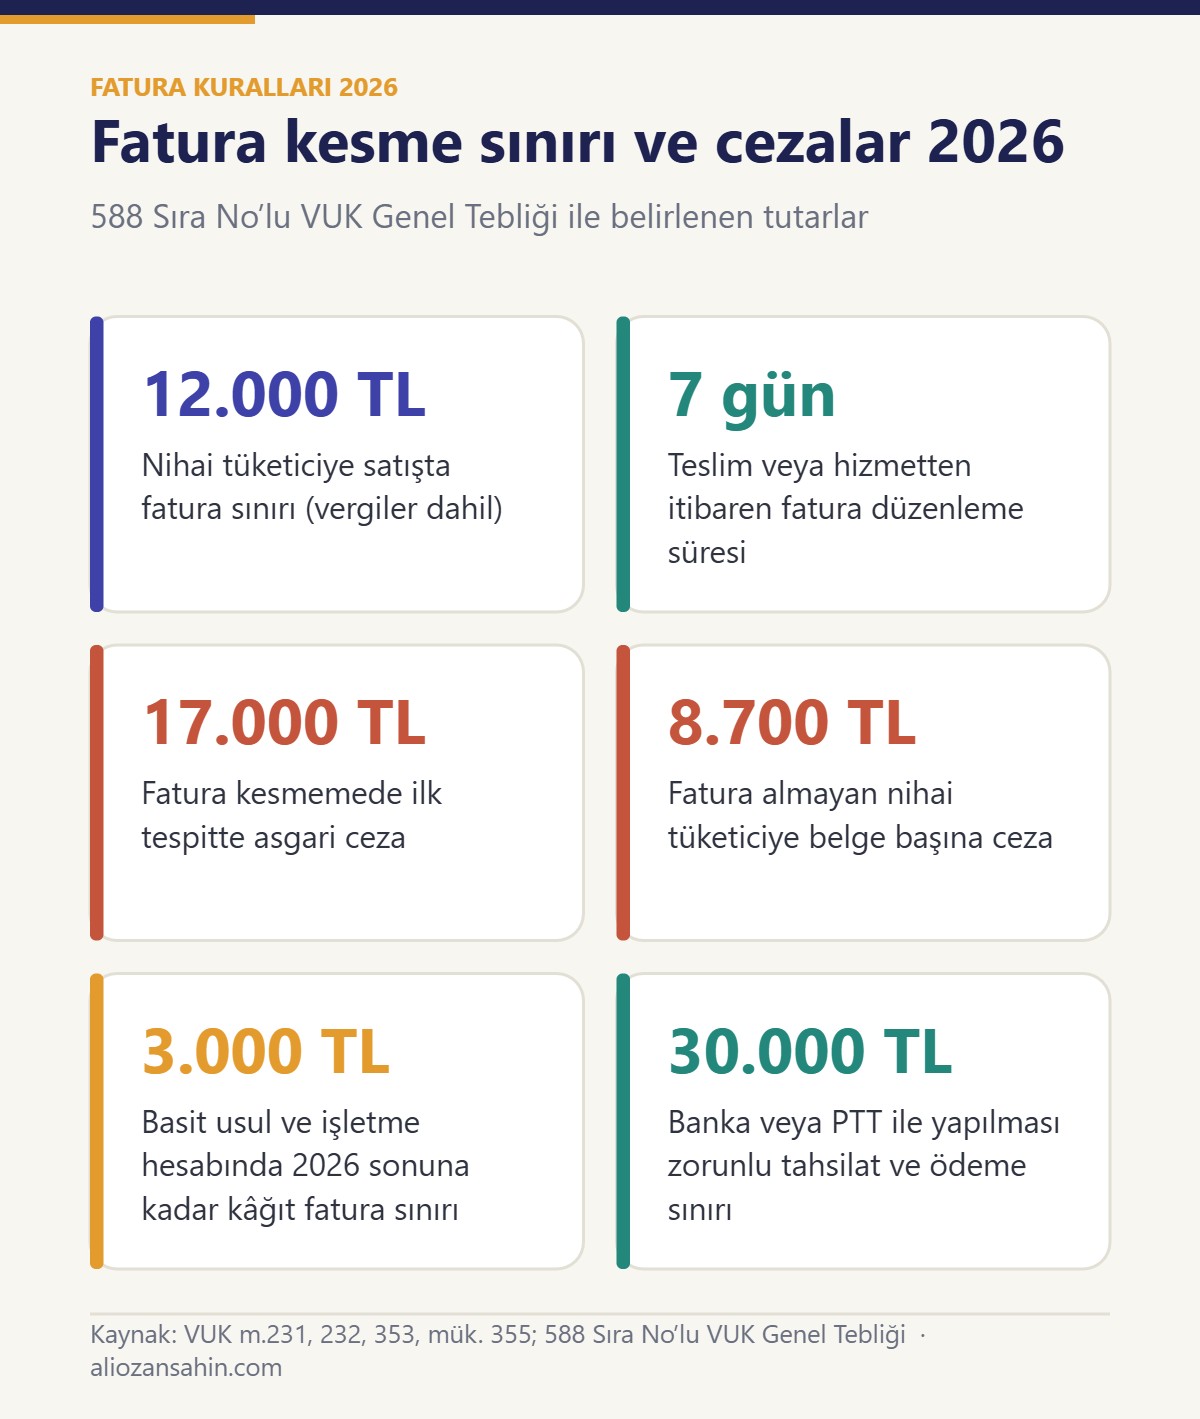
Kısa cevap: 2026 yılında fatura düzenleme sınırı 12.000 TL’dir (588 Sıra No’lu VUK Genel Tebliği). Tüccarlar ve serbest meslek erbabı birbirleriyle yaptıkları işlemlerde tutar ne olursa olsun fatura düzenler. Nihai tüketiciye yapılan satışlarda vergiler dahil tutar 12.000 TL’yi aşarsa fatura zorunludur; altında kalırsa ödeme kaydedici cihaz fişi verilebilir, ancak alıcı isterse yine fatura kesilir. Fatura, teslim veya hizmetten itibaren en geç 7 gün içinde düzenlenmelidir. Fatura kesmeme cezası ilk tespitte belge başına tutarın %10’u, en az 17.000 TL’dir.
“Kaç liradan sonra fatura kesmek zorundayım?”, “Müşteri istemezse fatura kesmesem olur mu?”, “Faturayı bir hafta sonra kesebilir miyim?” Bu sorular, özellikle yeni işletmelerin ve e-ticaret satıcılarının en sık sorduğu sorulardır. 2026’da hem fatura sınırı yükseldi hem de e-Arşiv zorunluluğu genişledi. Bu rehberde fatura kesme kurallarını, sürelerini ve cezalarını 2026 tutarlarıyla özetledik.
2026 fatura kesme sınırı: 12.000 TL
Vergi Usul Kanunu’nun 232. maddesindeki fatura kullanma mecburiyetine ilişkin tutar, her yıl yeniden değerleme oranına göre güncellenir. 31 Aralık 2025 tarihli Resmî Gazete’de yayımlanan 588 Sıra No’lu VUK Genel Tebliği ile bu tutar 2026 için 9.900 TL’den 12.000 TL’ye çıkarıldı.
| Yıl | Fatura düzenleme sınırı |
|---|---|
| 2022 | 2.000 TL |
| 2023 | 4.400 TL |
| 2024 | 6.900 TL |
| 2025 | 9.900 TL |
| 2026 | 12.000 TL |
12.000 TL aynı zamanda 2026’da doğrudan gider yazılabilecek demirbaş tutarının da sınırıdır. Bu tutarı aşmayan demirbaş alımları amortismana tabi tutulmadan gider yazılabilir (VUK m.313).
Kimler fatura kesmek zorunda?
VUK m.232’ye göre şu kişiler sattıkları mal ve yaptıkları işler için birbirlerine fatura vermek, birbirlerinden de fatura istemek ve almak zorundadır:
- Birinci ve ikinci sınıf tüccarlar (bilanço ve işletme esasına göre defter tutanlar),
- Kazancı basit usulde tespit edilen tüccarlar,
- Defter tutmakla yükümlü olsun olmasın serbest meslek erbabı,
- Zirai kazancı bilanço veya zirai işletme hesabı esasına göre tespit edilen çiftçiler.
Bu kişiler arasındaki işlemlerde tutar sınırı yoktur: 500 TL’lik bir satış da 50.000 TL’lik bir satış da faturayla belgelendirilir.
Nihai tüketiciye satışta kural
Yukarıdaki grupların dışında kalan alıcılara, yani nihai tüketicilere yapılan satışlarda:
| Satış tutarı (vergiler dahil) | Düzenlenecek belge |
|---|---|
| 12.000 TL’ye kadar | Ödeme kaydedici cihaz fişi veya perakende satış fişi; alıcı isterse fatura |
| 12.000 TL’yi aşan | Fatura zorunlu (e-Fatura veya e-Arşiv Fatura) |
Tutar sınırın altında olsa bile alıcı fatura isterse satıcının fatura vermesi zorunludur. Fatura alması gerektiği hâlde almayan nihai tüketiciye de 2026’da belge başına 8.700 TL, yıllık en fazla 87.000 TL ceza uygulanabilir (VUK m.353/3).
Fatura ne zaman kesilmeli? 7 gün kuralı
Fatura, malın teslimi veya hizmetin yapıldığı tarihten itibaren en geç 7 gün içinde düzenlenir. Bu süre içinde düzenlenmeyen fatura hiç düzenlenmemiş sayılır (VUK m.231/5). Yani 10. gün kesilen bir fatura, kanun açısından “fatura verilmemiş” sayılır ve özel usulsüzlük cezası doğurabilir. Ay sonunda toplu fatura kesme alışkanlığı bu nedenle risklidir.
e-Arşiv fatura zorunluluğu 2026
e-Fatura veya e-Arşiv uygulamasına dahil olan mükellefler bütün faturalarını elektronik ortamda düzenler. Bu sisteme henüz dahil olmayanlar için 2026’da şu kurallar geçerlidir:
- Basit usul ve işletme hesabı esası dışındaki mükellefler (örneğin bilanço esasına göre defter tutanlar): 1 Ocak 2026’dan itibaren tutarına bakılmaksızın tüm faturalarını GİB e-Arşiv portalından düzenler. 2025’te bu sınır 3.000 TL idi.
- Basit usul ve işletme hesabı esasına göre defter tutanlar: 31 Aralık 2026’ya kadar vergiler dahil 3.000 TL’ye kadar olan faturaları kâğıt olarak düzenleyebilir, bu tutarı aşan faturalar e-Arşiv portalından düzenlenir. 1 Ocak 2027’den itibaren bu mükellefler için de tutara bakılmaksızın tüm faturalar e-Arşiv olarak düzenlenecektir.
Kimlik numarasını paylaşmak istemeyen nihai tüketiciler için e-Arşiv faturada alıcı kimlik numarası alanına “11111111111” yazılabilir.
2027 değişikliği, basit usulde ve işletme defterine tabi çalışan küçük işletmelerin önümüzdeki en önemli belge düzeni değişikliğidir. Ocak ayına girmeden e-Arşiv portal kullanıcı bilgilerinin hazır olması ve fatura düzenleme alışkanlığının şimdiden oturtulması gerekir.
Fatura kesmeme cezası 2026
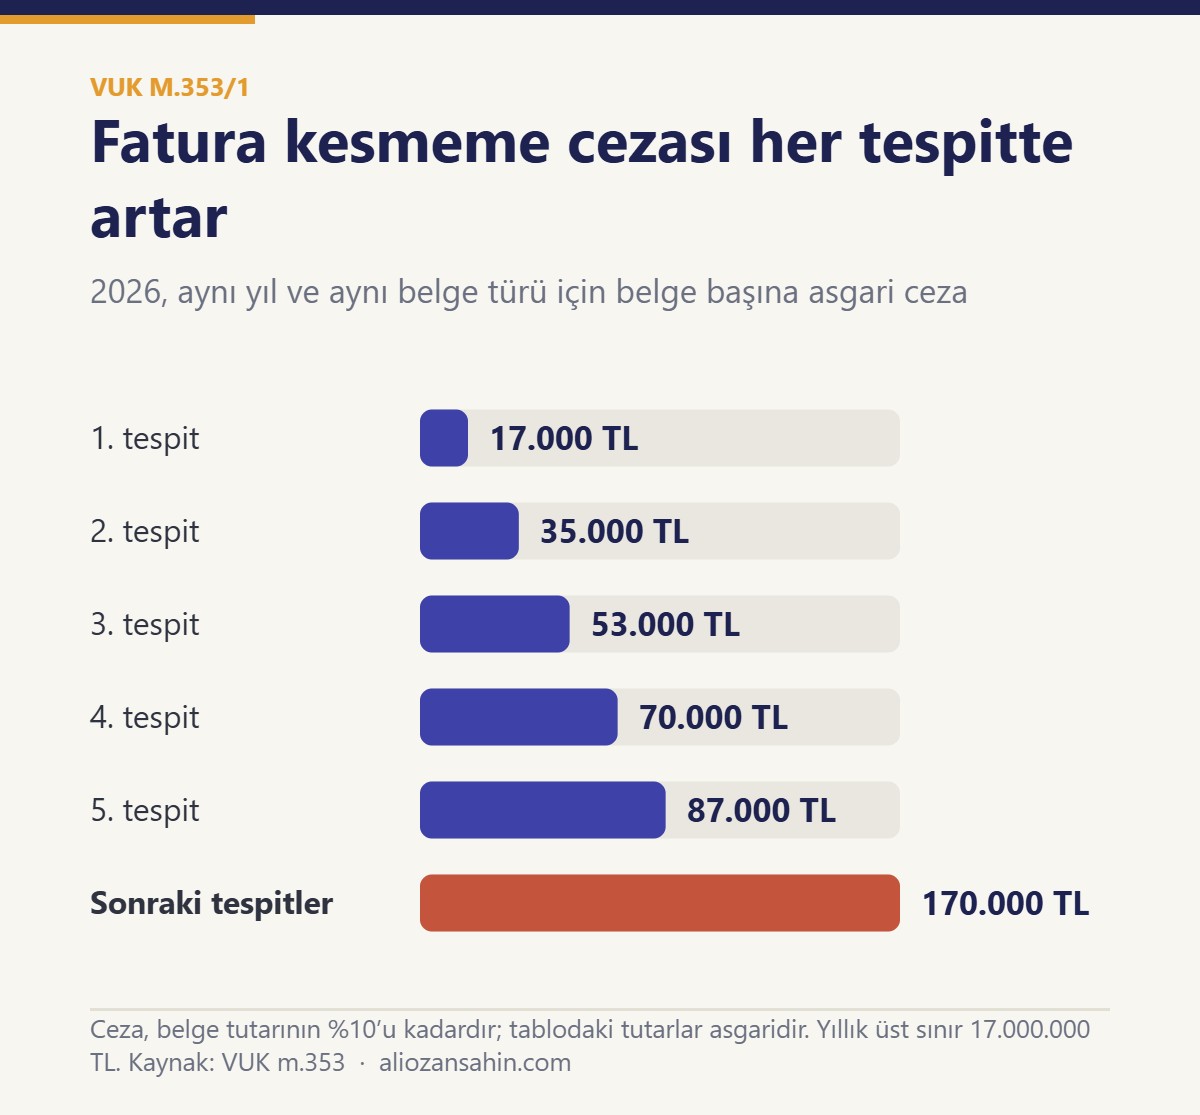
Fatura, gider pusulası, müstahsil makbuzu veya serbest meslek makbuzu verilmemesi ya da alınmaması hâlinde, belgeye yazılması gereken tutarın %10’u oranında özel usulsüzlük cezası kesilir (VUK m.353/1). 2024’te yapılan değişiklikle bu ceza, aynı takvim yılı içindeki tespit sayısına göre artan asgari tutarlarla uygulanıyor:
| Tespit sırası (aynı yıl, aynı belge türü) | 2026 asgari ceza (her belge için) |
|---|---|
| 1. tespit | 17.000 TL |
| 2. tespit | 35.000 TL |
| 3. tespit | 53.000 TL |
| 4. tespit | 70.000 TL |
| 5. tespit | 87.000 TL |
| Sonraki tespitler | 170.000 TL |
Bir takvim yılında her belge türü için kesilecek bu cezanın toplamı 17.000.000 TL’yi geçemez. Ceza, hem faturayı vermeyen satıcıya hem de almayan alıcıya ayrı ayrı kesilir. Ödeme kaydedici cihaz fişi, perakende satış fişi ve sevk irsaliyesi gibi belgelerin verilmemesi veya alınmaması da tespit sayısına göre artan özel usulsüzlük cezası gerektirir (VUK m.353/2).
Örnek
Bir şahıs işletmesi, kurumsal bir müşterisine yaptığı 50.000 TL’lik satış için fatura kesmedi ve bu, yıl içindeki ilk tespit. Tutarın %10’u 5.000 TL’dir, ancak ilk tespitteki asgari ceza 17.000 TL olduğundan satıcıya 17.000 TL özel usulsüzlük cezası kesilir. Faturayı almayan alıcı şirkete de ayrıca ceza kesilebilir. Aynı satış 300.000 TL olsaydı ceza tutarın %10’u olan 30.000 TL olurdu. Satılan malın KDV’si ile kazancın vergisi ayrıca tarh edilir ve vergi ziyaı cezası gündeme gelebilir.
Ceza ihbarnamesinin tebliğinden itibaren 30 gün içinde başvurulursa usulsüzlük ve özel usulsüzlük cezalarında VUK m.376 uyarınca indirim uygulanır. Ayrıntılar için Vergi Cezalarında İndirim Uygulaması yazımıza bakabilirsiniz.
Faturanın yanında tahsilat kuralı: 30.000 TL tevsik zorunluluğu
Mükelleflerin kendi aralarındaki ve nihai tüketicilerle yaptıkları 30.000 TL’yi aşan tahsilat ve ödemeleri banka, ödeme kuruluşu veya PTT aracılığıyla yapması zorunludur. Bu kurala uyulmazsa, VUK mükerrer 355 uyarınca işlem tutarının %10’u oranında ayrı bir özel usulsüzlük cezası kesilir. Yani büyük tutarlı satışlarda hem faturanın kesilmesi hem de ödemenin bankadan alınması gerekir.
Mali müşavir notu
Uygulamada en sık gördüğümüz iki hata, faturanın teslimden haftalar sonra toplu olarak kesilmesi ve nihai tüketiciye 12.000 TL’nin üzerindeki satışlarda yalnızca POS slibiyle yetinilmesidir. POS slibi fatura veya ödeme kaydedici cihaz fişi yerine geçmez. Pazaryerinde satış yapanlar için siparişlerin faturalandırılmasını otomatik entegrasyona bağlamak, 7 gün kuralını kaçırmamanın en güvenli yoludur.
Sık Sorulan Sorular
2026 fatura kesme sınırı ne kadar?
12.000 TL’dir. Nihai tüketiciye yapılan satışlarda vergiler dahil tutar 12.000 TL’yi aşarsa fatura düzenlemek zorunludur.
12.000 TL’nin altındaki satışlarda fatura kesmek zorunlu mu?
Tüccarlar ve serbest meslek erbabı arasındaki işlemlerde tutar ne olursa olsun fatura zorunludur. Nihai tüketiciye 12.000 TL’nin altındaki satışlarda ödeme kaydedici cihaz fişi yeterlidir, ancak alıcı isterse fatura verilmelidir.
Fatura kaç gün içinde kesilmelidir?
Malın teslimi veya hizmetin yapıldığı tarihten itibaren en geç 7 gün içinde. Bu sürede kesilmeyen fatura hiç kesilmemiş sayılır.
Fatura kesmeme cezası ne kadar?
2026’da belgeye yazılması gereken tutarın %10’u kadardır; ilk tespitte en az 17.000 TL, ikinci tespitte en az 35.000 TL’dir ve tespit sayısı arttıkça yükselir.
Basit usul mükellefleri kâğıt fatura kesebilir mi?
31 Aralık 2026’ya kadar vergiler dahil 3.000 TL’ye kadar olan faturalar kâğıt olarak düzenlenebilir. 1 Ocak 2027’den itibaren tutara bakılmaksızın tüm faturaların e-Arşiv portalından düzenlenmesi gerekir.
İlgili Yazılar
- Vergi Cezalarında İndirim Uygulaması
- Vergi Suç ve Cezaları
- Gerçek Usul Nedir? Gerçek Usul ve Basit Usul Farkı
- Trendyol’da Mağaza Nasıl Açılır? 2026 Muhasebe ve Vergi Rehberi
Kaynaklar
- 213 sayılı Vergi Usul Kanunu (m.231, m.232, m.313, m.353, mük. m.355, m.376)
- TÜRMOB, 2026 yılı fatura düzenleme tutarı sınırı ve e-Arşiv fatura uygulaması
- TÜRMOB, VUK’ta yer alan maktu tutar ve hadler 2026 (588 Sıra No’lu Tebliğ)
- PwC Türkiye, VUK ceza tutarları 2026
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır.
2026 rehber serimiz: Gelir Vergisi Dilimleri, Bağ-Kur Primi, Şirket Kapatma, Muhasebeci Değiştirmek.
Bu konuda desteğe mi ihtiyacınız var?
Belge düzeni, e-Arşiv geçişi ve fatura süreçleriniz için Vergi Danışmanlığı hizmetimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.