Yeniden Değerleme Oranı 2027: Yüzde 27,83 Oldu, Vergi, Harç ve Cezalar Ne Kadar Artacak?
Kısa cevap: 2027 yılı yeniden değerleme oranı yüzde 27,83 oldu. Bu oran, TÜİK’in Yurt İçi Üretici Fiyat Endeksi’nde ekim ayı itibarıyla 12 aylık ortalamaların değişimidir ve 1 Ocak 2027’den itibaren vergi kanunlarındaki maktu tutarlar, harçlar, damga vergisi, motorlu taşıtlar vergisi ve idari para cezaları bu oranda güncellenir. Emlak vergisi değerleri oranın yarısı kadar, yüzde 13,915 artar. Ancak Cumhurbaşkanı birçok kalemde artışı yüzde 50’ye kadar artırıp azaltabildiği için kesin tutarlar Aralık sonunda yayımlanacak tebliğlerle belli olacak.
Her yıl kasım ayında “yeni yılda vergi, harç ve cezalar ne kadar artacak?” sorusu gündeme gelir. Bu sorunun cevabı büyük ölçüde yeniden değerleme oranına bağlıdır. Bu yazıda oranın ne olduğunu, 2027’de hangi tutarları etkileyeceğini ve işletmeleri ilgilendiren başlıca sınırların 2027’de ne olabileceğini hesaplamalarıyla anlattık.
Yeniden değerleme oranı nedir?
Yeniden değerleme oranı, Vergi Usul Kanunu’nun mükerrer 298. maddesinin (B) fıkrasına göre belirlenir. Oran, Yurt İçi Üretici Fiyat Endeksi’nde (Yİ-ÜFE) ekim ayı itibarıyla on iki aylık ortalamalara göre meydana gelen değişimdir. Hazine ve Maliye Bakanlığı oranı her yıl Vergi Usul Kanunu Genel Tebliği ile ilan eder.
Oranın amacı, kanunlarda TL olarak yazılı tutarların enflasyon karşısında erimemesidir. Bu nedenle vergi dilimlerinden pasaport harcına, fatura sınırından trafik cezasına kadar pek çok tutar her yıl bu orana göre güncellenir.
2027 yeniden değerleme oranı kaç?
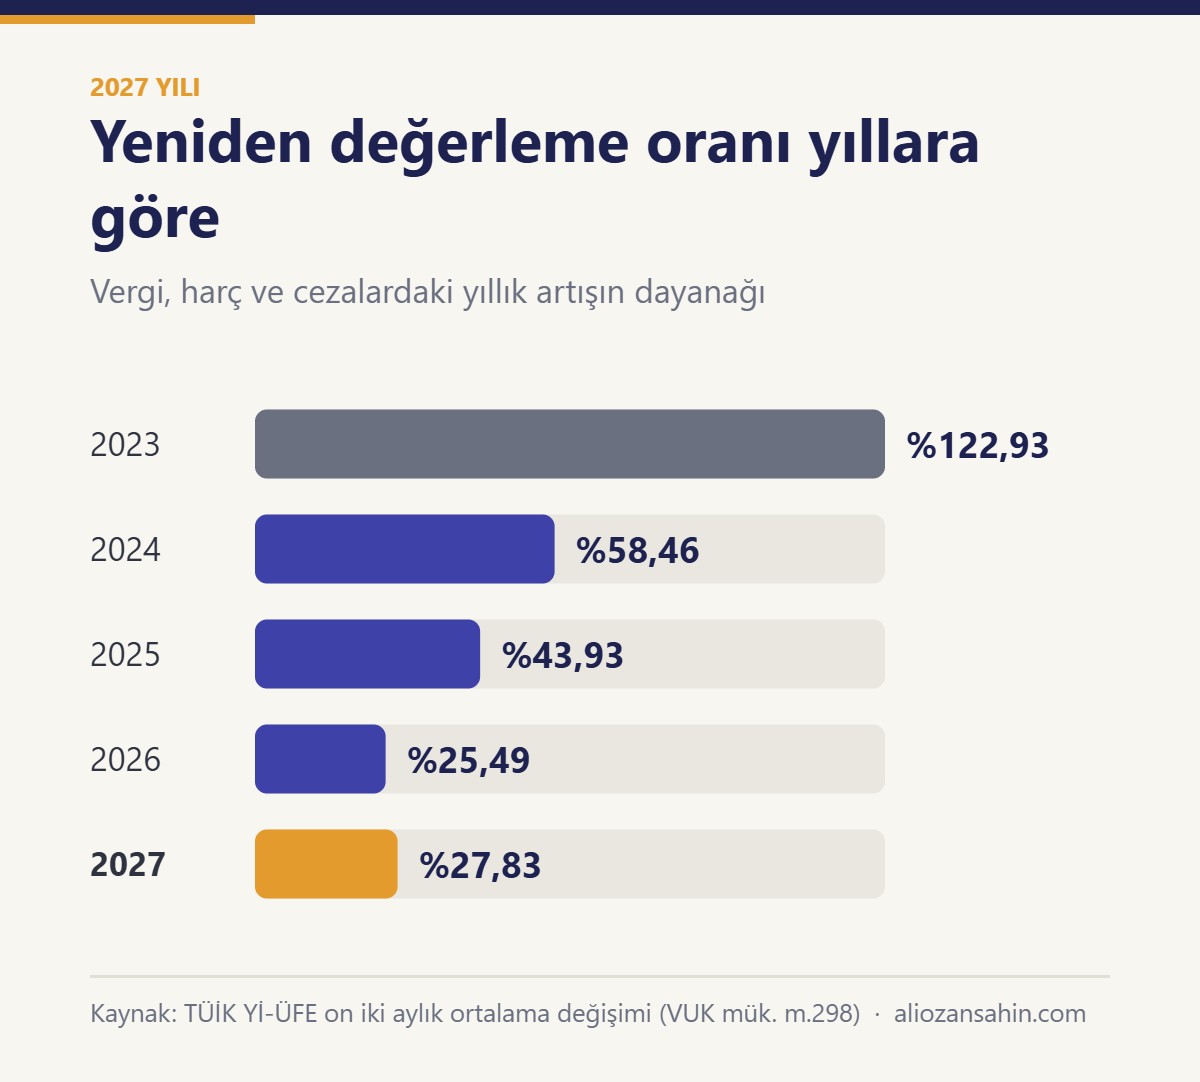
TÜİK’in 3 Kasım 2026’da açıkladığı ekim ayı verilerine göre 2027 yılında uygulanacak yeniden değerleme oranı yüzde 27,83 oldu. Oran, 2026 için uygulanan yüzde 25,49’un 2,34 puan üzerindedir.
| Uygulandığı yıl | Yeniden değerleme oranı |
|---|---|
| 2023 | %122,93 |
| 2024 | %58,46 |
| 2025 | %43,93 |
| 2026 | %25,49 |
| 2027 | %27,83 |
Yeniden değerleme oranı neleri etkiler?
| Alan | Dayanak | Nasıl uygulanır? |
|---|---|---|
| Gelir vergisi dilimleri ve gelir vergisindeki maktu tutarlar (kira istisnası, yemek ve ulaşım istisnaları, beyan sınırları, binek otomobil sınırları) | Gelir Vergisi Kanunu mük. m.123 | Oranda artırılır, tutarın yüzde 5’ini aşmayan kesirler dikkate alınmaz |
| Vergi Usul Kanunu’ndaki had ve tutarlar (fatura sınırı, doğrudan gider yazılabilecek demirbaş tutarı, defter tutma hadleri, usulsüzlük cezaları) | Vergi Usul Kanunu | Her yıl yeniden değerleme oranı esas alınarak tebliğle güncellenir |
| Maktu harçlar (pasaport, ehliyet, yargı ve tapu harçlarının maktu kısımları) | Harçlar Kanunu mük. m.138 | Oranda artırılır |
| Damga vergisinin maktu tutarları (beyanname, bilanço, gelir tablosu) | Damga Vergisi Kanunu | Oranda artırılır |
| Motorlu taşıtlar vergisi | Motorlu Taşıtlar Vergisi Kanunu | Oranda artırılır; 2026’da Cumhurbaşkanı kararıyla yüzde 18,95 uygulanmıştı |
| Emlak vergisi değerleri | Emlak Vergisi Kanunu | Oranın yarısı kadar artırılır (2027 için yüzde 13,915) |
| İdari para cezaları (trafik cezaları dahil) | Kabahatler Kanunu m.17/7 | Her yıl başından geçerli olmak üzere oranda artırılır |
Asgari ücret, Bağ-Kur ve SGK prim sınırları ile memur maaşları yeniden değerleme oranına bağlı değildir; bunlar kendi kurallarıyla belirlenir.
Vergi ve harçlar kesin olarak yüzde 27,83 mü artacak?
Hayır, her kalemde değil. Gelir vergisi, harçlar ve motorlu taşıtlar vergisine ilişkin kanunlar, Cumhurbaşkanına yeniden değerleme oranıyla bulunan tutarları belirli sınırlar içinde artırma veya azaltma yetkisi verir. Bu yetki son yıllarda sık kullanıldı: 2026’da bazı vergi ve harçlarla motorlu taşıtlar vergisinde artış yüzde 25,49 yerine yüzde 18,95 olarak uygulandı. Bu nedenle aşağıdaki 2027 tutarları, yasal formüle göre yapılmış hesaplamalardır. Kesin tutarlar Aralık sonunda Resmî Gazete’de yayımlanacak tebliğlerle belli olur.
2027’de işletmeleri ilgilendiren tutarlar ne olabilir?
| Kalem | 2026 | 2027 (yüzde 27,83 ile hesaplanan) |
|---|---|---|
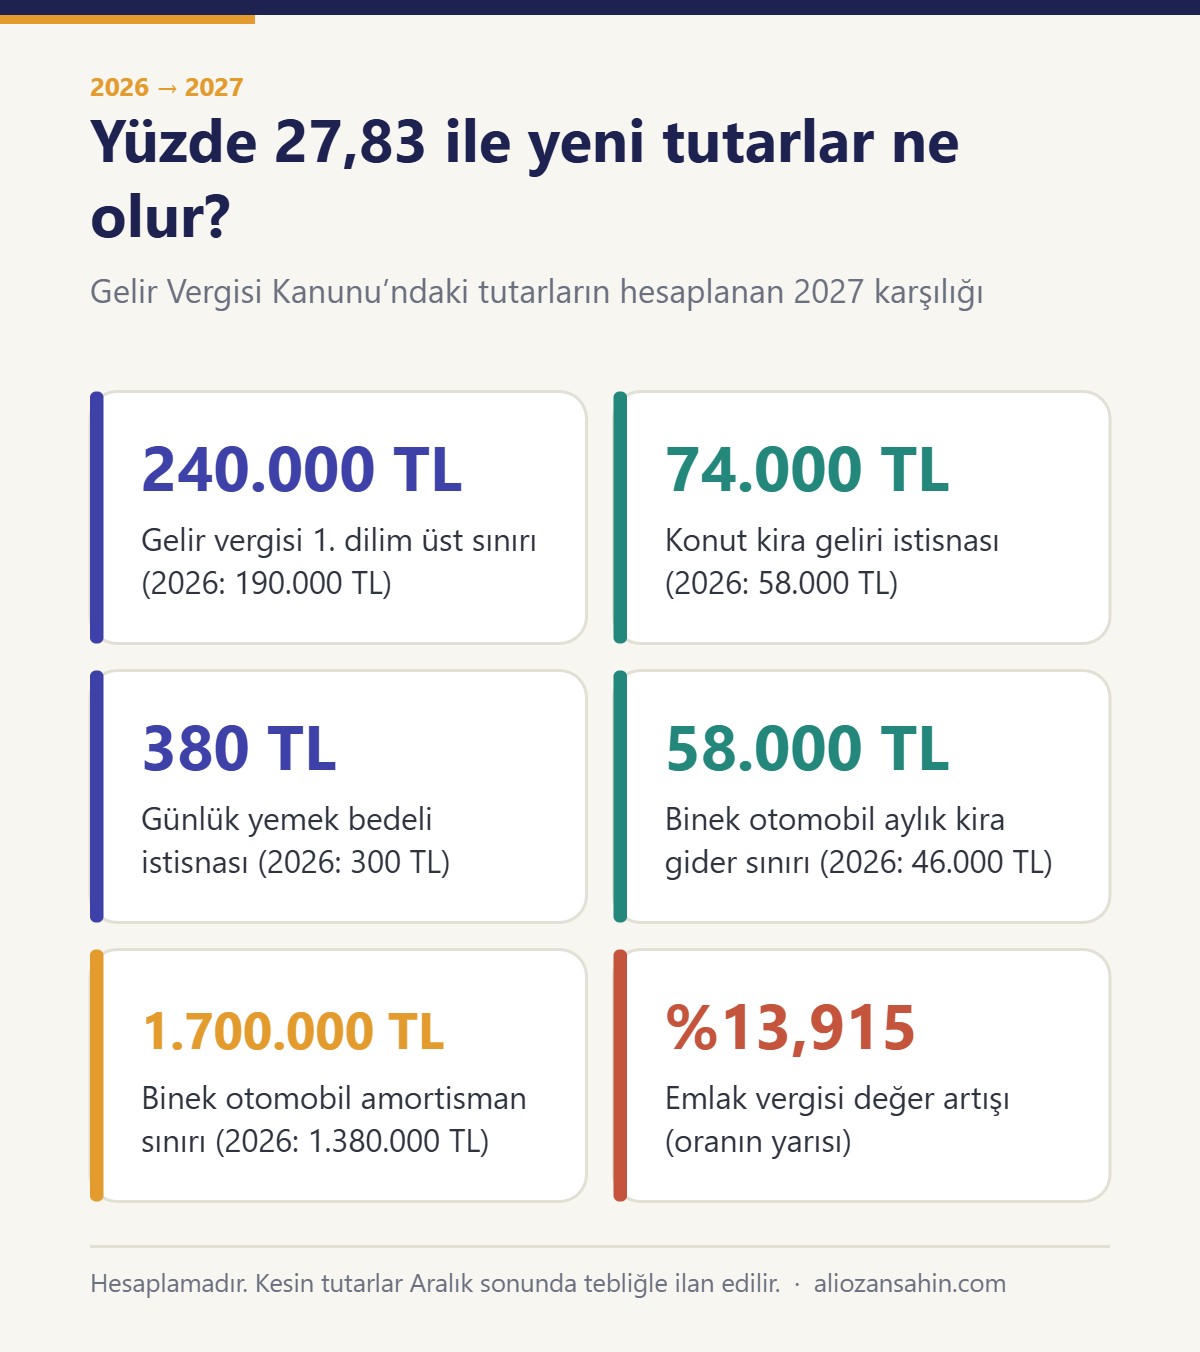
| Gelir vergisi 1. dilim üst sınırı | 190.000 TL | 240.000 TL |
| Gelir vergisi 2. dilim üst sınırı | 400.000 TL | 500.000 TL |
| 3. dilim üst sınırı (ücret dışı gelirler) | 1.000.000 TL | 1.270.000 TL |
| 3. dilim üst sınırı (ücret gelirleri) | 1.500.000 TL | 1.900.000 TL |
| 4. dilim üst sınırı | 5.300.000 TL | 6.700.000 TL |
| Konut kira geliri istisnası | 58.000 TL | 74.000 TL |
| Yemek bedeli istisnası (günlük) | 300 TL | 380 TL |
| Binek otomobil aylık kira gider sınırı | 46.000 TL | 58.000 TL |
| Binek otomobil amortisman sınırı (KDV ve ÖTV hariç) | 1.380.000 TL | 1.700.000 TL |
| Fatura düzenleme sınırı | 12.000 TL | 15.339,60 TL (yuvarlama öncesi) |
| Doğrudan gider yazılabilecek demirbaş tutarı | 12.000 TL | 15.339,60 TL (yuvarlama öncesi) |
| Fatura vermeme cezası (ilk tespit, asgari) | 17.000 TL | 21.731,10 TL (yuvarlama öncesi) |
| KDV beyannamesi damga vergisi | 791 TL | 1.011,14 TL (yuvarlama öncesi) |
Gelir Vergisi Kanunu’ndaki tutarlar (dilimler, kira ve yemek istisnaları, binek otomobil sınırları) “yüzde 5’i aşmayan kesirler dikkate alınmaz” kuralıyla hesaplanmıştır; aynı yöntem 2025 tutarlarına uygulandığında tablodaki 2026 tutarları birebir elde ediliyor. Vergi Usul Kanunu ve damga vergisi tutarlarının yuvarlaması tebliğle yapılacağından bu kalemler yuvarlama öncesi hâliyle verilmiştir.
Örnek: 1.000.000 TL kazancın vergisi
Dilimler tahmin edildiği gibi güncellenirse 1.000.000 TL ticari kazanç için 2026 tarifesine göre hesaplanan 232.500 TL gelir vergisi, 2027 tarifesiyle 223.000 TL’ye iner: 240.000 TL’ye yüzde 15’ten 36.000 TL, sonraki 260.000 TL’ye yüzde 20’den 52.000 TL ve kalan 500.000 TL’ye yüzde 27’den 135.000 TL. Kazancı enflasyon kadar artmayan mükellefin vergi yükü dilimlerin genişlemesiyle azalır; kazancı enflasyonla birlikte artan mükellefin ortalama vergi oranı ise yaklaşık aynı kalır.
2027 tutarları ne zaman belli olacak?
- Kasım: Yeniden değerleme oranı Vergi Usul Kanunu Genel Tebliği ile ilan edilir.
- Aralık sonu: Gelir vergisi dilimleri ve maktu tutarlar, harçlar, damga vergisi, motorlu taşıtlar vergisi ve Vergi Usul Kanunu’ndaki had ve tutarlar ayrı tebliğlerle Resmî Gazete’de yayımlanır. Cumhurbaşkanı bazı kalemlerde farklı bir artış belirlerse tutarlar buna göre ilan edilir.
- 1 Ocak 2027: Yeni tutarlar yürürlüğe girer. Motorlu taşıtlar vergisinin ilk taksiti ocak ayında yeni tarifeyle ödenir.
Mali müşavir notu
Yıl sonu planlamasında tarihlere dikkat etmek gerekir. 31 Aralık 2026’ya kadar alınan demirbaşlarda doğrudan gider yazma sınırı 2026 tutarı olan 12.000 TL’dir; daha yüksek sınırdan yararlanmak isteyen işletmeler alımı ocak ayına bırakabilir. Ocak ayında kesilecek faturalarda ve verilecek beyannamelerde yeni tutarlar geçerli olacağından muhasebe programlarındaki sabit tutarların ve fatura şablonlarının da yeni yıl için güncellenmesi gerekir.
Sık Sorulan Sorular
2027 yeniden değerleme oranı kaç oldu?
Yüzde 27,83 oldu. 2026 yılında uygulanan oran yüzde 25,49’du.
Yeniden değerleme oranı ne zaman uygulanmaya başlar?
1 Ocak 2027’den itibaren. Oranla güncellenen tutarlar, Aralık sonunda yayımlanan tebliğlerle ilan edilir ve yeni yılın ilk gününden itibaren uygulanır.
Vergi, harç ve cezalar kesin olarak bu oranda mı artacak?
Kural olarak bu oranda artar. Ancak Cumhurbaşkanı gelir vergisi, harçlar ve motorlu taşıtlar vergisi gibi kalemlerde artışı farklı belirleyebilir. Nitekim 2026’da bazı vergi ve harçlarda yüzde 18,95 uygulandı.
2027 gelir vergisi dilimleri ne olacak?
Yeniden değerleme oranı ve kanundaki yuvarlama kuralıyla hesaplandığında dilim sınırları 240.000 TL, 500.000 TL, 1.270.000 TL (ücretlerde 1.900.000 TL) ve 6.700.000 TL olur. Kesin tarife Aralık sonunda yayımlanacak.
Emlak vergisi 2027’de ne kadar artacak?
Emlak vergisi değerleri yeniden değerleme oranının yarısı kadar, yani yüzde 13,915 oranında artar.
İlgili Yazılar
- Gelir Vergisi Dilimleri 2026: Tarife Tablosu, Hesaplama Örnekleri ve 2027 Tahmini
- Fatura Kesme Sınırı 2026 ve Fatura Kesmeme Cezası
- Vergi Cezalarında İndirim Uygulaması
- Şahıs, Limited ve Anonim Şirket Farkları 2026
Kaynaklar
- 213 sayılı Vergi Usul Kanunu (mük. m.298)
- 193 sayılı Gelir Vergisi Kanunu (mük. m.123)
- 492 sayılı Harçlar Kanunu (mük. m.138)
- 5326 sayılı Kabahatler Kanunu (m.17)
- TÜRMOB, 2026 yılında uygulanacak gelir vergisi had ve tutarları
- 2027 yeniden değerleme oranı yüzde 27,83 (Memurlar.net, 3 Kasım 2026)
- VUK Genel Tebliği (Sıra No: 585) ve 2026 için yüzde 18,95 Cumhurbaşkanı Kararı
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır. 2027 tutarları kesinleştiğinde güncellenecektir.
2026 rehber serimiz: Gelir Vergisi Dilimleri, Fatura Kesme Sınırı, Bağ-Kur Primi, Şirket Kapatma.
Bu konuda desteğe mi ihtiyacınız var?
Yıl sonu planlaması ve 2027 tutarlarının işletmenize etkisi için Vergi Danışmanlığı hizmetimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.