Şirket Kapatma 2026: Şahıs ve Limited Şirket Nasıl Kapatılır? Süre, Maliyet ve Adımlar
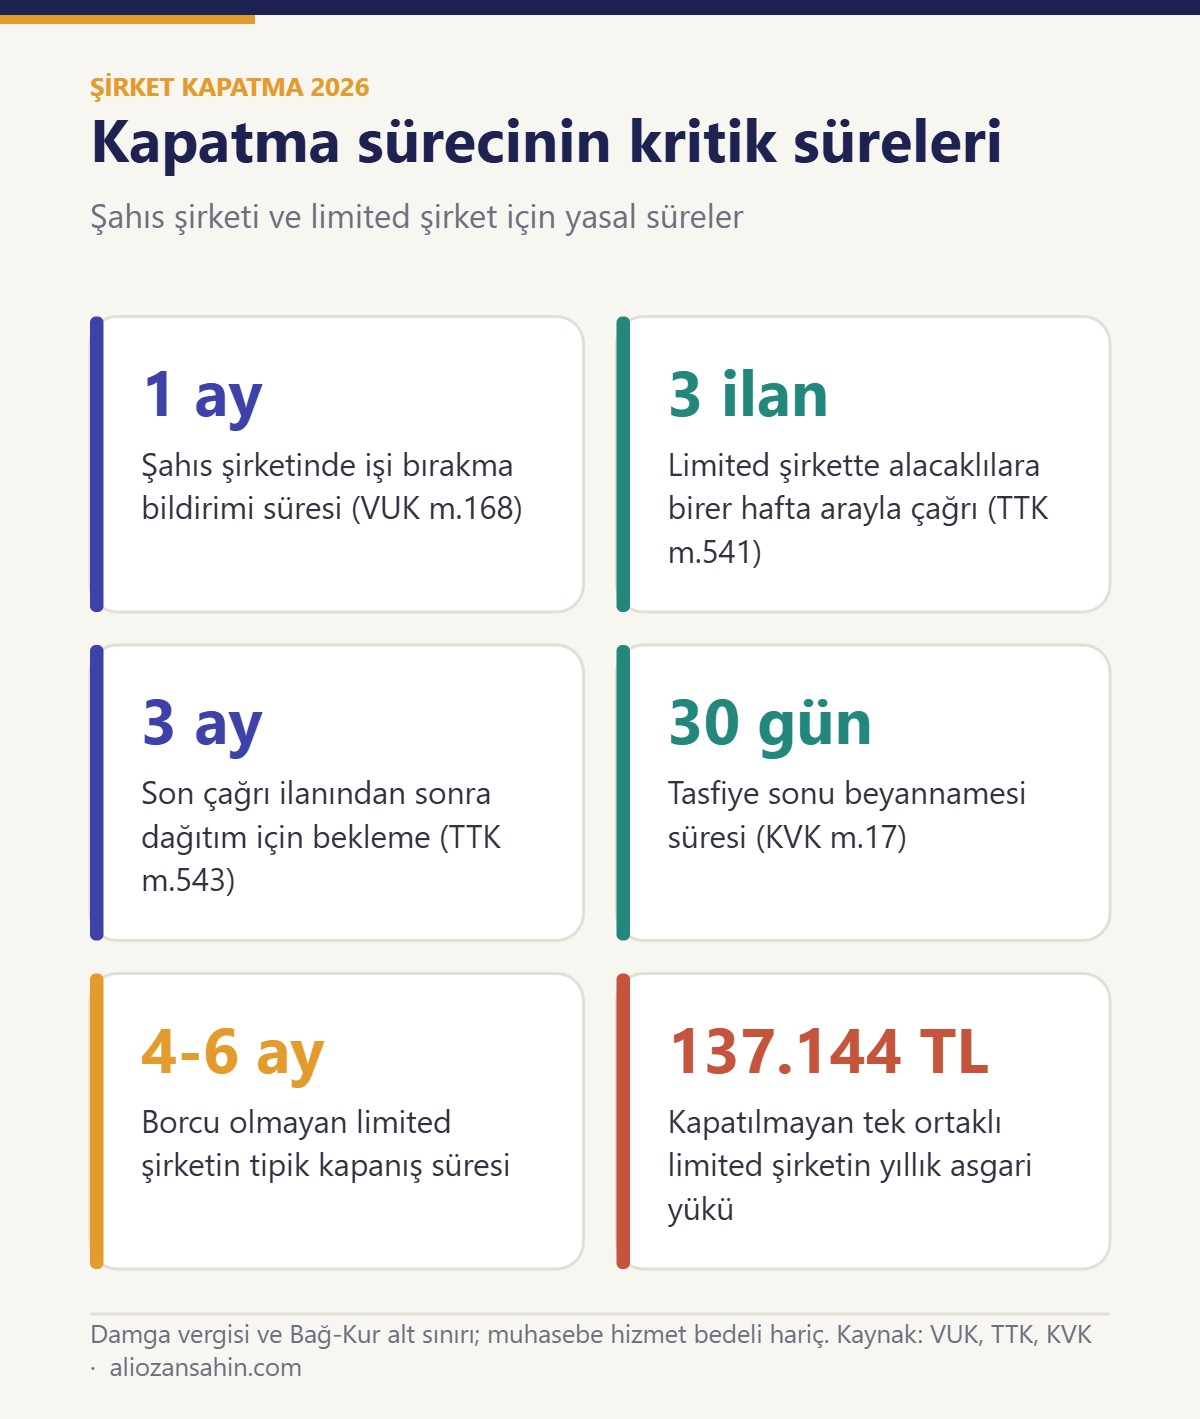
Kısa cevap: Şahıs şirketi, işi bırakma bildirimiyle kapatılır; bildirim işin bırakıldığı tarihten itibaren bir ay içinde Dijital Vergi Dairesi üzerinden yapılır ve tasfiye süreci yoktur. Limited şirket ise tasfiye ile kapanır: fesih kararı tescil edilir, alacaklılar birer hafta arayla üç kez ilanla çağrılır ve son ilandan itibaren en az üç ay beklenir (TTK m.541 ve m.543). Tasfiye sonu beyannamesi kapanıştan itibaren 30 gün içinde verilir. Borçları düzenli bir limited şirketin kapanışı uygulamada 4-6 ay sürer.
Bir işi kapatmak, açmak kadar dikkat ister. Yanlış sırayla yapılan işlemler; kapanmış sanılan şirkete yıllarca vergi cezası, Bağ-Kur borcu ya da tasfiye memuruna kişisel sorumluluk olarak geri döner. Bu rehberde şahıs şirketi ve limited şirket kapatma adımlarını, sürelerini ve 2026 maliyet kalemlerini sırasıyla anlattık. Şirketi kapatmayıp faaliyetsiz bekletmenin yıllık maliyetini de hesapladık.
Şahıs şirketi ile limited şirketi kapatmanın farkı
| Konu | Şahıs şirketi | Limited şirket |
|---|---|---|
| Hukuki süreç | İşi bırakma bildirimi | Fesih kararı ve tasfiye |
| Bildirim süresi | İşi bıraktığı tarihten itibaren 1 ay (VUK m.168) | Fesih kararı ticaret siciline tescil edilir |
| Alacaklılara ilan | Yok | Birer hafta arayla 3 ilan (TTK m.541) |
| Zorunlu bekleme | Yok | Son ilandan itibaren en az 3 ay (TTK m.543) |
| Son vergi beyanı | Son dönem beyannameleri ve izleyen yıl Mart’ta yıllık gelir vergisi beyannamesi | Tasfiye beyannameleri; kapanıştan sonra 30 gün içinde tasfiye sonu beyannamesi (KVK m.17) |
| Bağ-Kur | Vergi kaydının silindiği tarihte sona erer | Ortakların sigortalılığı ortaklık sona erene kadar devam eder |
| Tipik süre | Birkaç gün | 4-6 ay (borç ve inceleme yoksa) |
Şahıs şirketi nasıl kapatılır? 7 adım
- Kapanış tarihini belirleyin ve hesapları kapatın. Son faturaları kesin, alacak ve borçları netleştirin, kalan stok ve demirbaşları sayın.
- İşi bırakma bildirimini verin. Bildirim, işin bırakıldığı tarihten itibaren bir ay içinde Dijital Vergi Dairesi üzerinden ya da mali müşaviriniz aracılığıyla yapılır (VUK m.161 ve m.168).
- Kalan mallara dikkat edin. Kapanışta satılmayan emtia ve demirbaşlar işletmeden çekilmiş sayılır. Bunlar için KDV hesaplanır (KDV Kanunu m.3/c) ve emsal bedeli ticari kazanca eklenir (GVK m.41).
- Elektronik belge ve cihazları kapatın. e-Fatura ve e-Arşiv mükellefiyetinin iptalini yapın, son e-defter beratlarını yükleyin, yazar kasa (ÖKC) kullanıyorsanız cihazın kullanımdan kaldırılması işlemlerini tamamlayın.
- Son dönem beyannamelerini verin. Kapanış ayına kadar KDV ve varsa muhtasar beyannameleri, ardından izleyen yılın Mart ayında yıllık gelir vergisi beyannamesi verilir.
- Personel ve oda kayıtlarını kapatın. Çalışanların SGK çıkışlarını yapın; esnaf odası veya ticaret sicili kaydınız varsa silinmesini isteyin.
- Bağ-Kur durumunu kontrol edin. 4/b sigortalılığı vergi kaydının silindiği tarihte sona erer. Kapanış ayına kadar oluşan primlerin ödendiğinden emin olun.
Limited şirket nasıl kapatılır? Tasfiye süreci
Limited şirketin tasfiyesine anonim şirket hükümleri uygulanır (TTK m.643). Süreç, ilan ve bekleme süreleri nedeniyle şahıs şirketine göre uzundur:
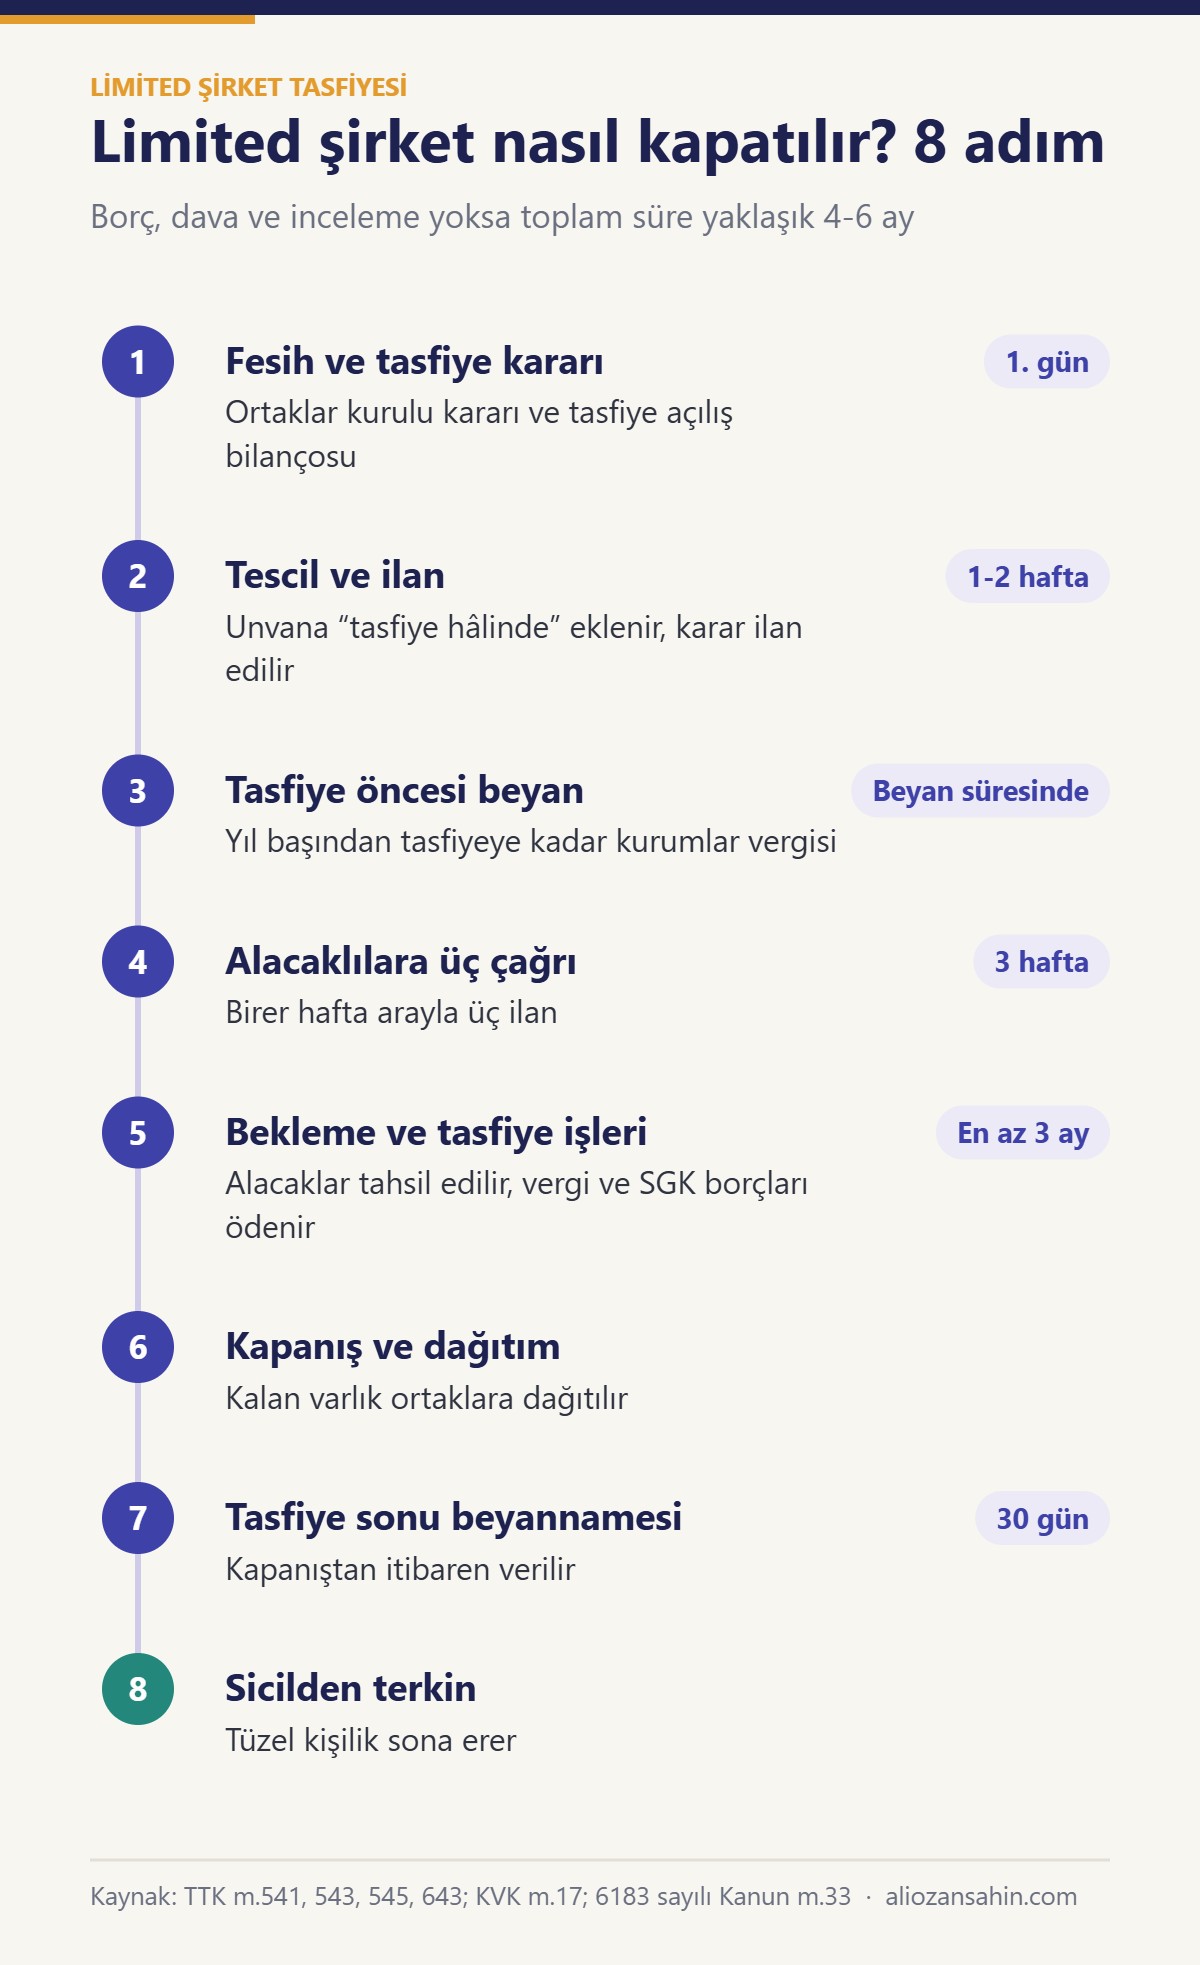
- Fesih ve tasfiye kararı: Ortaklar kurulu şirketin feshine karar verir ve tasfiye memurunu belirler. Tasfiye memuru şirketin envanterini ve tasfiye açılış bilançosunu hazırlar.
- Tescil ve ilan: Karar MERSİS üzerinden ticaret siciline tescil edilir, şirket unvanına “tasfiye hâlinde” ibaresi eklenir ve karar Türkiye Ticaret Sicili Gazetesi’nde ilan edilir.
- Tasfiye öncesi dönemin beyanı: Yıl başından tasfiyeye giriş tarihine kadar olan dönem için kurumlar vergisi beyannamesi olağan beyan süresinde verilir. KDV ve muhtasar yükümlülükleri tasfiye süresince devam eder.
- Alacaklılara çağrı: Bilinen alacaklılara ayrıca mektupla bildirim yapılır, diğer alacaklılar Türkiye Ticaret Sicili Gazetesi’nde ve varsa şirketin internet sitesinde birer hafta arayla üç kez ilanla çağrılır (TTK m.541).
- Tasfiye işlemleri: Alacaklar tahsil edilir, borçlar ödenir, varlıklar paraya çevrilir. Tasfiye memurları vergi ve SGK borçlarını ödemeden ortaklara dağıtım yaparsa bu borçlardan şahsen sorumlu olur (6183 sayılı Kanun m.33).
- Üç aylık bekleme: Alacaklılara yapılan üçüncü çağrıdan itibaren üç ay geçmedikçe kalan varlık ortaklara dağıtılamaz. Mahkeme, alacaklılar için tehlike yoksa daha önce dağıtıma izin verebilir (TTK m.543).
- Kapanış ve dağıtım: Tasfiye sonu bilançosu ortaklar kurulunun onayına sunulur ve kalan varlık ortaklara dağıtılır.
- Tasfiye sonu beyannamesi: Tasfiyenin sona erdiği tarihten itibaren 30 gün içinde verilir. Tasfiye birden fazla takvim yılına yayılırsa her yıl için ayrıca tasfiye dönemi beyannamesi verilir (KVK m.17).
- Terkin: Tasfiye memuru şirketin ticaret sicilinden silinmesini ister; terkin ilanıyla şirketin tüzel kişiliği sona erer (TTK m.545).
Limited şirket tasfiyesi ne kadar sürer?
| Aşama | Yaklaşık süre |
|---|---|
| Karar, noter işlemleri ve tescil | 1-2 hafta |
| Alacaklılara üç çağrı ilanı | 3 hafta |
| Son ilandan sonra zorunlu bekleme | En az 3 ay |
| Kapanış, dağıtım ve terkin | 2-4 hafta |
| Toplam (borç ve inceleme yoksa) | Yaklaşık 4-6 ay |
Tahsil edilemeyen alacaklar, çözülmemiş vergi veya SGK borçları, devam eden davalar ve vergi incelemeleri bu süreyi uzatır.
Şirket kapatma maliyeti 2026
Kapatma maliyeti şirket türüne, ile ve sürecin ne kadar uzadığına göre değişir. Başlıca kalemler şunlardır:
| Maliyet kalemi | Şahıs şirketi | Limited şirket |
|---|---|---|
| Noter (karar ve imza işlemleri) | Gerekmez | Var |
| Ticaret sicili tescil harcı ve Ticaret Sicili Gazetesi ilan ücretleri | Yalnızca sicil kaydı varsa | Tescil, üç çağrı ve terkin ilanları için |
| Beyanname damga vergileri | Son dönem beyannameleri | Tasfiye süresince KDV (791 TL/ay) ve kurumlar vergisi beyannameleri (1.605,80 TL) |
| Kalan mallar için KDV ve kazanç vergisi | Varsa | Varsa |
Damga vergisi tutarları 71 Seri No’lu Damga Vergisi Kanunu Genel Tebliği’nden alınmıştır. Harç ve ilan ücretleri her yıl güncellendiği için işlem öncesinde ilgili ticaret sicili müdürlüğünden teyit edilmelidir.
Kapatmayıp beklemenin yıllık maliyeti
Faaliyeti durmuş ama kapatılmamış bir limited şirketin beyan yükümlülükleri devam eder. Tek ortaklı ve çalışanı olmayan bir limited şirket için, muhasebe hizmet bedeli hariç, 2026 rakamlarıyla asgari yıllık maliyet şöyledir:
| Kalem | Yıllık tutar |
|---|---|
| 12 KDV beyannamesi damga vergisi (12 × 791 TL) | 9.492,00 TL |
| 3 geçici vergi beyannamesi ve gelir tablosu damga vergisi (3 × 1.085,20 TL) | 3.255,60 TL |
| Kurumlar vergisi beyannamesi, bilanço ve gelir tablosu damga vergisi | 2.516,30 TL |
| Ortağın Bağ-Kur primi (indirimli alt sınır, 12 ay) | 121.880,76 TL |
| Toplam | 137.144,66 TL |
Bu tutara muhasebe hizmet bedeli dahil değildir. Ortak sayısı arttıkça Bağ-Kur yükü de artar. Bu nedenle uzun süre faaliyet planlanmıyorsa şirketi tasfiye etmek çoğu zaman bekletmekten daha ekonomiktir.
Mali müşavir notu
Tasfiyede en sık karşılaştığımız sorun, kasa ve ortaklar cari hesabında yıllardır biriken bakiyelerdir. Defterde görünen ama fiilen bulunmayan kasa veya ortaktan alacak, tasfiye sonunda vergilendirilebilir. Tasfiye kararı almadan önce mizanı temizlemek, kapanışı hem hızlandırır hem de sürpriz vergi yükünü önler. Kararın yıl sonuna yakın alınması planlanıyorsa, tasfiyeye giriş tarihinin hangi takvim yılına düşeceği verilecek beyanname sayısını da etkiler.
Sık Sorulan Sorular
Şahıs şirketi kapatmak ücretli mi?
Vergi dairesine işi bırakma bildirimi vermek ücretsizdir. Maliyet, son dönem beyannamelerinin damga vergileri ile varsa kalan mallar için hesaplanan KDV ve kazanç vergisinden oluşur.
Limited şirket kaç ayda kapanır?
Borç, dava ve vergi incelemesi yoksa yaklaşık 4-6 ayda kapanır. Üç çağrı ilanı yaklaşık üç hafta, son ilandan sonraki zorunlu bekleme ise en az üç ay sürer.
Vergi borcu varken şirket kapatılır mı?
Şahıs şirketinde işi bırakma bildirimi verilebilir, ancak borç ortadan kalkmaz ve kişisel olarak takip edilir. Limited şirkette tasfiye memurları vergi ve SGK borçlarını ödemeden ortaklara dağıtım yapamaz; yaparlarsa bu borçlardan şahsen sorumlu olurlar.
Şirket kapanınca Bağ-Kur biter mi?
Şahıs şirketinde 4/b sigortalılığı vergi kaydının silindiği tarihte sona erer. Limited şirket ortaklarının sigortalılığı ise ortaklık sona erene kadar devam eder.
Kapanan şirketin defterleri ne kadar saklanır?
Vergi Usul Kanunu’na göre defter ve belgeler 5 yıl, Türk Ticaret Kanunu’na göre 10 yıl saklanmalıdır. Kapanıştan sonra yapılabilecek bir incelemede bu belgeler istenebilir.
İlgili Yazılar
- Fatura Kesme Sınırı 2026 ve Fatura Kesmeme Cezası
- Bağ-Kur Primi 2026 Ne Kadar?
- Limited, Anonim ve Şahıs Şirketi Farkları
- Vergi Cezalarında İndirim Uygulaması
Kaynaklar
- 6102 sayılı Türk Ticaret Kanunu (m.541, m.543, m.545, m.643)
- 5520 sayılı Kurumlar Vergisi Kanunu (m.17, tasfiye)
- 213 sayılı Vergi Usul Kanunu (m.161 ve m.168)
- TÜRMOB, 2026 yılı damga vergisi tutarları
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır. Şirketinize özel kapanış planı için bizimle iletişime geçebilirsiniz.
2026 rehber serimiz: Fatura Kesme Sınırı, Gelir Vergisi Dilimleri, Bağ-Kur Primi, Muhasebeci Değiştirmek.
Bu konuda desteğe mi ihtiyacınız var?
Tasfiye planı, beyannameler ve ticaret sicili işlemleri için Muhasebe ve Defter Tutma hizmetimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.