Yıl Sonu Stok Sayımı 2026: Envanter Nasıl Yapılır, Sayım Farkları ve Kasa Sayımı
Kısa cevap: Bilanço esasına göre defter tutan işletmeler ile mal alıp satan işletme defteri sahipleri, stoklarını 31 Aralık 2026 itibarıyla sayıp maliyet bedeliyle değerlemek zorundadır (VUK md. 186). Sayım birkaç gün önce ya da sonra yapılabilir; aradaki giriş ve çıkışlar düzeltilerek 31 Aralık rakamına ulaşılır. Yıl sonu stoku kârı doğrudan belirler: aşağıdaki örnekte 260.000 TL'lik stok deftere yazılmazsa kâr 380.000 TL yerine 120.000 TL görünür. 2025, 2026 ve 2027 hesap dönemlerinde enflasyon düzeltmesi yapılmayacağı için 31.12.2026 bilançosunda stoklar düzeltilmeden, maliyet bedeliyle yer alır.
Aralık ayının son haftası birçok işletme için yoğun geçer: satışlar kapanır, iadeler gelir, depo bir yandan dolup bir yandan boşalır. Bu sırada yapılan stok sayımı çoğu zaman bir formalite gibi görülür. Oysa yıl sonu stoku, o yılın kârının hesaplandığı yerdir. Sayılan malın miktarı ve değeri, satılan malın maliyetini, dolayısıyla ödenecek gelir veya kurumlar vergisini belirler.
Bu rehberde stok sayımının kimler için zorunlu olduğunu, ne zaman ve nasıl yapılacağını, sayım farklarının vergi sonuçlarını ve kasa sayımını sade bir dille anlatıyoruz. Özellikle Trendyol, Hepsiburada, Amazon ve Etsy gibi pazaryerlerinde satış yapan e-ticaret işletmeleri için pratik notlar ekledik.
Yıl sonu stok sayımı zorunlu mu, kimler yapar?
Vergi Usul Kanunu envanter çıkarmayı, bilanço günündeki mevcutların, alacakların ve borçların sayılarak, ölçülerek, tartılarak ve değerlenerek kesin olarak tespit edilmesi diye tanımlar (VUK md. 186). Takvim yılını hesap dönemi olarak kullanan işletmeler için bilanço günü 31 Aralık'tır. Yani sayım sonucu, 31 Aralık itibarıyla elinizde ne olduğunu göstermelidir.
Yükümlülük defter türüne göre biraz değişir:
| Defter türü | Yıl sonunda ne yapılır? | Sonuç nereye yazılır? |
|---|---|---|
| Bilanço esası (limited, anonim şirketler ve sınırı aşan şahıs işletmeleri) | Stok, kasa, banka, alacak ve borçların tamamının envanteri çıkarılır | Envanter defteri ve yıl sonu bilançosu |
| İşletme defteri (Defter-Beyan Sistemi kullananlar dahil), mal alım satımı yapanlar | Yıl sonu mal mevcudu sayılır ve değerlenir | İşletme defterinin gelir tarafına "dönem sonu mal mevcudu" olarak ve işletme hesabı özetine (VUK md. 196) |
| Serbest meslek kazanç defteri | Mal alım satımı olmadığı için stok sayımı yapılmaz | — |
İşletme defterinde kazanç, yıl içindeki hasılat ile giderler arasındaki farktır. Dönem başındaki mal mevcudu gider tarafına, dönem sonundaki mal mevcudu gelir tarafına yazılır. Bu nedenle şahıs şirketleri için de yıl sonu sayımı kârı doğrudan etkiler.
Stok sayımı ne zaman yapılır?
Sayımın sonucu 31 Aralık tarihini yansıtmalıdır. Ancak sayımın tam o gün yapılması şart değildir. Pratikte sayım Aralık'ın son günlerinde veya Ocak'ın ilk günlerinde yapılır; aradaki günlerde girip çıkan mallar faturalara göre eklenip çıkarılarak 31 Aralık rakamı bulunur. Örneğin sayımı 2 Ocak'ta yaptıysanız, 1 ve 2 Ocak'ta sattığınız malları sayıma ekler, bu günlerde aldığınız malları düşersiniz.
Bilanço esasında sayım sonuçları envanter defterine yazılır. Envanter defteri e-Defter kapsamında değildir; kâğıt olarak tutulur ve tasdik ettirilir. Tasdik kuralları için Defter Tasdiki 2027 yazımıza bakabilirsiniz.
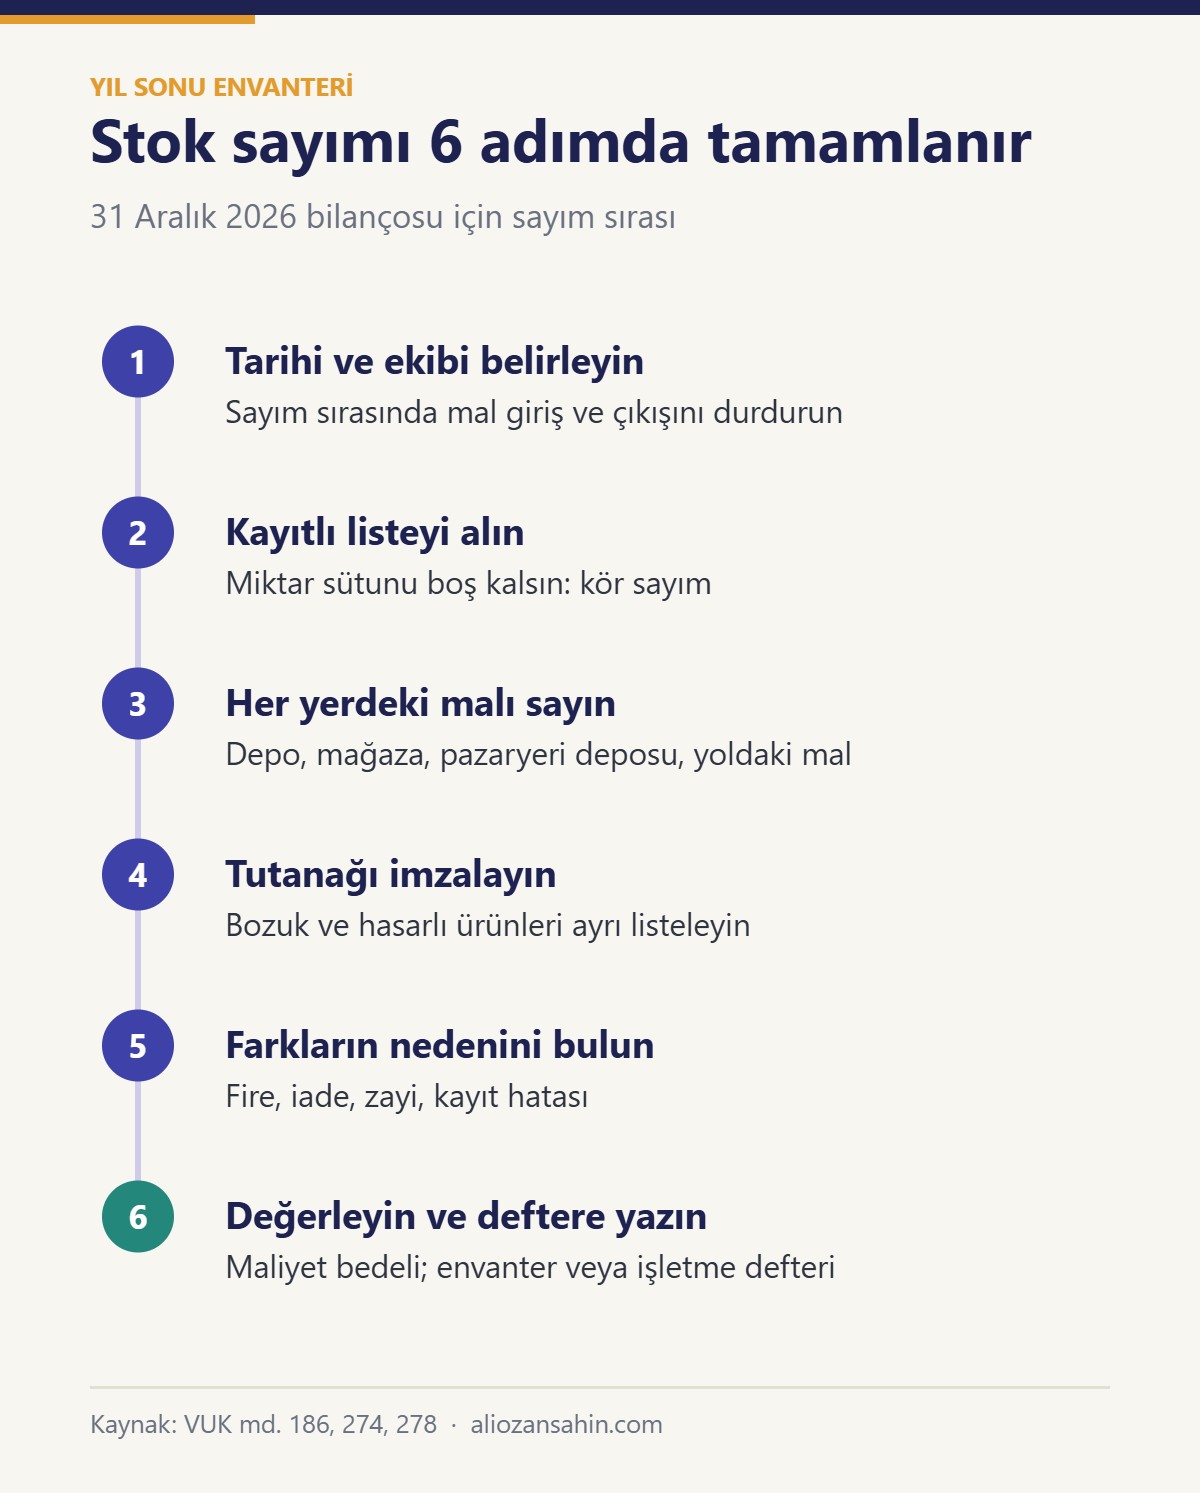
Stok sayımı nasıl yapılır? Adım adım
- Tarihi ve ekibi belirleyin. Sayım sırasında mal giriş ve çıkışını mümkün olduğunca durdurun. Büyük depolarda iki kişilik ekiplerle çalışmak hataları azaltır.
- Kayıtlı stok listesini alın. Muhasebe veya stok programından ürün kodu, ürün adı ve birim bilgisini içeren bir liste hazırlayın. Miktar sütununu boş bırakın; ekip kayıttaki rakamı görmeden saysın.
- Her yerdeki malı sayın. Depo ve mağaza dışında, pazaryeri veya lojistik firması depolarında duran mallar, yolda olan sevkiyatlar ve müşteride emanet duran ürünler de sizin stoğunuzdur. Başkasına ait olup sizde bekleyen malları ise sayıma katmayın.
- Tutanağı imzalayın. Sayım listesini tarih ve imzayla kapatın. Bozuk, son kullanma tarihi geçmiş veya hasarlı ürünleri ayrı bir listede gösterin.
- Farkların nedenini bulun. Fiili sayımı kayıtlarla karşılaştırın. Farkların çoğu kayıt hatası, işlenmemiş iade veya karışan ürün kodlarından çıkar.
- Değerleyin ve deftere yazın. Stokları maliyet bedeliyle değerleyin; sonucu envanter defterine veya işletme defterine dönem sonu mal mevcudu olarak işleyin.
Sayım farkı çıkarsa ne olur?
Sayım ile kayıt arasında fark çıkması olağandır; önemli olan farkın nedenini açıklayabilmektir. Nedeni belgelenen farklar düzeltme kaydıyla kapatılır. Nedeni açıklanamayan farklar ise vergi incelemesinde soru işareti yaratır.
| Durum | Olası neden | Vergi ve kayıt sonucu |
|---|---|---|
| Sayım noksanı, nedeni belgeli | Fire, kırılma, kayıt hatası, işlenmemiş iade | Kayıt düzeltilir; makul fire gider olarak dikkate alınır |
| Zayi olan mal | Kaybolma, çalınma, kullanılamaz hale gelme | Mal stoktan düşülür; daha önce indirilen KDV, zayi olduğu dönemin KDV beyannamesinde düzeltilir (KDVK md. 30/c). Deprem, sel ve mücbir sebep ilan edilen yerlerdeki yangın bu düzeltmenin dışındadır. |
| Sayım noksanı, nedeni belgesiz | Faturasız satış olabilir | İncelemede kayıt dışı satış olarak değerlendirilip vergi farkı ve ceza doğurabilir |
| Sayım fazlası | Kayıt hatası veya faturasız alış | Nedeni araştırılır; açıklanamayan fazla gelir olarak kaydedilir ve faturasız alım şüphesi doğurur |
Stoklar nasıl değerlenir?
Ticari mallar kural olarak maliyet bedeliyle değerlenir (VUK md. 274). Maliyet bedeli; alış bedeli ile malın alınmasıyla ilgili nakliye, gümrük gibi giderleri içerir. Değerleme günündeki satış bedeli maliyetin yüzde 10 veya daha fazla altına düşmüşse, mallar emsal bedeliyle değerlenebilir.
Yangın, deprem, su basması gibi afetler ya da bozulma, çürüme, kırılma, çatlama, paslanma gibi nedenlerle değeri önemli ölçüde düşen mallar emsal bedeliyle değerlenir (VUK md. 278). Bu malların emsal bedelini işletme kendisi belirleyemez; vergi dairesi aracılığıyla takdir komisyonu belirler. İmha edilecek mallarda imhanın komisyon huzurunda yapılıp tutanağa bağlanması gerekir.
Örnek: Maliyeti 40.000 TL olan ve son kullanma tarihi geçen ürünler için takdir komisyonu emsal bedeli 6.000 TL olarak belirlerse, aradaki 34.000 TL değer düşüklüğü olarak gider yazılır.
Enflasyon düzeltmesine gelince: 7571 sayılı Kanunla Vergi Usul Kanunu'na eklenen geçici 37. madde uyarınca 2025, 2026 ve 2027 hesap dönemlerinde enflasyon düzeltmesi yapılmayacak. Yalnızca altın ve gümüş alım satımı ve imalatıyla uğraşanlar bu kuralın dışında. Diğer işletmeler 31.12.2026 bilançosunda stoklarını düzeltme yapmadan, maliyet bedeliyle gösterecek.
Hesaplı örnek: Yıl sonu stoku kârı nasıl değiştirir?
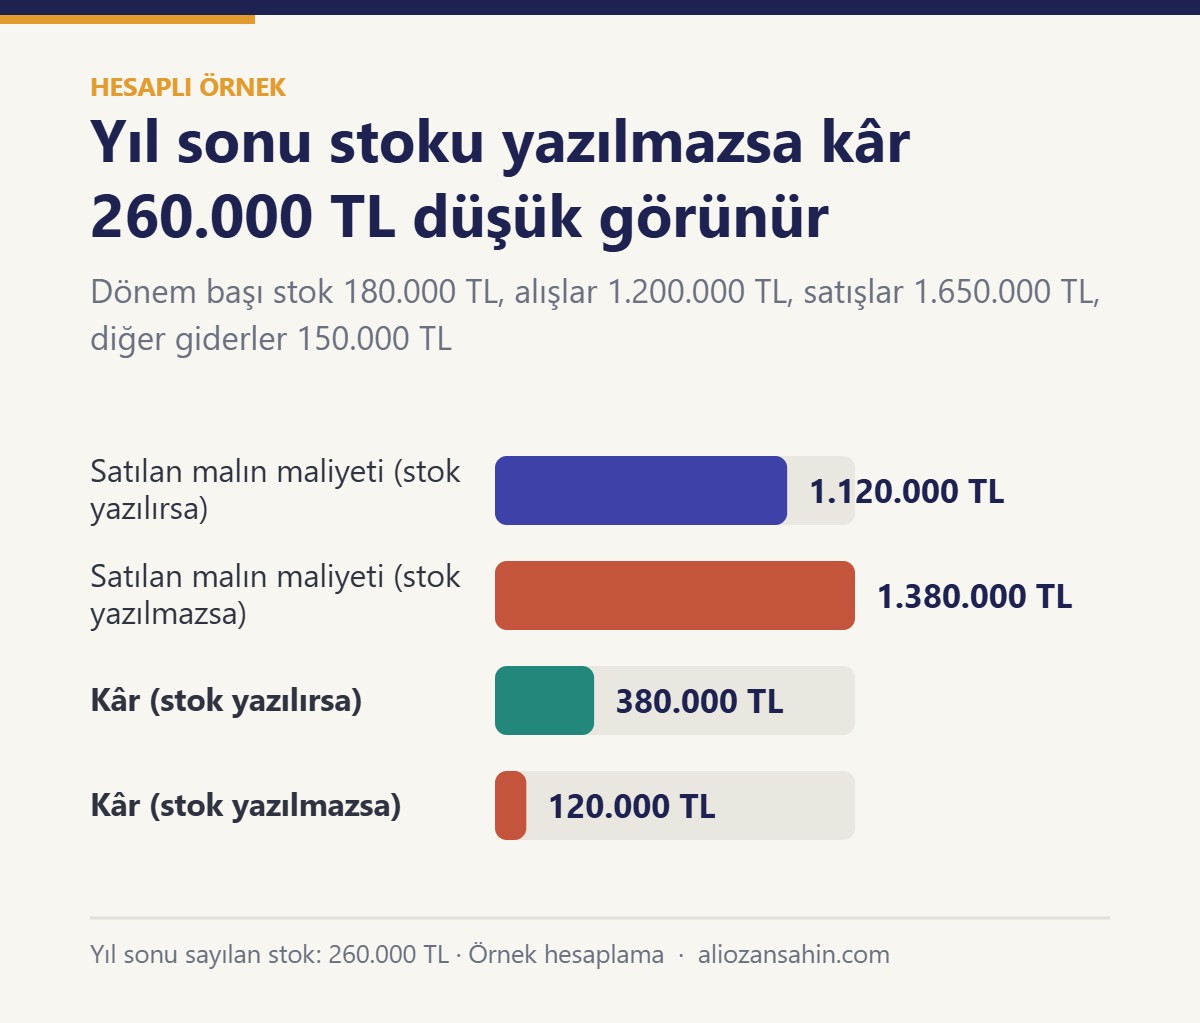
Pazaryerlerinde satış yapan bir şahıs işletmesini düşünelim. Yılbaşında elinde 180.000 TL'lik mal var, yıl içinde 1.200.000 TL'lik mal almış, 1.650.000 TL'lik satış yapmış ve kira, kargo, komisyon gibi 150.000 TL diğer gideri olmuş. 31 Aralık'ta yapılan sayımda 260.000 TL'lik mal kalmış.
| Kalem | Stok sayılıp yazılırsa | Stok yazılmazsa |
|---|---|---|
| Dönem başı stok | 180.000 TL | 180.000 TL |
| Yıl içi alışlar | 1.200.000 TL | 1.200.000 TL |
| Yıl sonu stok | 260.000 TL | 0 TL |
| Satılan malın maliyeti | 1.120.000 TL | 1.380.000 TL |
| Satışlar | 1.650.000 TL | 1.650.000 TL |
| Brüt kâr | 530.000 TL | 270.000 TL |
| Diğer giderler | 150.000 TL | 150.000 TL |
| Kâr | 380.000 TL | 120.000 TL |
Stok yazılmazsa kâr 260.000 TL düşük görünür. Bu bir vergi avantajı değildir: alış ve satış faturalarının neredeyse tamamı e-Fatura ve e-Arşiv ile Gelir İdaresi'nin sistemine düşer. Kayıtlara göre depoda mal kalması gerekirken sıfır stok beyan edilmesi, incelemede açıklanması zor bir fark yaratır. Ayrıca ertesi yılın dönem başı stoku da hatalı başlar.
Kasa ve banka sayımı da yıl sonu envanterinin parçasıdır
Envanter yalnızca ürünleri saymak değildir. Bilanço esasında 31 Aralık itibarıyla kasa, banka, alacak ve borçlar da tespit edilir.
- Kasa: Kasadaki nakit sayılır ve kayıtla karşılaştırılır. Kayıtta yüksek görünen ama fiilen olmayan nakit, genellikle deftere işlenmemiş ödemelerden kaynaklanır. Şirketlerde bu tutar ortağa kullandırılmış para gibi değerlendirilip faiz (adat) hesaplanması gündeme gelebilir. Kasanın eksi bakiye vermesi ise kayıt dışı işlem işaretidir.
- Döviz: Kasadaki ve bankadaki yabancı paralar değerleme günündeki kurla (VUK md. 280) değerlenir.
- Banka ve cari hesaplar: Banka bakiyeleri 31 Aralık tarihli ekstreyle, alıcı ve satıcı bakiyeleri karşı tarafla mutabakatla doğrulanır.
Mali müşavir notu
E-ticaret işletmelerinde en sık gördüğümüz eksik, pazaryeri veya lojistik firması deposunda duran malların sayıma girmemesidir. Amazon FBA gibi depolarda bekleyen ürünler, iade sürecindeki ürünler ve kargodaki sevkiyatlar sizin stoğunuzdur. 31 Aralık tarihli depo envanter raporunu indirip sayım tutanağına eklemek, hem sayımı tamamlar hem de olası bir incelemede elinize güçlü bir belge verir.
Sık Sorulan Sorular
Stok sayımını 31 Aralık'tan önce yapabilir miyim?
Evet. Sayımı birkaç gün önce veya sonra yapıp aradaki alış ve satışları faturalarla düzelterek 31 Aralık rakamını bulabilirsiniz. Önemli olan sonucun bilanço gününü yansıtmasıdır.
Şahıs şirketi stok sayımı yapmak zorunda mı?
Mal alım satımı yapan işletme defteri sahipleri yıl sonu mal mevcudunu tespit edip defterin gelir tarafına yazar. Kâr bu rakama göre hesaplandığı için sayım fiilen zorunludur.
Sayımda eksik çıkarsa ceza var mı?
Fire, zayi veya kayıt hatası gibi nedeni belgelenen eksikler düzeltme kaydıyla kapatılır; zayi olan malların KDV'si düzeltilir. Nedeni açıklanamayan eksikler ise incelemede faturasız satış olarak değerlendirilip vergi farkı ve ceza doğurabilir.
Son kullanma tarihi geçen ürünleri doğrudan gider yazabilir miyim?
Hayır. Değeri düşen malların emsal bedeli takdir komisyonu tarafından belirlenir; imha edilecekse imha komisyon huzurunda yapılır. Gider, komisyonun belirlediği değere göre yazılır.
2026 yıl sonunda enflasyon düzeltmesi yapılacak mı?
Hayır. VUK geçici 37. madde uyarınca 2025, 2026 ve 2027 hesap dönemlerinde enflasyon düzeltmesi yapılmaz. Altın ve gümüş alım satımı ve imalatı yapanlar bu kuralın dışındadır.
İlgili Yazılar
- Defter Tasdiki 2027: Hangi Defterler Notere Gider, Son Gün ve Cezası
- Trendyol Satıcıları İçin Muhasebe ve Vergi Rehberi
- Amazon Satıcıları İçin Vergi Rehberi
- Şahıs Şirketi Giderleri: Neler Gider Yazılabilir?
Kaynaklar
- 213 sayılı Vergi Usul Kanunu (md. 186, 196, 274, 278, 280, geçici 37)
- 3065 sayılı Katma Değer Vergisi Kanunu (md. 30/c)
- Andersen Türkiye: Enflasyon düzeltmesi 2025, 2026 ve 2027 yıllarında yapılmayacaktır
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır.
Bu konuda desteğe mi ihtiyacınız var?
Yıl sonu sayım, envanter ve kayıt işlemleriniz için Muhasebe ve Defter Tutma hizmetimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.