Kıdem Tazminatı Tavanı 2026: 73.729,87 TL, Hesaplama Örnekleri ve Kesintiler
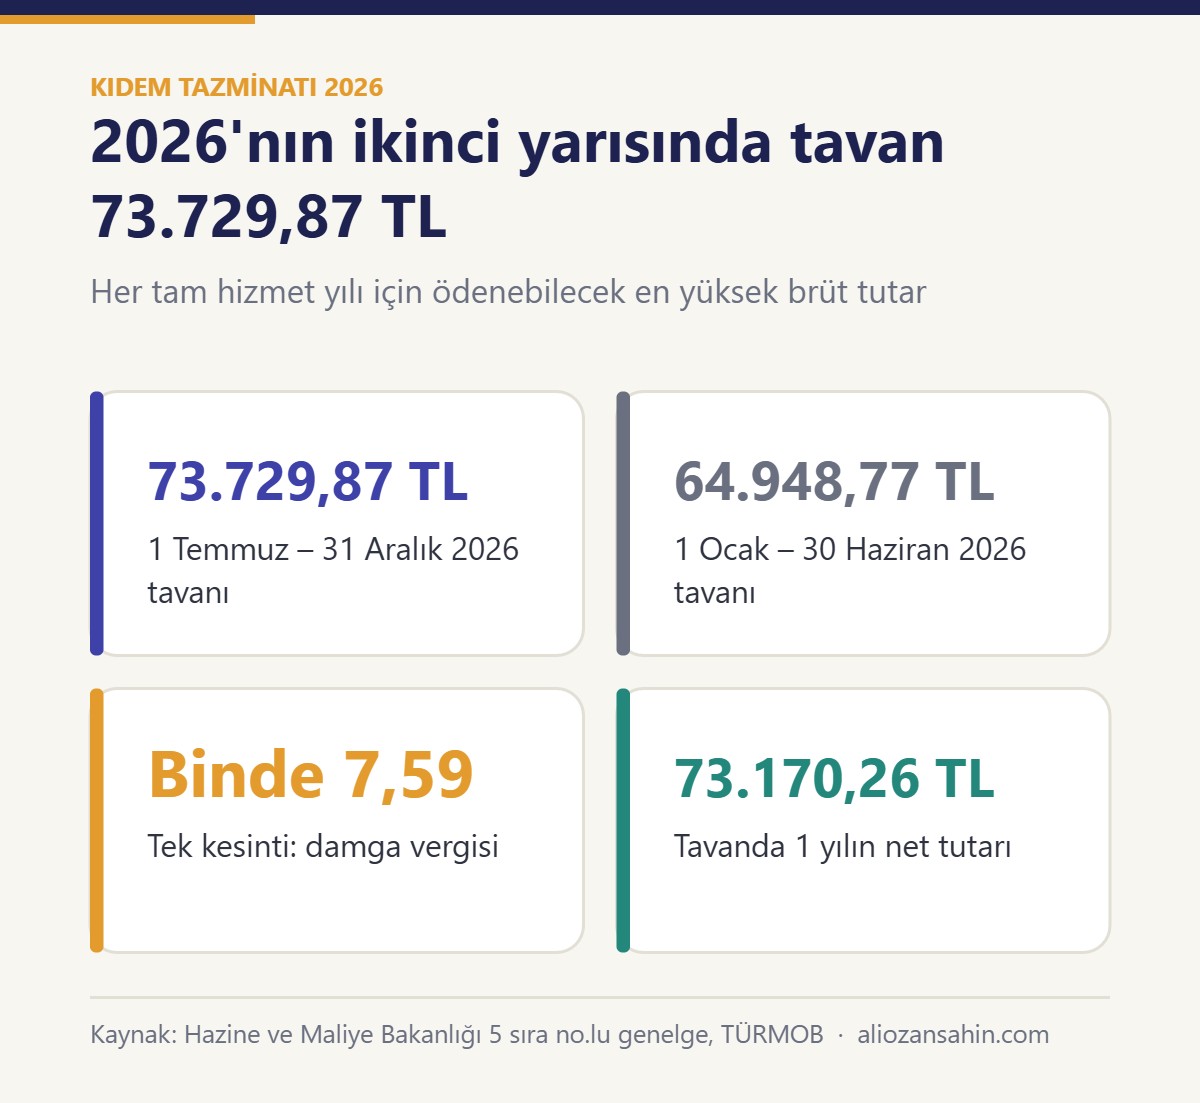
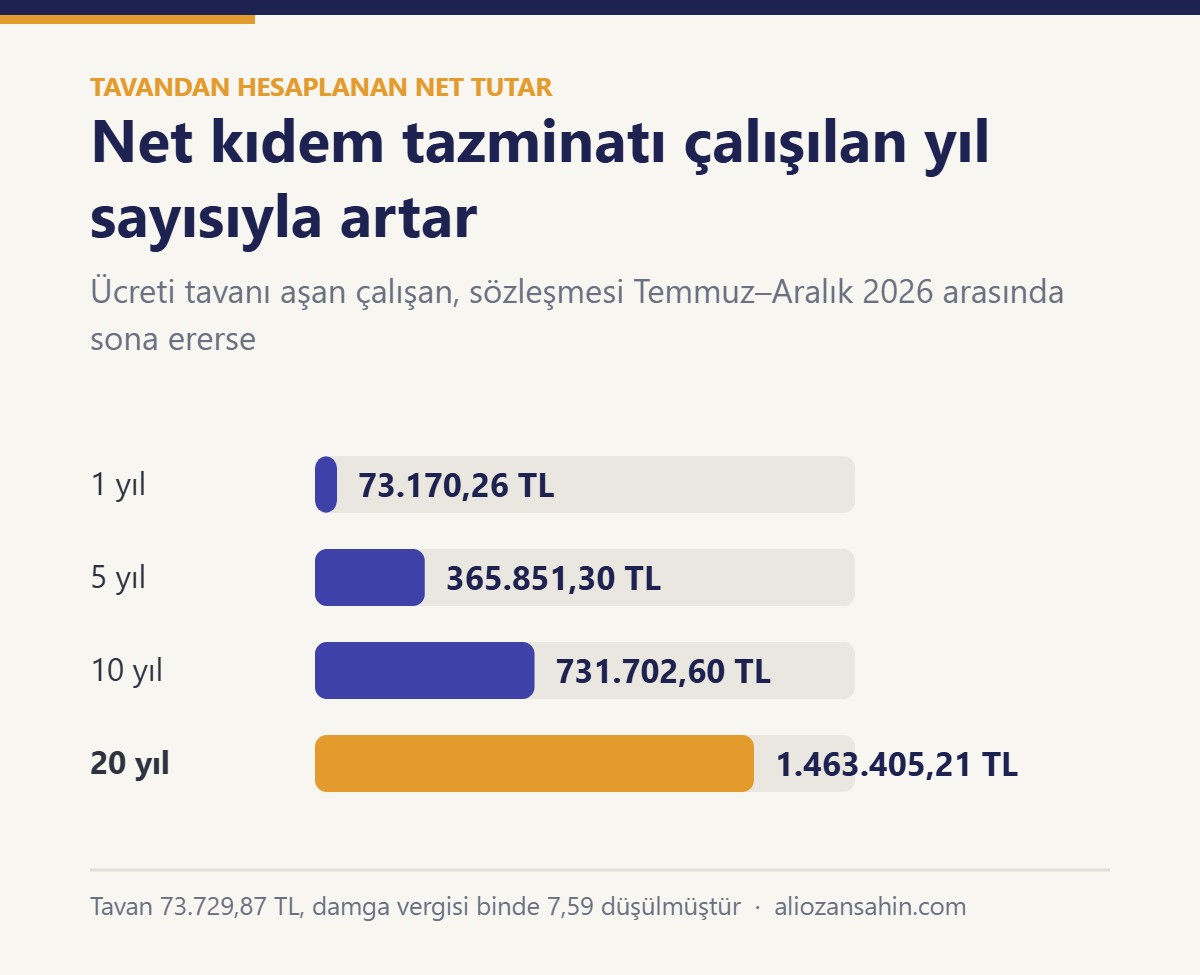
Kısa cevap: 1 Temmuz–31 Aralık 2026 arasında sona eren iş sözleşmelerinde kıdem tazminatı tavanı, her tam hizmet yılı için brüt 73.729,87 TL'dir. 1 Ocak–30 Haziran 2026 döneminde bu tutar 64.948,77 TL idi. Tazminat, son brüt giydirilmiş ücretin çalışılan yıl sayısıyla çarpılmasıyla bulunur; ücret tavanı aşıyorsa tavan esas alınır. Kıdem tazminatından yalnızca binde 7,59 damga vergisi kesilir: tavan tutarında kesinti 559,61 TL, net ödeme 73.170,26 TL'dir.
Kıdem tazminatı, işten ayrılırken çalışanın en çok merak ettiği, işverenin de bütçesini önceden planlaması gereken kalemlerden biridir. Tutarı belirleyen üç şey vardır: hizmet süresi, son brüt ücret ve iş sözleşmesinin sona erdiği tarihteki tavan.
Bu yazıda 2026'da geçerli tavan tutarlarını, hak kazanma şartlarını, adım adım hesaplamayı ve yapılan kesintileri örneklerle anlatıyoruz. Ocak 2027'de geçerli olacak tavan ise henüz açıklanmadı; açıklandığında bu yazıyı güncelleyeceğiz.
Kıdem tazminatı tavanı 2026'da ne kadar?
Kıdem tazminatı tavanı, en yüksek devlet memuruna bir hizmet yılı için ödenen azami emekli ikramiyesine bağlıdır. Memur maaş katsayıları her yıl Ocak ve Temmuz aylarında güncellendiği için tavan da yılda iki kez değişir. 2026'nın ikinci yarısı için tutar, Hazine ve Maliye Bakanlığının 5 sıra no.lu Mali ve Sosyal Haklar Genelgesi ile belirlenen katsayılara göre hesaplandı.
| Dönem | Yıllık kıdem tazminatı tavanı (brüt) |
|---|---|
| 1 Ocak – 30 Haziran 2025 | 46.655,43 TL |
| 1 Temmuz – 31 Aralık 2025 | 53.919,68 TL |
| 1 Ocak – 30 Haziran 2026 | 64.948,77 TL |
| 1 Temmuz – 31 Aralık 2026 | 73.729,87 TL |
Hangi tavanın uygulanacağını ödeme tarihi değil, iş sözleşmesinin sona erdiği tarih belirler. Örneğin sözleşmesi 30 Haziran 2026'da sona eren ama tazminatı Temmuz'da ödenen çalışan için 64.948,77 TL'lik tavan geçerlidir.
Kimler kıdem tazminatı almaya hak kazanır?
Kıdem tazminatı için aynı işverene bağlı olarak en az bir yıl çalışmış olmak gerekir. Bu süre dolduktan sonra iş sözleşmesinin aşağıdaki nedenlerden biriyle sona ermesi gerekir:
- İşverenin sözleşmeyi feshetmesi (ahlak ve iyi niyet kurallarına aykırılık nedeniyle yapılan haklı fesih hariç)
- Çalışanın İş Kanunu'nun 24. maddesindeki haklı nedenlerle sözleşmeyi feshetmesi (ücretin ödenmemesi gibi)
- Muvazzaf askerlik nedeniyle işten ayrılma
- Yaşlılık aylığı veya toptan ödeme almak için ayrılma ya da emeklilik için gereken yaş dışındaki sigortalılık süresi ve prim günü şartlarını tamamlama
- Kadın çalışanın evlendiği tarihten itibaren bir yıl içinde kendi isteğiyle ayrılması
- Çalışanın ölümü (tazminat yasal mirasçılarına ödenir)
Bu durumlar dışında kendi isteğiyle istifa eden çalışan kural olarak kıdem tazminatı alamaz.
Kıdem tazminatı nasıl hesaplanır?
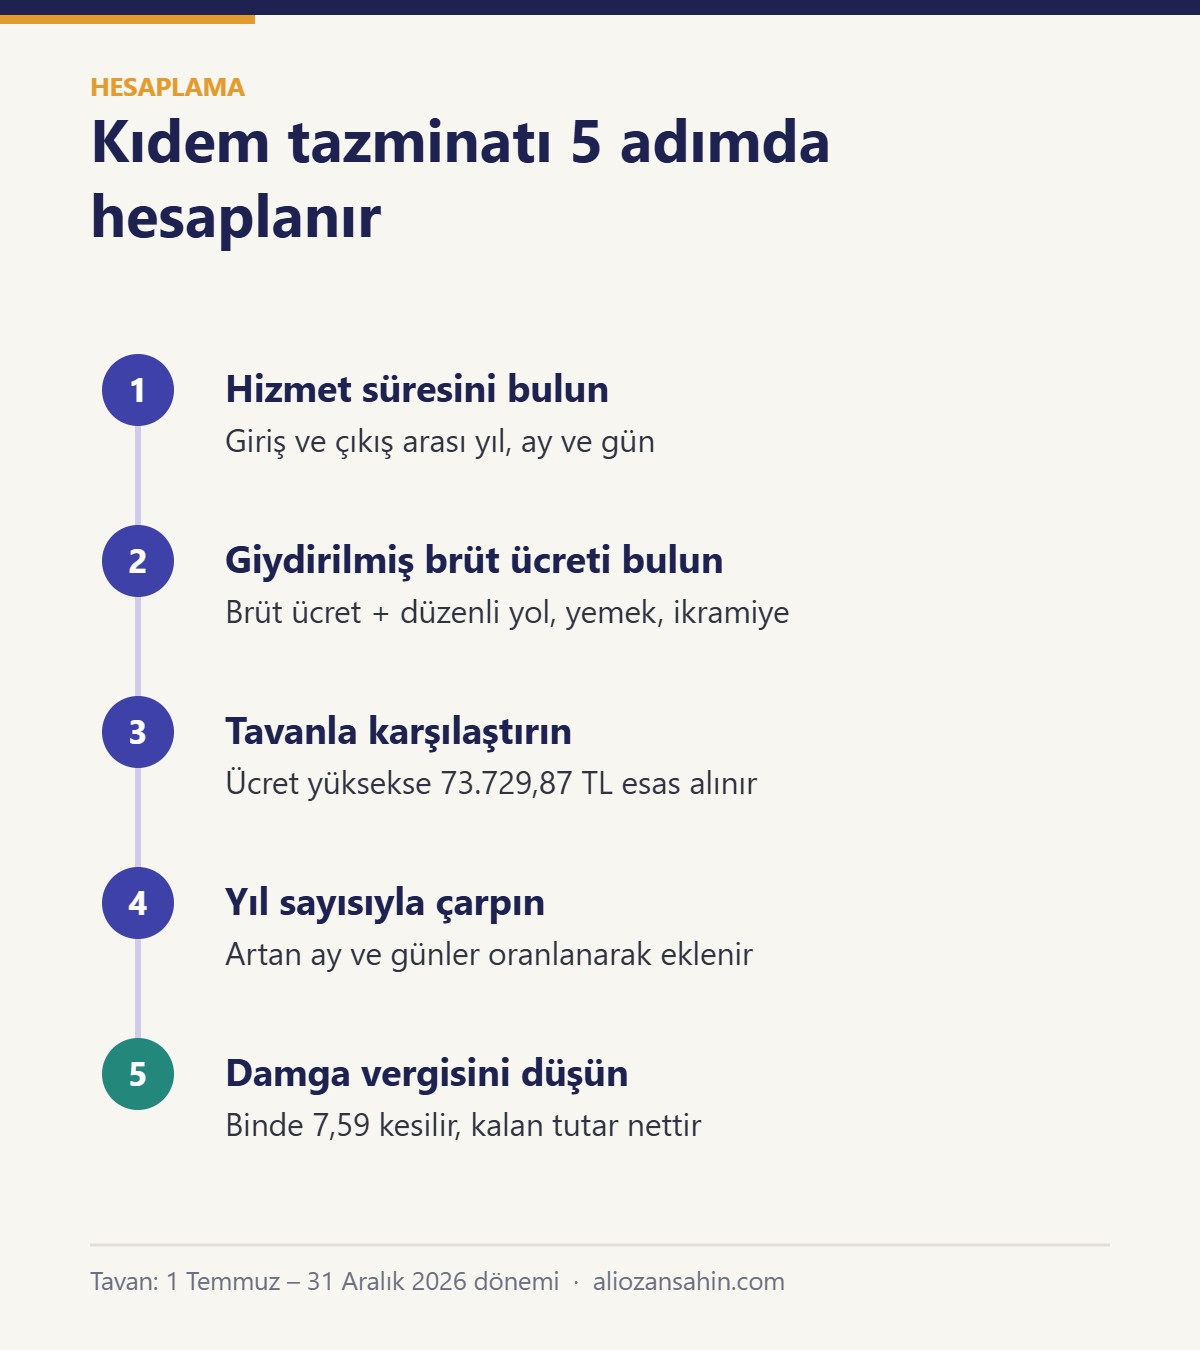
- Hizmet süresini bulun. İşe giriş tarihinden sözleşmenin sona erdiği tarihe kadar geçen süre yıl, ay ve gün olarak hesaplanır.
- Son brüt giydirilmiş ücreti belirleyin. Çıplak brüt ücrete; düzenli ödenen yol, yemek, ikramiye gibi para veya parayla ölçülebilen menfaatler eklenir. Fazla mesai gibi düzensiz ödemeler genellikle dahil edilmez.
- Tavanla karşılaştırın. Giydirilmiş ücret, sözleşmenin sona erdiği dönemdeki tavanı aşıyorsa hesapta tavan kullanılır.
- Tam yılları ve kesirleri hesaplayın. Her tam yıl için 30 günlük ücret ödenir; artan ay ve günler oranlanarak eklenir.
- Damga vergisini düşün. Brüt tutardan binde 7,59 damga vergisi kesilir; kalan tutar net kıdem tazminatıdır.
Hesaplama örneği 1: Ücret tavanın altında
Brüt giydirilmiş ücreti 50.000 TL olan bir çalışanın iş sözleşmesi Kasım 2026'da, işveren tarafından ve haklı bir neden olmadan feshediliyor. Hizmet süresi 6 yıl 4 ay 10 gün. Ücret 73.729,87 TL'lik tavanın altında kaldığı için hesapta ücretin kendisi kullanılır.
| Kalem | Hesap | Tutar |
|---|---|---|
| 6 tam yıl | 50.000 × 6 | 300.000,00 TL |
| 4 ay | 50.000 × 4 / 12 | 16.666,67 TL |
| 10 gün | 50.000 × 10 / 365 | 1.369,86 TL |
| Brüt kıdem tazminatı | 318.036,53 TL | |
| Damga vergisi | binde 7,59 | 2.413,90 TL |
| Net ödeme | 315.622,63 TL |
Hesaplama örneği 2: Ücret tavanı aşıyor
Brüt giydirilmiş ücreti 100.000 TL olan ve tam 10 yıl kıdemi bulunan çalışanın sözleşmesi Ekim 2026'da emeklilik nedeniyle sona eriyor. Ücret tavanı aştığı için hesapta 73.729,87 TL kullanılır: brüt tazminat 737.298,70 TL, damga vergisi 5.596,10 TL, net ödeme 731.702,60 TL olur.
Aynı çalışan 30 Haziran 2026'da ayrılmış olsaydı ilk yarının tavanı (64.948,77 TL) uygulanacak, net tutar 644.558,09 TL olacaktı. Tavan değişimi bu örnekte net tazminatı 87.144,51 TL artırıyor.
Kıdem tazminatından hangi kesintiler yapılır?
Kıdem tazminatı, tavanı aşmayan kısmı için gelir vergisinden istisnadır ve sigorta primine tabi değildir. Bu nedenle tek kesinti damga vergisidir. İhbar tazminatı ise ücret gibi gelir vergisine tabidir.
| Kesinti | Kıdem tazminatı | İhbar tazminatı |
|---|---|---|
| Gelir vergisi | Tavanı aşmayan kısmı istisna | Var (ücret gibi vergilenir) |
| Damga vergisi | Binde 7,59 | Binde 7,59 |
| SGK primi | Yok | Yok |
İşveren, iş sözleşmesi veya kendi kararıyla tavanın üzerinde ödeme yaparsa, aşan kısım çalışanın ücreti sayılır ve gelir vergisine tabi tutulur.
İhbar tazminatı kıdem tazminatından nasıl ayrılır?
İhbar tazminatı, belirsiz süreli iş sözleşmesini önceden haber vermeden sona erdiren tarafın ödediği tazminattır. Bildirim süresi kıdeme göre değişir: 6 aydan az çalışmada 2 hafta, 6 ay ile 1,5 yıl arasında 4 hafta, 1,5 ile 3 yıl arasında 6 hafta, 3 yıldan fazla çalışmada 8 haftadır. İhbar tazminatında tavan uygulanmaz ve bir yıl çalışma şartı aranmaz.
Kıdem tazminatı ne zaman ödenmeli?
Kıdem tazminatı, iş sözleşmesinin sona erdiği anda ödenmesi gereken bir alacaktır. Ödemede gecikme olursa işveren, gecikilen süre için mevduata uygulanan en yüksek faizi de öder. Ödemenin banka aracılığıyla yapılması ve bordroyla belgelenmesi hem işçi hem işveren açısından ileride çıkabilecek uyuşmazlıklarda en sağlam kanıttır.
Mali müşavir notu
Bilançolarda ayrılan kıdem tazminatı karşılığı vergi matrahından düşülmez; tazminat ancak fiilen ödendiği yıl gider yazılabilir. Aralık sonunda sona erecek sözleşmelerde Ocak 2027 tavanının uygulanmayacağını da hesaba katın. Bordroda kıdem tazminatını ihbar tazminatı ve izin ücretinden ayrı satırlarda göstermek, gelir vergisi ve damga vergisi kesintilerinin doğru yapılmasını kolaylaştırır.
Sık Sorulan Sorular
Ocak 2027 kıdem tazminatı tavanı ne kadar olacak?
Henüz açıklanmadı. Tavan, Ocak 2027'de uygulanacak memur maaş katsayıları belli olduğunda Hazine ve Maliye Bakanlığı genelgesiyle ilan edilir. Açıklanana kadar 31 Aralık 2026'ya kadar sona eren sözleşmelerde 73.729,87 TL uygulanır.
İstifa eden çalışan kıdem tazminatı alabilir mi?
Kural olarak hayır. Ancak askerlik, emeklilik şartlarını tamamlama, evlilikten itibaren bir yıl içinde ayrılan kadın çalışan veya ücretin ödenmemesi gibi haklı nedenlerle yapılan fesihlerde, en az bir yıl çalışmış olmak şartıyla kıdem tazminatı ödenir.
Kıdem tazminatı brüt ücretten mi net ücretten mi hesaplanır?
Brüt giydirilmiş ücretten hesaplanır. Bulunan brüt tutardan yalnızca binde 7,59 damga vergisi kesilir ve kalan tutar çalışana ödenir.
Bir yılını doldurmadan ayrılan çalışan kıdem tazminatı alır mı?
Hayır. Bir yıllık süre dolmadan sona eren sözleşmelerde kıdem tazminatı doğmaz. Ancak sözleşmeyi bildirim süresine uymadan sona erdiren taraf ihbar tazminatı ödemek zorunda kalabilir.
Asgari ücretle bir yıl çalışan kişi ne kadar kıdem tazminatı alır?
2026'da brüt asgari ücret 33.030 TL'dir. Yan ödeme yoksa bir yıllık kıdem tazminatı brüt 33.030 TL, damga vergisi 250,70 TL, net 32.779,30 TL olur.
İlgili Yazılar
- İşe Başlatmama Tazminatı Nedir? Vergi, Damga Vergisi ve SGK (2026)
- 2026'da İşveren Maliyetleri: Brüt ve Net Ücret Farkı
- Yol ve Yemek Ödemelerinin Bordro Hesaplaması
- Gelir Vergisi Dilimleri 2026: Tarife Tablosu ve Hesaplama Örnekleri
Kaynaklar
- TÜRMOB, 1 Temmuz 2026'dan itibaren vergiden istisna kıdem tazminatı tutarı (Sirküler 09.07.2026/98)
- PwC Türkiye, Vergi Bülteni 2026/05: Kıdem Tazminatı Tavanı
- 1475 sayılı İş Kanunu (madde 14)
- 4857 sayılı İş Kanunu (madde 17 ve 24)
- 193 sayılı Gelir Vergisi Kanunu (madde 25)
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu (madde 80)
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır.
Bu konuda desteğe mi ihtiyacınız var?
Kıdem ve ihbar tazminatı hesapları, çıkış bordrosu ve SGK bildirimleri için SGK, Bordro ve İş Hukuku hizmetimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.