Binek Araç Gider Kısıtlaması 2026: Kira, Amortisman ve ÖTV-KDV Sınırları
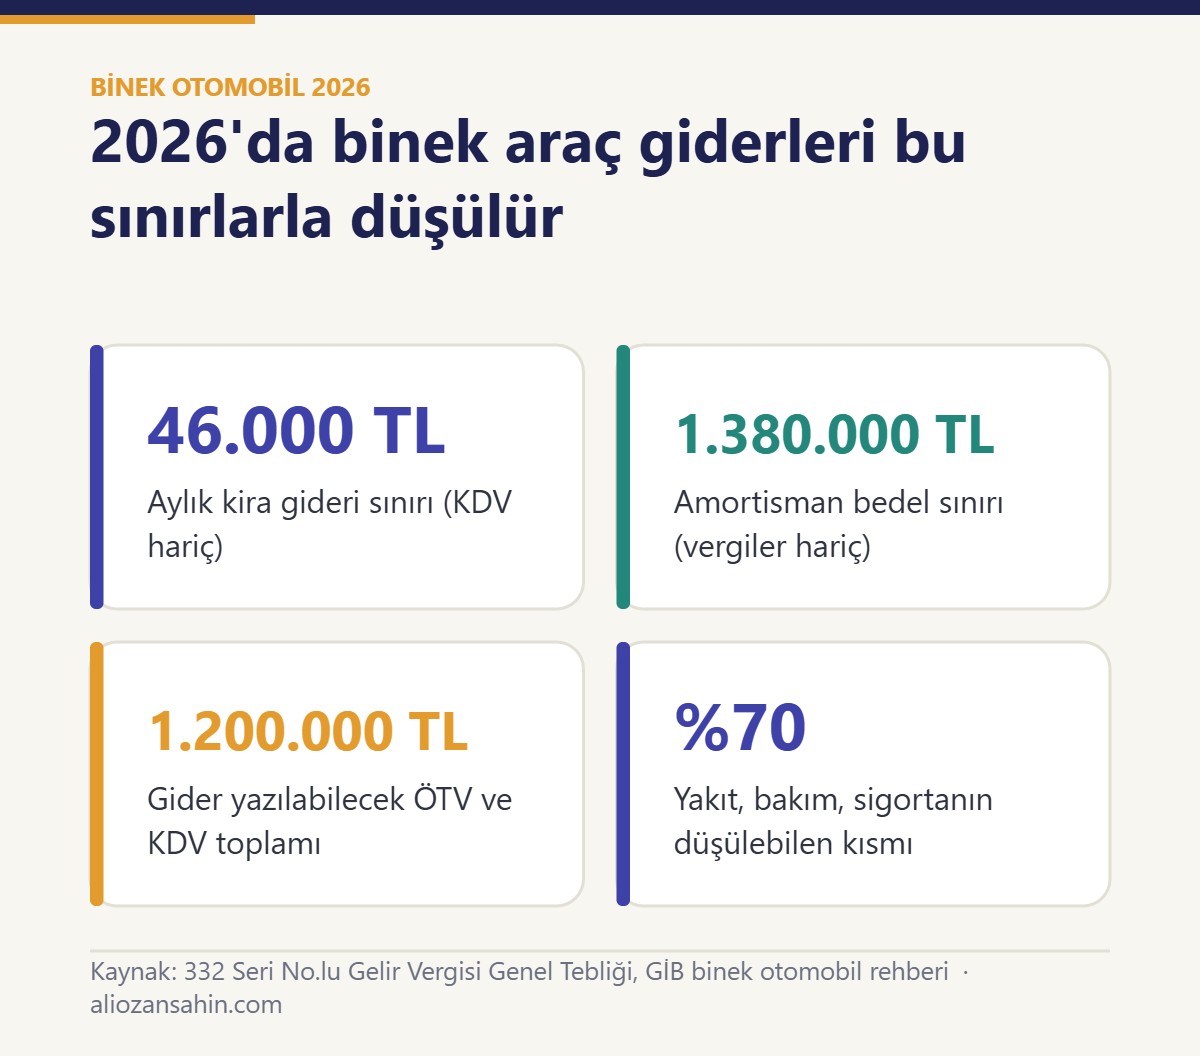
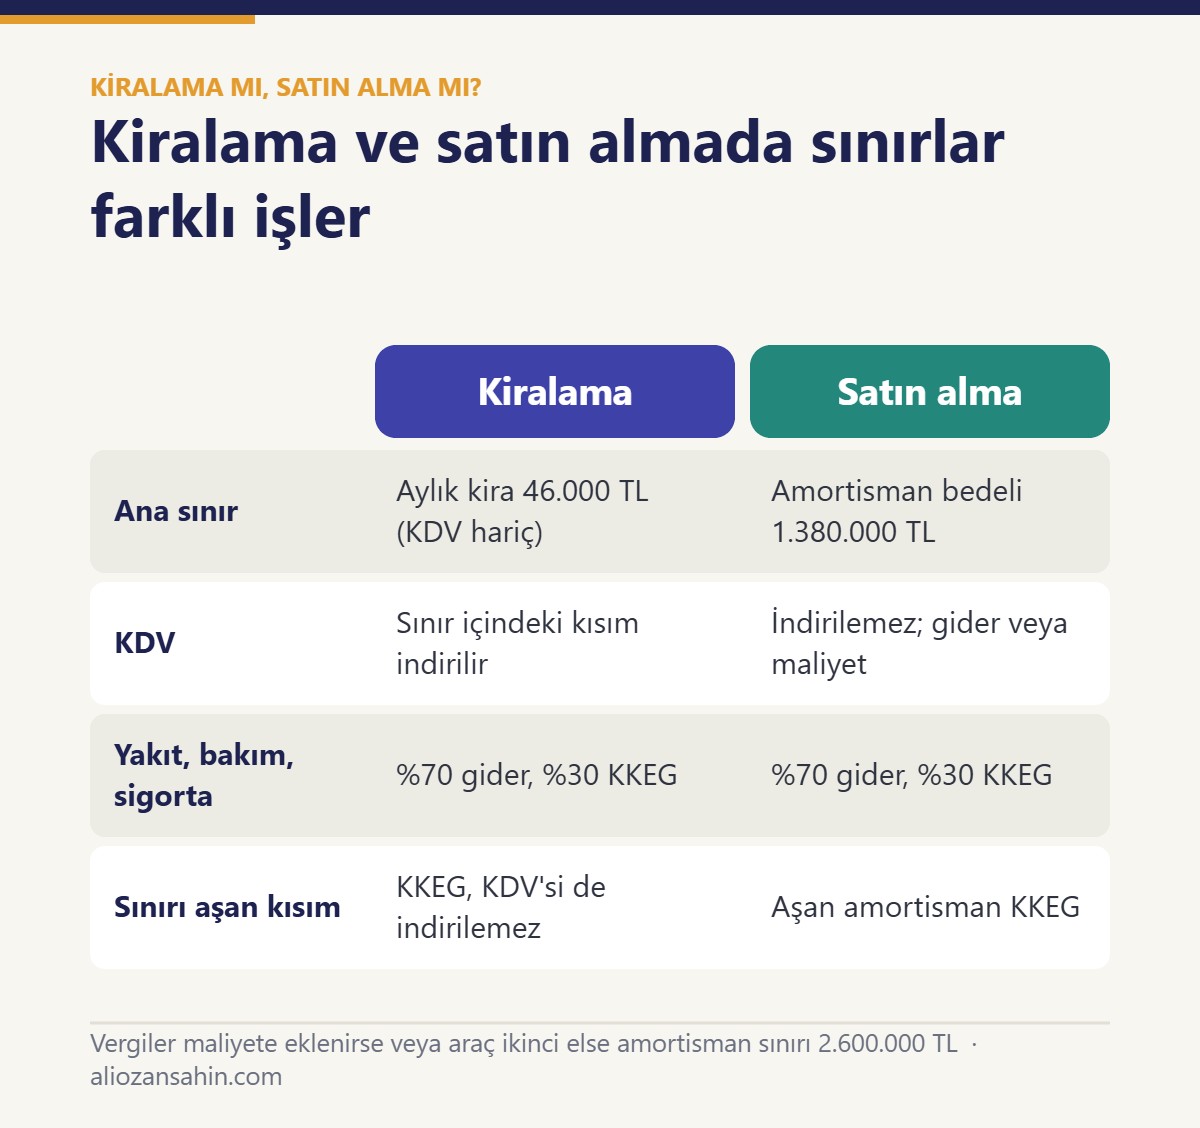
Kısa cevap: 2026'da binek otomobillerin yakıt, bakım, onarım ve sigorta gibi giderlerinin %70'i vergi matrahından düşülebilir; kalan %30 kanunen kabul edilmeyen gider (KKEG) olur. Kiralanan araçta aylık kira bedelinin KDV hariç 46.000 TL'ye kadar olan kısmı gider yazılır. Satın alınan araçta amortisman, ÖTV ve KDV hariç 1.380.000 TL'lik bedele (vergiler maliyete eklenmişse veya araç ikinci else 2.600.000 TL'ye) isabet eden kısımla sınırlıdır. Doğrudan gider yazılabilecek ÖTV ve KDV toplamı ise 1.200.000 TL'dir.
Şirket ya da şahıs işletmesi adına araç almak veya kiralamak, vergi açısından en çok soru sorulan konulardan biridir. Kanun, binek otomobillere ilişkin giderleri tamamen yasaklamıyor; ancak her kalem için ayrı bir sınır koyuyor.
Bu yazıda 2026 yılında geçerli sınırları, %70 kuralının hangi giderlere uygulandığını, kiralama ve satın alma arasındaki farkı ve KDV'nin durumunu örnek hesaplarla anlatıyoruz.
Binek araç gider kısıtlaması kimleri kapsar?
Kısıtlama; ticari kazanç sahiplerini (şahıs işletmeleri), serbest meslek erbabını ve kurumları (limited ve anonim şirketler) kapsar. Bilanço esasına göre defter tutmanız ya da işletme hesabı veya Defter Beyan Sistemi kullanmanız sonucu değiştirmez.
Kısıtlamaya tabi araç, Gümrük Tarife Cetveli'nin 87.03 pozisyonunda yer alan binek otomobildir. Station wagon gibi hem yolcu hem eşya taşıyabilen çok amaçlı araçlar da bu kapsama girer. Eşya taşımaya mahsus kamyonet, panelvan ve kamyonlar ise binek otomobil sayılmaz; bu araçların giderleri sınırlama olmadan gider yazılır. Aracın sınıfını belirlerken ruhsattaki cins bilgisine ve faturadaki tarife pozisyonuna bakmak gerekir.
Faaliyeti binek otomobil kiralamak veya bu araçları çeşitli şekillerde işletmek olan işletmeler (araç kiralama, taksi, transfer hizmeti gibi), bu amaçla kullandıkları araçlar için kısıtlamaya tabi değildir.
2026 binek otomobil gider ve amortisman sınırları
Tutarlar her yıl yeniden değerleme oranıyla güncellenir. 2026 yılı tutarları, 31 Aralık 2025 tarihli Resmî Gazete'de yayımlanan 332 Seri No.lu Gelir Vergisi Genel Tebliği ile belirlendi.
| Kalem | 2026 sınırı | Nasıl uygulanır? |
|---|---|---|
| Aylık kira gideri | 46.000 TL (KDV hariç) | Her araç için ayrı; aşan kısım KKEG |
| Doğrudan gider yazılabilecek ÖTV + KDV | 1.200.000 TL | Tercihe bağlı; aşan kısım KKEG |
| Amortismana esas bedel (ÖTV ve KDV hariç) | 1.380.000 TL | Bu tutara isabet eden amortisman gider yazılır |
| Amortismana esas bedel (vergiler maliyette veya ikinci el) | 2.600.000 TL | Bu tutara isabet eden amortisman gider yazılır |
| Yakıt, bakım, onarım, sigorta gibi giderler | %70 | %30'luk kısım ve KDV'si KKEG |
Karşılaştırma için: 2025 yılında aylık kira gideri sınırı 37.000 TL idi.
%70 kuralı hangi giderlere uygulanır?
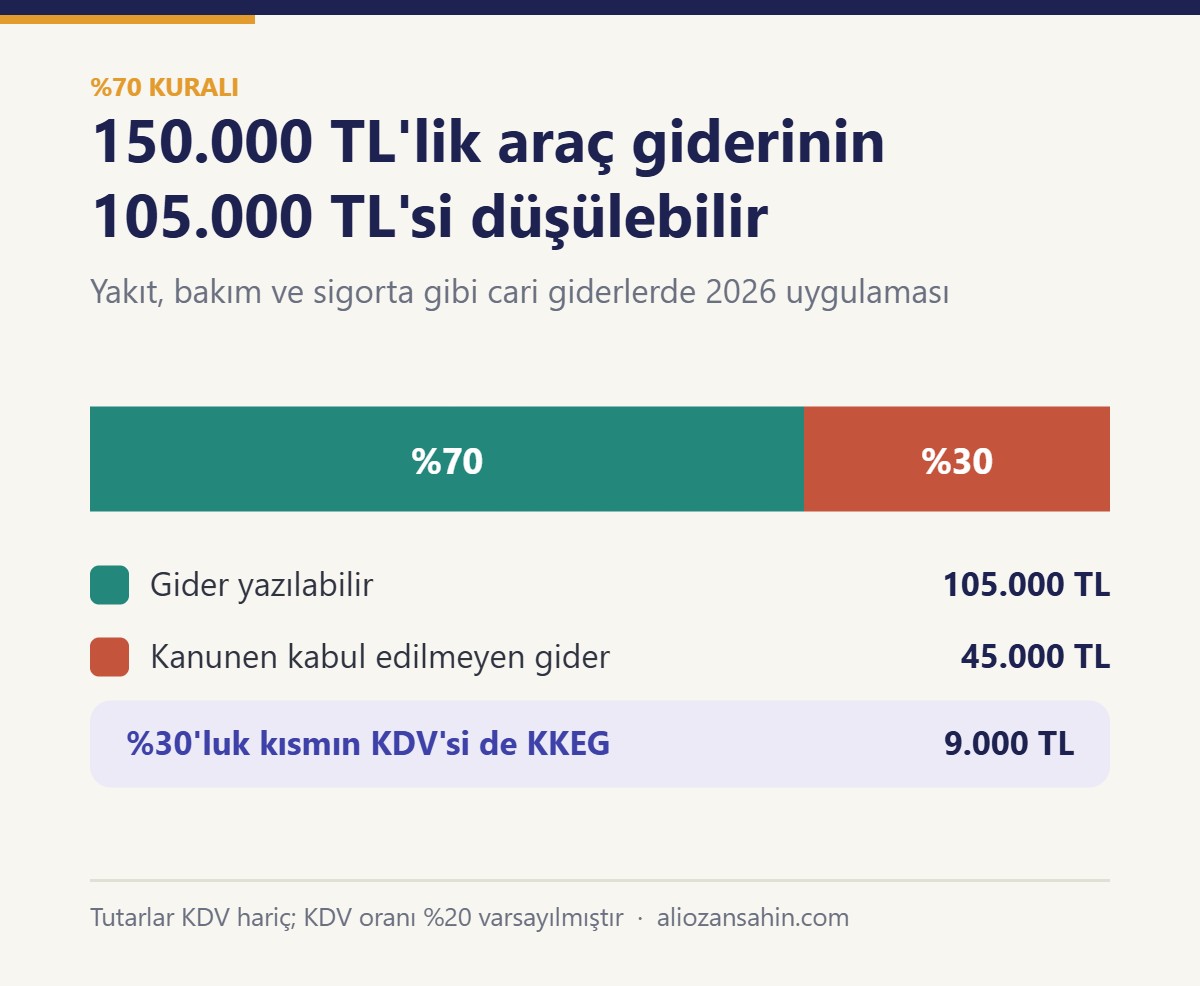
%70 sınırı aracın işletilmesiyle ilgili cari giderlere uygulanır: akaryakıt, bakım ve onarım, kasko ve trafik sigortası, otopark ve benzeri giderler. Araç işletmenin aktifinde olsa da kiralanmış olsa da kural aynıdır.
- Giderin %30'luk kısmı KKEG olarak dönem kazancına eklenir.
- Bu %30'luk kısma isabet eden KDV indirilemez ve o da KKEG sayılır.
- Binek otomobillere ait motorlu taşıtlar vergisi tamamen KKEG'dir.
- Amortisman ve kira bedeli %70 kuralına değil, kendi tutar sınırlarına tabidir.
Kiralanan araçta kira gideri nasıl hesaplanır?
Kiralanan her binek otomobil için aylık kira bedelinin KDV hariç 46.000 TL'lik kısmı gider yazılabilir. Aşan kısım ile aşan kısma ait KDV indirilemez ve KKEG olur. Serbest meslek erbabı ise yalnızca sınır kadar kısmı gider olarak dikkate alır.
Günlük kiralamada sınır, aylık tutarın o ayın gün sayısına bölünmesiyle bulunur. Örneğin 30 gün çeken bir ayda günlük sınır 1.533,33 TL'dir.
Satın alınan araçta ÖTV, KDV ve amortisman
Faaliyeti araç kiralama veya işletme olmayan mükellefler, binek otomobil alışında ödedikleri KDV'yi indiremez. Bu durumda alışta ödenen ÖTV ve KDV için iki seçenek vardır:
- Doğrudan gider yazmak: ÖTV ve KDV toplamının 1.200.000 TL'ye kadar olan kısmı aynı yıl gider yazılır, aşan kısım KKEG olur. Amortisman, vergiler hariç bedel üzerinden ayrılır ve 1.380.000 TL sınırı uygulanır.
- Maliyete eklemek: ÖTV ve KDV aracın maliyetine eklenir. Bu durumda amortismana esas bedel sınırı 2.600.000 TL'dir. İkinci el alınan araçlarda da aynı sınır uygulanır.
Binek otomobillerde faydalı ömür 5 yıl, normal amortisman oranı %20'dir. Aracın aktife girdiği yıl için yalnızca kalan aylar kadar amortisman ayrılır; ay kesirleri tam ay sayılır. İlk yıl ayrılamayan tutar, itfa süresinin son yılında gider yazılır.
Hesaplama örneği
Bir limited şirket Mart 2026'da vergiler hariç 1.800.000 TL'ye sıfır binek otomobil alıyor; ödediği ÖTV ve KDV toplamı 1.500.000 TL. Şirket vergileri doğrudan gider yazmayı tercih ediyor.
| Kalem | Toplam | Gider yazılan | KKEG |
|---|---|---|---|
| ÖTV + KDV | 1.500.000 TL | 1.200.000 TL | 300.000 TL |
| Yıllık amortisman (%20) | 360.000 TL | 276.000 TL | 84.000 TL |
| 2026 amortismanı (Mart–Aralık, 10 ay) | 300.000 TL | 230.000 TL | 70.000 TL |
| Yakıt, bakım, sigorta (KDV hariç) | 150.000 TL | 105.000 TL | 45.000 TL |
| Bu giderlerin KDV'si (%20) | 30.000 TL | 21.000 TL indirilir | 9.000 TL |
İlk yıl ayrılamayan 2 aylık amortismanın gider yazılabilen kısmı (46.000 TL), itfa süresinin son yılı olan 2030'da gider yazılır. Şirket vergileri maliyete ekleseydi amortismana esas bedel 3.300.000 TL olur, tam yıl için 660.000 TL'lik amortismanın 520.000 TL'si gider, 140.000 TL'si KKEG olurdu.
Kiralama örneği: Aylık kira bedeli 60.000 TL + %20 KDV olan bir araçta 46.000 TL gider yazılır. Aşan 14.000 TL ile buna ait 2.800 TL KDV KKEG olur; indirilebilecek KDV 9.200 TL'dir. Yıllık bazda 552.000 TL gider yazılırken 201.600 TL KKEG oluşur.
Mali müşavir notu
Araç almadan önce ruhsattaki cins bilgisini ve faturadaki tarife pozisyonunu kontrol edin; aynı modelin binek ve ticari versiyonu vergide çok farklı sonuç doğurabilir. Araç aktife girdiği ayı belgelemek kıst amortisman için önemlidir. 2027 tutarları ise Aralık sonunda yayımlanacak gelir vergisi genel tebliğiyle belli olacak; yıl başındaki kiralama sözleşmelerini bu tutarlara göre gözden geçirin.
Sık Sorulan Sorular
2027 binek araç gider sınırları ne kadar olacak?
Henüz belli değil. Tutarlar her yıl yeniden değerleme oranıyla artırılır; 2027 için bu oran %27,83 olarak açıklandı. Kesin tutarlar, Aralık sonunda yayımlanması beklenen gelir vergisi genel tebliğiyle ilan edilecek.
Kamyonet ve panelvan da gider kısıtlamasına tabi mi?
Eşya taşımaya mahsus ve 87.03 pozisyonunda yer almayan kamyonet, panelvan gibi araçlar binek otomobil sayılmaz; giderlerinin tamamı gider yazılabilir. Aracın sınıfı ruhsattaki cins bilgisine ve faturadaki tarife pozisyonuna göre belirlenir.
Şahıs şirketi sahipleri de bu sınırlara tabi mi?
Evet. Ticari kazanç ve serbest meslek kazancı elde eden herkes, işletme hesabı veya Defter Beyan Sistemi kullansa bile aynı sınırlara tabidir.
Binek araç alışında ödenen KDV indirilebilir mi?
Faaliyeti binek otomobil kiralamak veya işletmek olmayan mükellefler bu KDV'yi indiremez. KDV, ÖTV ile birlikte 1.200.000 TL'ye kadar doğrudan gider yazılabilir ya da aracın maliyetine eklenerek amortisman yoluyla gider yazılır.
Elektrikli otomobillerde gider kısıtlaması var mı?
Elektrikli otomobil de 87.03 pozisyonunda yer alan bir binek otomobilse aynı kurallar uygulanır: cari giderlerin %70'i, kira bedelinin 46.000 TL'si ve amortismanda tutar sınırı.
İlgili Yazılar
- Şahıs Şirketi Giderleri 2026: Yemek Fişi, Araç, Kira ve Diğer Giderler
- Kurumlar Vergisi Oranları 2026 ve 2027
- Fatura Kesme Sınırı 2026: 12.000 TL Kuralı ve e-Arşiv Zorunluluğu
- Yeniden Değerleme Oranı 2027: Vergi, Harç ve Cezalar Ne Kadar Artacak?
Kaynaklar
- TÜRMOB, Gelir Vergisi Kanunu'nda yer alan maktu tutarlar 2026 yılı için artırıldı (332 Seri No.lu GVK Genel Tebliği)
- Gelir İdaresi Başkanlığı, Binek Otomobillerin Giderleri ve Amortismanlarının Vergi Matrahından İndirilmesi Rehberi
- Defter Beyan Sistemi, Binek araçlara ilişkin amortisman gider kısıtlaması kullanım kılavuzu
- 193 sayılı Gelir Vergisi Kanunu (madde 40, 41 ve 68)
- 3065 sayılı Katma Değer Vergisi Kanunu (madde 30)
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır.
Bu konuda desteğe mi ihtiyacınız var?
Şirket aracı alımı, kiralama ve gider kısıtlaması hesapları için Vergi Danışmanlığı hizmetimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.