Diş Hekimleri İçin Vergi Rehberi 2026: KDV Oranı, Gelir Vergisi ve Yabancı Hastada Yüzde 100 İndirim
Kısa cevap: Muayenehanesinde çalışan diş hekimi, kazancını serbest meslek kazancı olarak beyan eder ve her tahsilat için e-SMM düzenler. Diş hekimliği tedavilerinde KDV oranı %10’dur; yalnızca estetik amaçlı işlemlerde genel oran olan %20 uygulanır. Hastaya (gerçek kişiye) düzenlenen makbuzda stopaj yapılmaz. 2026’da gelir vergisi %15’ten %40’a kadar artan oranlıdır. Sağlık Bakanlığı izni ve denetimi altında, Türkiye’de yerleşik olmayan hastalara verilen hizmetten doğan kazancın ise şartlar sağlanırsa %100’ü beyannamede indirilebilir.
İstanbul, diş tedavisi için yurt dışından gelen hastaların en çok tercih ettiği şehirlerden biri. Muayenehane açan bir diş hekiminin karşısına ilk aylarda hep aynı sorular çıkıyor: Makbuzda KDV yüzde kaç olacak, hastaya kesilen makbuzda stopaj var mı, yabancı hastaya KDV’siz makbuz kesilebilir mi, yıl sonunda ne kadar gelir vergisi çıkar?
Bu rehberde 2026’da geçerli kuralları, 30 Nisan 2026’da yayımlanan yüzde 100 kazanç indirimiyle birlikte sırayla anlattık. Rakamlı bir örnekle yabancı hastanın vergi hesabını nasıl değiştirdiğini de gösterdik.
Diş hekimi hangi vergileri öder?
Kendi muayenehanesinde çalışan diş hekimi serbest meslek erbabıdır. Hasılatından mesleki giderlerini düşer, kalan kazanç üzerinden gelir vergisi öder. Yıl içinde üç ayda bir geçici vergi ve her ay KDV beyannamesi verir. Personel çalıştırıyor ya da işyerini gerçek kişiden kiralıyorsa muhtasar beyanname de verir.
| Yükümlülük | Ne zaman? | Not |
|---|---|---|
| KDV beyannamesi | Her ay, izleyen ayın 28’i | Tedavide %10, yalnızca estetik amaçlı işlemde %20 |
| Muhtasar ve prim hizmet beyannamesi | Her ay, izleyen ayın 26’sı | Personel ücreti veya işyeri kirası stopajı varsa |
| Geçici vergi | Üç aylık dönemi izleyen ikinci ayın 17’si | 7566 sayılı Kanunla 2025’ten itibaren yeniden dört dönem |
| Yıllık gelir vergisi | Mart ayı | 2026 kazancı Mart 2027’de beyan edilir |
| Bağ-Kur primi | Her ay, izleyen ayın sonu | 2026 alt sınırda 11.808,23 TL, 5 puan indirimle 10.156,73 TL |
2026 gelir vergisi tarifesi artan oranlıdır: 190.000 TL’ye kadar %15, 400.000 TL’ye kadar %20, 1.000.000 TL’ye kadar %27, 5.300.000 TL’ye kadar %35, üzeri %40. Dilim dilim hesap için 2026 gelir vergisi dilimleri yazımıza bakabilirsiniz.
Diş hekimi makbuzunda KDV oranı yüzde kaç?
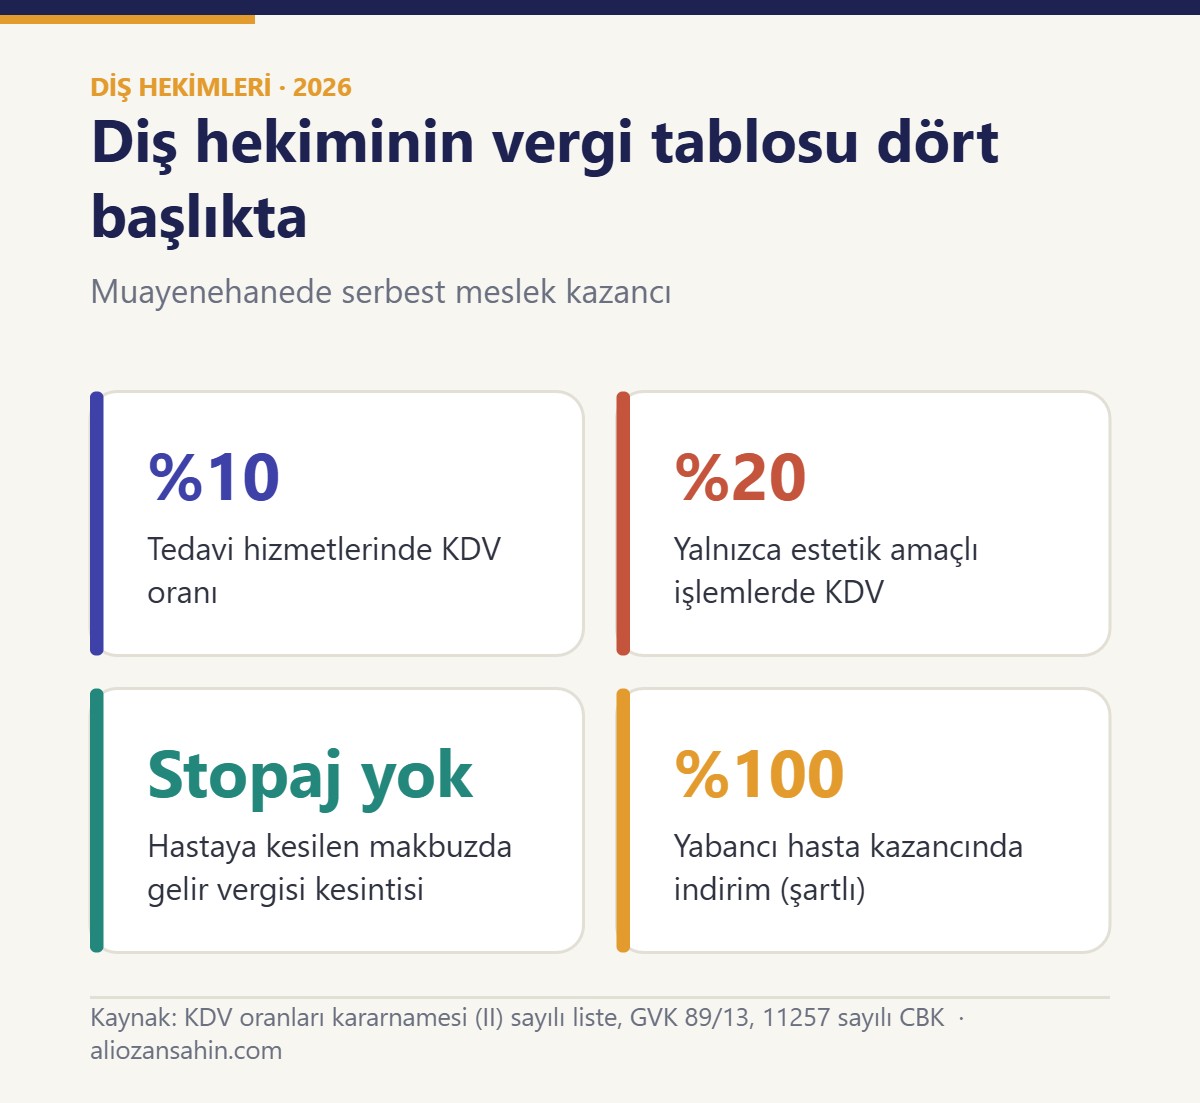
Hekimlerce verilen teşhis ve tedavi hizmetleri, KDV oranları kararnamesinin (II) sayılı listesinde yer aldığı için %10 KDV’ye tabidir. Diş beyazlatma gibi yalnızca estetik amaçlı işlemler bu kapsamda görülmez; bunlarda genel oran olan %20 uygulanır. Makbuzda yapılan işin niteliğini açık yazmak, doğru oranı seçmeyi de kolaylaştırır.
Stopajda kural basit. Hasta gerçek kişi olduğu için makbuzda gelir vergisi kesintisi yapılmaz, yalnızca KDV hesaplanır. Bir poliklinik, hastane ya da şirket size serbest meslek bedeli ödüyorsa, ödemeyi yapan taraf %20 stopaj keser ve muhtasar beyannameyle öder.
| Durum | KDV | Stopaj |
|---|---|---|
| Türkiye’de yaşayan hastaya tedavi | %10 | Yok |
| Yalnızca estetik amaçlı işlem (ör. beyazlatma) | %20 | Yok |
| Polikliniğe, hastaneye veya şirkete serbest meslek hizmeti | Hizmetin niteliğine göre | %20, ödeyen keser |
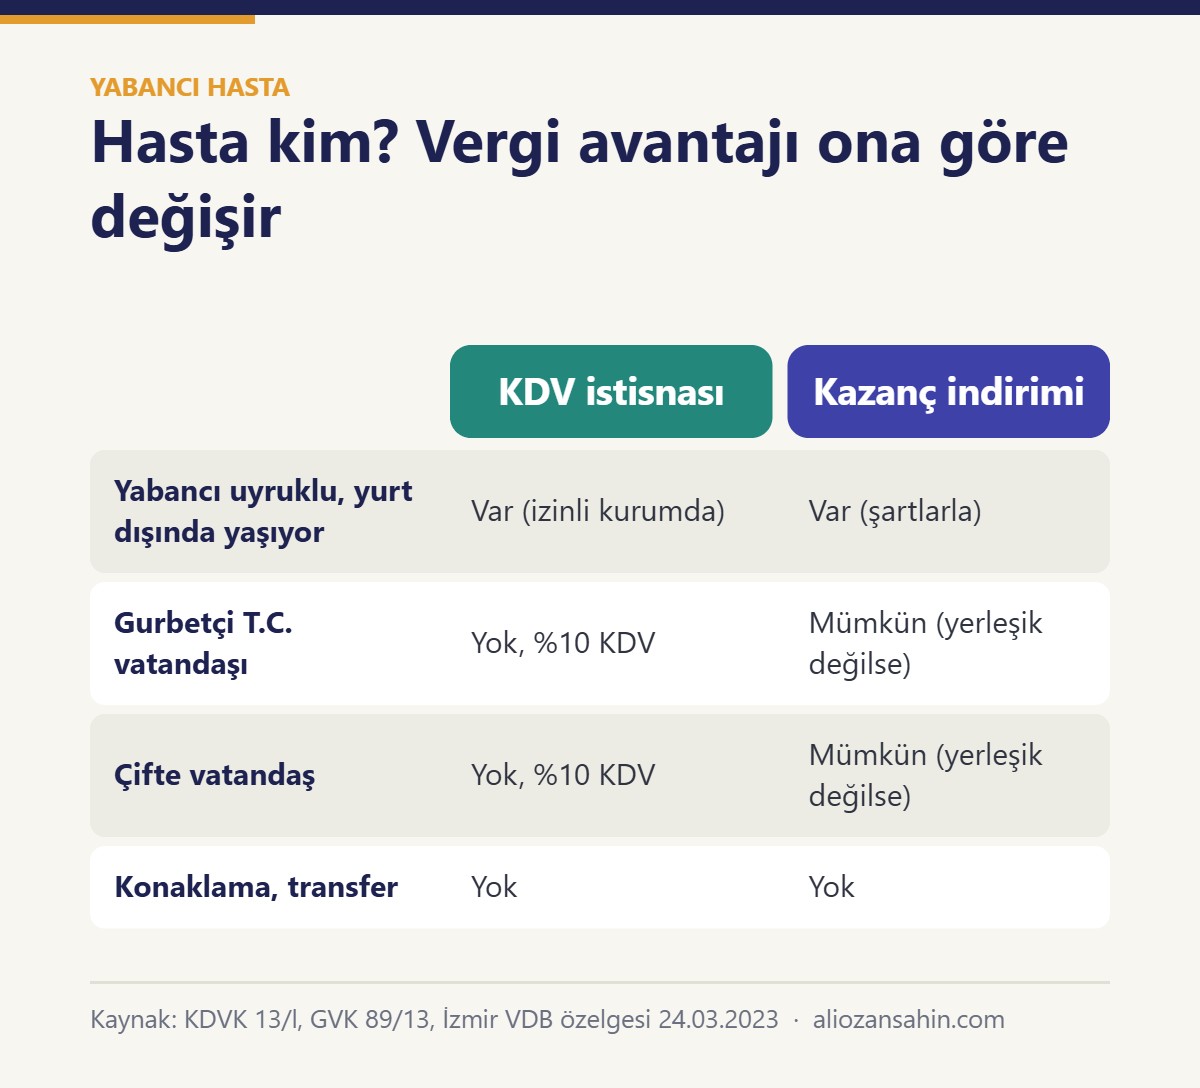
| Yabancı uyruklu, Türkiye’de yerleşik olmayan hasta (izinli kurumda) | İstisna (KDVK 13/l) | Yok |
| Yurt dışında yaşayan T.C. vatandaşı veya çifte vatandaş | %10 | Yok |
Örnek: Türkiye’de yaşayan bir hastaya 10.000 TL’lik dolgu yapıldığında makbuzda 1.000 TL KDV hesaplanır, toplam 11.000 TL olur. 10.000 TL’lik bir beyazlatma işleminde ise KDV 2.000 TL’dir.
Yabancı hastaya hizmette yüzde 100 kazanç indirimi nasıl uygulanır?
Gelir Vergisi Kanunu’nun 89/13. maddesi, ilgili bakanlığın izni ve denetimi altında Türkiye’de yerleşik olmayan kişilere verilen sağlık hizmetlerinden doğan kazancın bir kısmının beyannamede indirilmesine izin verir. 30 Nisan 2026 tarihli Resmî Gazete’de yayımlanan 11257 sayılı Cumhurbaşkanı Kararı bu oranı %80’den %100’e çıkardı. Yeni oran 1 Ocak 2026’dan itibaren başlayan dönemlerin kazançlarına uygulanır.
Şartlar, Gelir İdaresi’nin kendi muayenehanesinde yabancı hastalara hizmet veren bir hekime verdiği 2025 tarihli özelgede ayrıntılı sayıldı:
- Sağlık hizmeti vergi dairesine bildirilen faaliyetler arasında olmalı ve Sağlık Bakanlığı ruhsatı çerçevesinde yürütülmeli. Ruhsatın bir örneği, indirimden ilk yararlanılan yıl beyanname süresi içinde vergi dairesine verilir.
- Hasta Türkiye’de yerleşik olmamalı ve verilen hizmet fiilen sağlık hizmeti olmalı. Aracılık, danışmanlık veya asistanlık bu kapsama girmez.
- Makbuz yurt dışında yerleşik hasta adına (ya da yabancı sigorta şirketi adına, hasta bilgisi ayrıca belgelenerek) düzenlenmeli.
- Bu hizmetlerin hasılat ve giderleri diğer işlerden ayrı izlenmeli. İndirim net kazanca uygulanır; zarar varsa indirim yapılmaz, kullanılamayan tutar sonraki yıla devretmez.
- Kazancın tamamı yıllık beyanname verme süresine kadar Türkiye’ye getirilmeli.
- Geçici vergi beyannamesine hastanın adı soyadı, uyruğu, pasaport numarası, makbuz tarihi ve numarası, hizmetin niteliği ve bedelini gösteren form eklenmeli.
Bakanlık izni şartı belirleyici. İzmir Vergi Dairesi Başkanlığı 2023’te, sağlık turizmine yönelik izni bulunmayan bir diş hekiminin bu indirimden yararlanamayacağını açıkladı. Uluslararası Sağlık Turizmi ve Turistin Sağlığı Hakkında Yönetmelik de bu alanda faaliyet gösterecek sağlık tesislerinin yetki belgesi almasını zorunlu tutuyor; sağlık tesisleri başvuruyu il veya ilçe sağlık müdürlüğüne yapıyor.
Hesaplı örnek
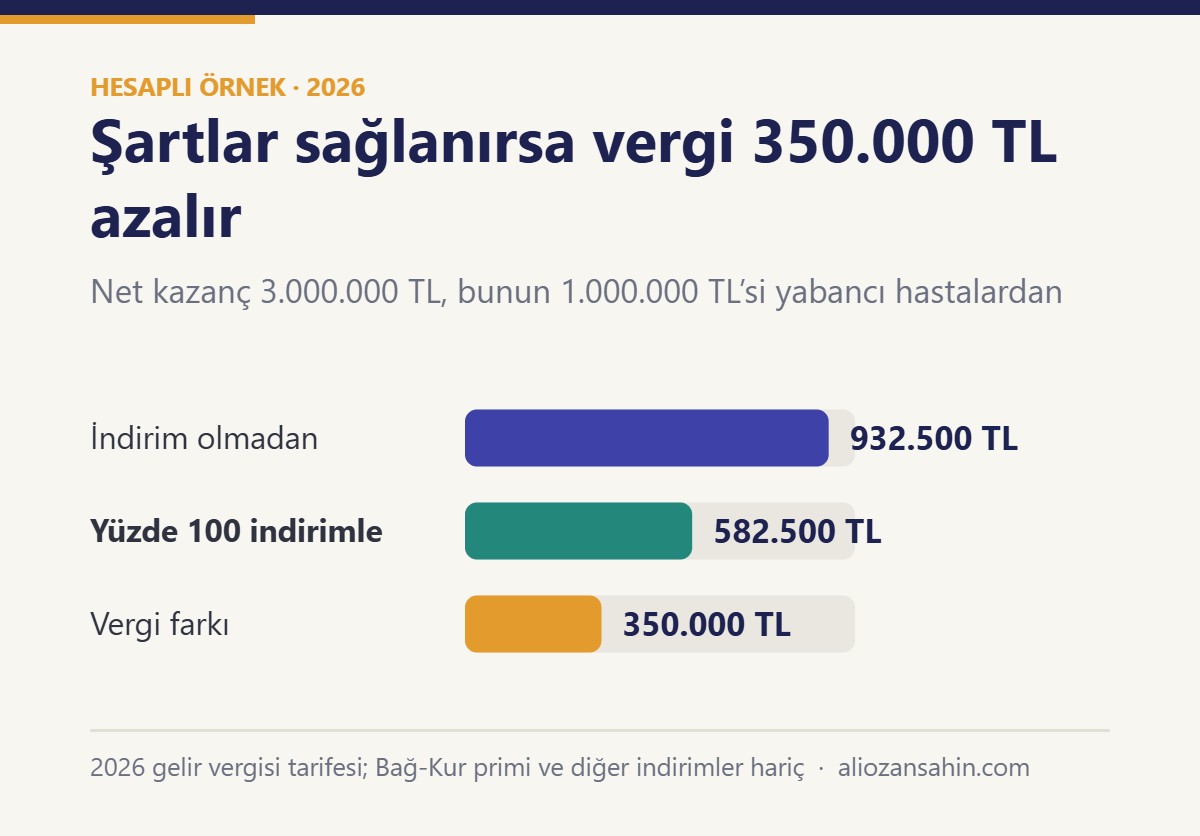
Bir diş hekiminin 2026’daki net kazancı 3.000.000 TL olsun. Bunun 1.000.000 TL’si, tüm şartları sağlayan yabancı hastalardan elde edilmiş olsun.
| Kalem | İndirim olmadan | Yüzde 100 indirimle |
|---|---|---|
| Net kazanç | 3.000.000 TL | 3.000.000 TL |
| Kazanç indirimi | 0 TL | 1.000.000 TL |
| Vergi matrahı | 3.000.000 TL | 2.000.000 TL |
| Hesaplanan gelir vergisi | 932.500 TL | 582.500 TL |
Aradaki fark 350.000 TL. Hesapta Bağ-Kur primleri, geçici vergi mahsubu ve diğer indirimler dikkate alınmadı.
Gurbetçi hastada KDV istisnası neden uygulanmaz?
KDV Kanunu’nun 13/l maddesindeki istisna şartları birlikte arar: hasta yabancı uyruklu olmalı, Türkiye’de yerleşik olmamalı ve hizmet Sağlık Bakanlığınca izin verilen sağlık kurum ve kuruluşunun bünyesinde verilmeli. Bu nedenle yurt dışında yaşayan T.C. vatandaşlarına ve çifte vatandaşlara verilen tedavide KDV hesaplanır (İzmir VDB, 24.03.2023 tarihli özelge).
Kazanç indiriminde ise ölçüt vatandaşlık değil, Türkiye’de yerleşik olmamaktır. Aynı özelgede gurbetçi ve çifte vatandaş hastalara verilen sağlık hizmetinden doğan kazanç için, kurumlar vergisi yönünden indirim mümkün görüldü. Estetik amaçlı işlemler ile tedaviyle birlikte sunulan konaklama, ulaşım ve yemek gibi hizmetler ise KDV istisnasına girmez.
Muayenehane mi, şirket bünyesinde poliklinik mi?
Muayenehanede kazanç gelir vergisi tarifesine göre vergilenir ve üst dilimde oran %40’a çıkar. Ağız ve diş sağlığı polikliniği veya merkezi bir şirket tarafından da açılabilir; bu durumda kazanç %25 kurumlar vergisine, ortağa dağıtılan kâr payı da %15 stopaja tabi olur. Kuruluş ve çalışma koşulları ayrıca Ağız ve Diş Sağlığı Hizmeti Sunulan Özel Sağlık Kuruluşları Hakkında Yönetmelik’e bağlıdır.
Yabancı hasta ağırlıklı klinikler için bir fark daha var. Şirketlerde bu indirim, asgari kurumlar vergisi matrahından düşülebilen indirimler arasında sayılmadığı için kazancın %10’u oranında asgari kurumlar vergisi doğabilir. Gelir vergisinde böyle bir asgari vergi uygulaması yok. Hangi yapının uygun olduğu kazanç düzeyine, ortak sayısına ve yatırım planına göre değişir; karar vermeden önce iki senaryoyu rakamlarla karşılaştırmak gerekir.
Mali müşavir notu
Yabancı hastalarla çalışan kliniklerde sık karşılaşılan sorun, makbuzun aracı kuruma veya acenteye düzenlenmesi ve hastanın pasaport bilgisinin kayda geçmemesidir. Bu durumda hem KDV istisnası hem kazanç indirimi tartışmalı hale gelir. Hasta kaydını (uyruk, pasaport numarası, ülkedeki adres) tedavi günü almak, makbuzu doğrudan hasta adına düzenlemek ve dövizli ödemeleri banka kanalıyla tahsil etmek, transfer şartını da kendiliğinden belgeler.
Sık Sorulan Sorular
Diş hekimi yazar kasa (ÖKC) kullanmak zorunda mı?
Hayır. Serbest meslek erbabı için yeni nesil ödeme kaydedici cihaz zorunlu değildir. Kartla yapılan tahsilatlar POS cihazıyla alınır ve ayrıca e-SMM düzenlenir.
Hastaya düzenlenen makbuzda stopaj yapılır mı?
Hayır. Gerçek kişi hastaya düzenlenen makbuzda yalnızca KDV hesaplanır. Ödemeyi bir şirket, poliklinik veya hastane yapıyorsa %20 stopajı ödeyen taraf keser.
Diş beyazlatmada KDV yüzde kaç?
Yalnızca estetik amaçlı işlemlerde indirimli oran yerine genel oran olan %20 uygulanır. Bu işlemler yabancı hastaya yapıldığında da KDV istisnasından yararlanamaz.
Yurt dışına yönelik Google ve Meta reklamlarında vergi doğar mı?
Yurt dışındaki reklam platformlarına yapılan ödemelerde genel uygulama, 2 No.lu KDV beyannamesiyle sorumlu sıfatıyla KDV ve muhtasar beyannameyle %15 stopajdır. Sağlık turizmine yönelik reklamlar için de idarenin bu yönde görüşü bulunuyor. Sorumlu sıfatıyla ödenen KDV, genel KDV beyannamesinde indirilebilir.
Yüzde 100 indirimle hiç gelir vergisi ödemez miyim?
İndirim yalnızca şartları sağlayan yabancı hasta kazancına uygulanır. Türkiye’de yaşayan hastalardan elde edilen kazanç normal tarifeyle vergilenir.
İlgili Yazılar
- Gelir Vergisi Dilimleri 2026
- Serbest Meslek Açılışı 2026: Adım Adım Rehber
- Yazılım Hizmeti İhracatı İstisnası 2026
- Kurumlar Vergisi Oranları 2026 ve 2027
Kaynaklar
- 11257 sayılı Cumhurbaşkanı Kararı (Resmî Gazete, 30.04.2026)
- 193 sayılı Gelir Vergisi Kanunu (m. 89/13, 94, 103)
- 3065 sayılı Katma Değer Vergisi Kanunu (m. 13/l)
- Antalya Defterdarlığı özelgesi, 11.06.2025 (muayenehanede yabancı hasta)
- İzmir VDB özelgesi, 06.11.2023 (izinsiz diş hekimi)
- İzmir VDB özelgesi, 24.03.2023 (gurbetçi ve çifte vatandaş hastalar)
- Uluslararası Sağlık Turizmi ve Turistin Sağlığı Hakkında Yönetmelik (Resmî Gazete, 26.04.2025)
- PwC Vergi Bülteni 2025/35: 7566 sayılı Kanun
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır.
Bu konuda desteğe mi ihtiyacınız var?
Muayenehane veya klinik vergi planlaması için Vergi Danışmanlığı hizmetimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.