Serbest Meslek Açılışı 2026: Avukat, Diş Hekimi, Mimar ve Yazılımcı İçin Adım Adım Rehber
Kısa cevap: Serbest mesleğe başlayan avukat, diş hekimi, mimar ve yazılımcı işe başlamayı 10 gün içinde vergi dairesine bildirir, Defter Beyan Sistemi’ne 7 iş günü içinde başvurur, vergi levhasını 1 ay içinde alır ve işe başladığı ayı izleyen üçüncü ayın sonuna kadar e-SMM’ye geçer. Kayıtla birlikte Bağ-Kur sigortalılığı başlar; 2026’da alt sınırdan aylık prim 11.808,23 TL, 5 puan indirimle 10.156,73 TL’dir. 29 yaşını doldurmamış ve ilk kez mükellef olanlar 2026’da 400.000 TL’ye kadar kazancı gelir vergisinden istisna tutabilir; genç girişimci Bağ-Kur prim desteği ise 1 Ocak 2026’da kaldırıldı.
Baro levhasına yazılmak, muayenehane kiralamak, Mimarlar Odası’nda büro tescili yaptırmak ya da yurt dışındaki ilk müşteriyle sözleşme imzalamak… Hepsi aynı soruyu doğuruyor: Vergi tarafında neyi, hangi sırayla ve ne kadar sürede yapmalıyım?
Bu rehberde Gelir İdaresi’nin işe yeni başlayan serbest meslek erbabı için yayımladığı bilgileri 2026 rakamlarıyla topladık ve dört meslek grubu arasındaki farkları ayrıca gösterdik.
Serbest meslekte işe başlama ne zaman sayılır?
Gelir İdaresi’ne göre serbest meslek erbabı şu durumlardan biri gerçekleştiğinde işe başlamış sayılır:
- Muayenehane, yazıhane, büro veya atölye gibi özel bir işyeri açmak,
- Çalışılan yere tabela veya levha asmak,
- Devamlı olarak mesleki faaliyette bulunduğunu ilan etmek,
- Mesleki faaliyette bulunmak üzere meslek kuruluşuna (baro, oda) kaydolmak.
Son madde sık gözden kaçıyor: Baroya veya meslek odasına kayıt tek başına işe başlama sayılabilir ve 10 günlük bildirim süresi bu tarihten işlemeye başlar. Kayıt olup fiilen çalışmayacaksanız, bu durumu bildiriminizde açıklamanız gerekir.
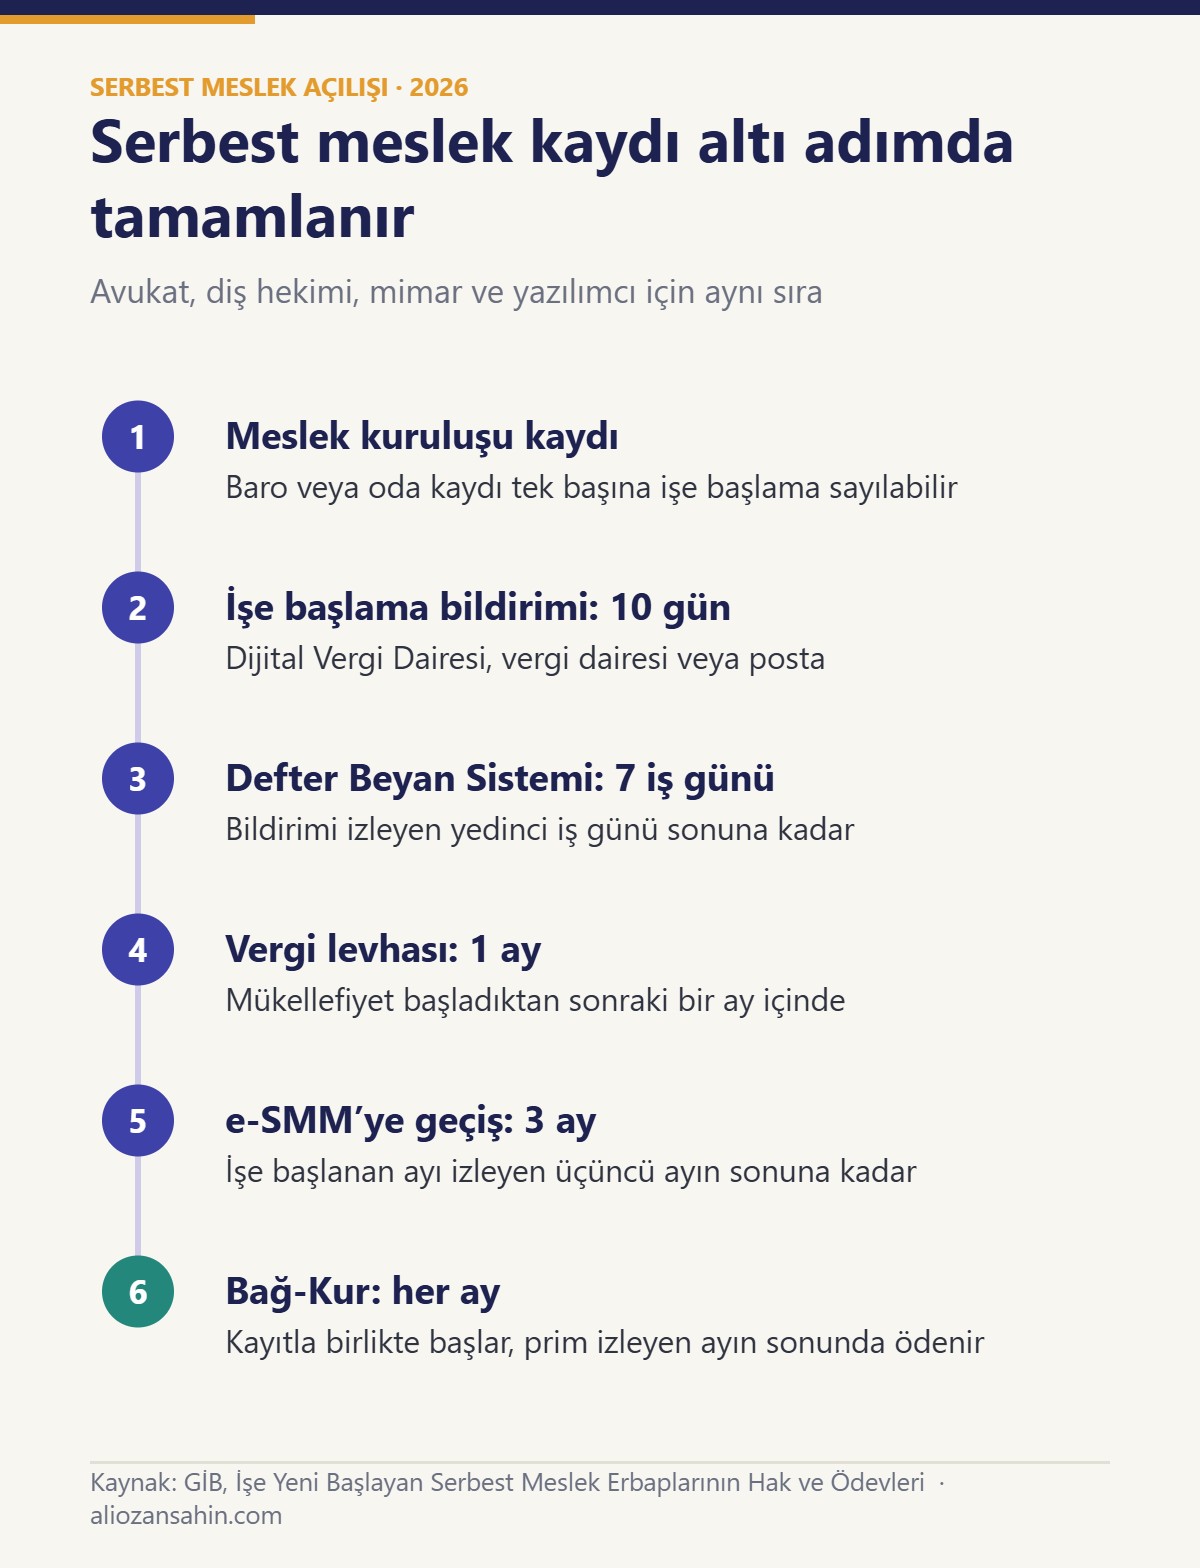
Serbest meslek açılışı adım adım
- İşyeri adresini netleştirin. Kira sözleşmesi veya tapu bilgisi hazır olsun. İşyerini gerçek kişiden kiraladıysanız, ödediğiniz kira üzerinden %20 stopaj keser ve muhtasar beyannameyle ödersiniz.
- İşe başlamayı, başlama tarihinden itibaren 10 gün içinde bildirin. Bildirim Dijital Vergi Dairesi üzerinden, vergi dairesine giderek veya posta ile yapılabilir. Mükellefiyet açılırken e-Tebligat talebinde bulunmak da zorunludur.
- Defter Beyan Sistemi’ne, işe başlama bildiriminin verildiği günü izleyen yedinci iş gününün sonuna kadar başvurun. Serbest meslek kazanç defteri bu sistemde tutulur, açılış onayını Gelir İdaresi verir; defter için notere gitmeniz gerekmez.
- Vergi levhanızı mükellefiyetin başladığı tarihten itibaren 1 ay içinde alın. Sonraki yıllarda levha her yıl mayıs ayının son gününe kadar alınır.
- e-SMM’ye en geç işe başladığınız ayı izleyen üçüncü ayın sonuna kadar geçin. Örneğin Kasım 2026’da işe başlayan bir mimarın son günü 28 Şubat 2027’dir.
- Tahsilat düzeninizi kurun. KDV dahil 30.000 TL’yi aşan tahsilat ve ödemeler banka gibi aracı kurumlar üzerinden yapılmalıdır. Kartla tahsilat için POS kullanılır ve ayrıca e-SMM düzenlenir; ödeme kaydedici cihaz serbest meslek erbabı için zorunlu değildir.
- Bağ-Kur kaydınızı kontrol edin. Serbest meslek kaydıyla birlikte 4/b sigortalılığı başlar; prim, ait olduğu ayı izleyen ayın sonuna kadar ödenir.
| İşlem | Süre | Nereden yapılır? |
|---|---|---|
| İşe başlama bildirimi | İşe başlamadan itibaren 10 gün | Dijital Vergi Dairesi, vergi dairesi veya posta |
| e-Tebligat talebi | Mükellefiyet açılırken | Dijital Vergi Dairesi veya vergi dairesi |
| Defter Beyan Sistemi başvurusu | Bildirimi izleyen 7. iş günü sonu | Defter Beyan Sistemi |
| Vergi levhası | Mükellefiyetten itibaren 1 ay | Dijital Vergi Dairesi |
| e-SMM’ye geçiş | İşe başlanan ayı izleyen 3. ayın sonu | Dijital Vergi Dairesi üzerinden başvuru |
Avukat, diş hekimi, mimar ve yazılımcı için farklar neler?
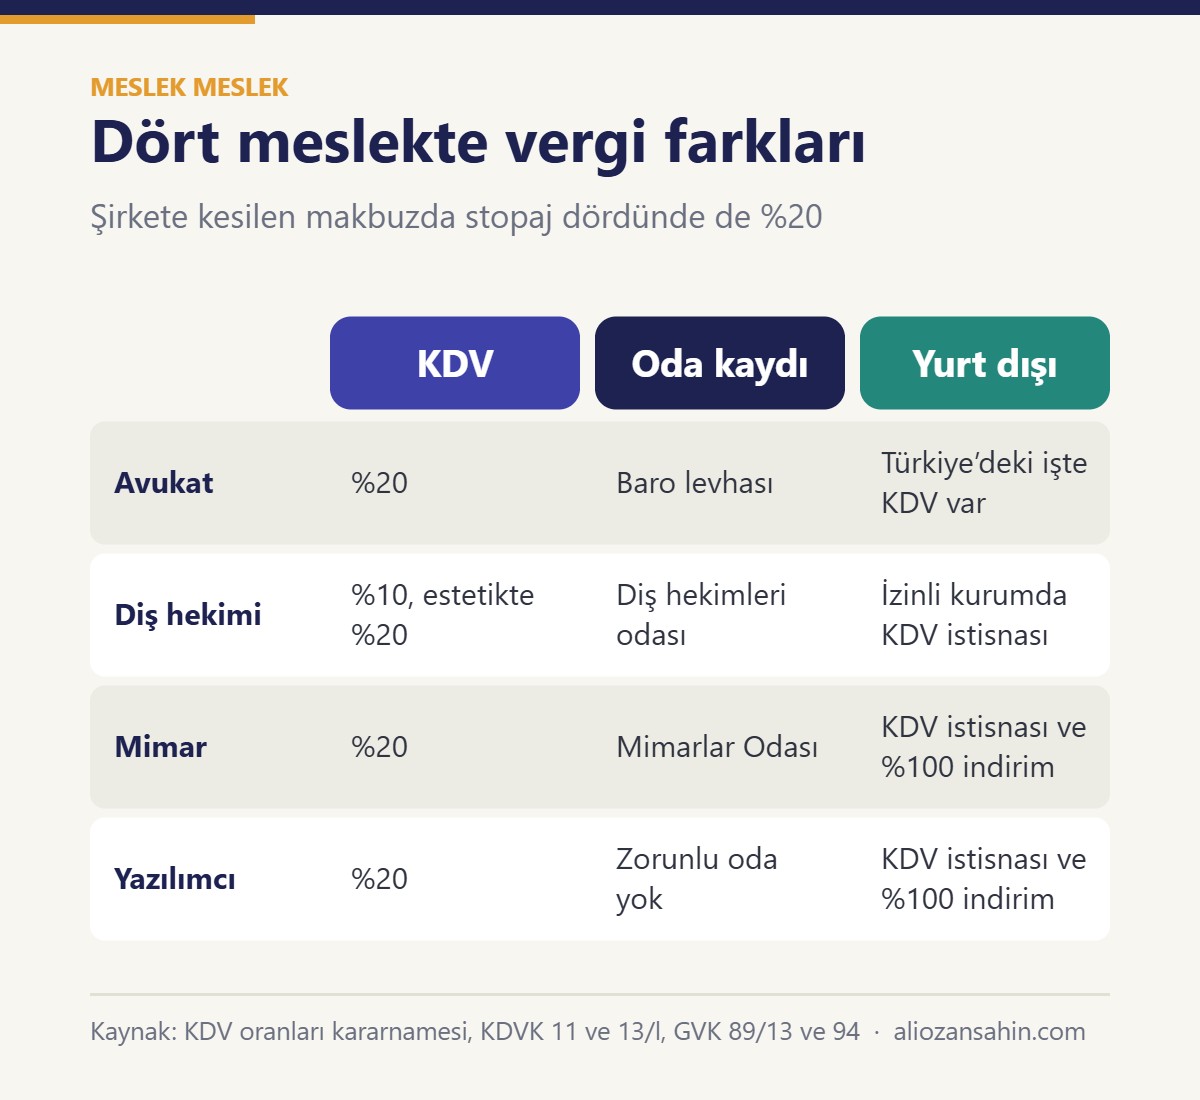
Dört meslekte de şirket, kurum veya başka bir mükellefe kesilen makbuzda ödeyen taraf %20 stopaj yapar. Ayrıştıkları noktalar KDV oranı, meslek kaydı ve yurt dışındaki müşteriye verilen hizmetin vergilendirilmesi.
| Meslek | Meslek kaydı | KDV | Dikkat edilecek nokta |
|---|---|---|---|
| Avukat | Baro levhası | %20 | Ticari şirket kuramaz; birlikte çalışmak için avukatlık ortaklığı kurulabilir. Yabancı müvekkilin Türkiye’deki davası için verilen hizmette KDV hesaplanır. |
| Diş hekimi | Diş hekimleri odası ve il sağlık müdürlüğü izinleri | %10, yalnızca estetik işlemde %20 | Hastaya kesilen makbuzda stopaj yoktur; yabancı hastada KDV istisnası ve kazanç indirimi Bakanlık iznine bağlıdır. |
| Mimar | Mimarlar Odası üyeliği ve büro tescili | %20 | Yurt dışındaki işverene verilen ve yalnızca yurt dışında yararlanılan projede KDV istisnası ve 2026’dan itibaren %100 kazanç indirimi. |
| Yazılımcı | Zorunlu meslek odası yok | %20 | Kişisel bilgi ve emeğe dayalı hizmet serbest meslektir; ürün veya lisans satışı ağırlıklıysa ticari kazanç ve e-Arşiv fatura gündeme gelir. |
Avukatlık Kanunu’nun 44. maddesi, avukatların yalnızca avukatlık ortaklığı biçiminde birlikte çalışabileceğini düzenler. Mimar ve yazılımcıların yurt dışındaki müşteriye verdiği hizmette ise belirleyici olan, hizmetten yurt dışında yararlanılması. Yabancı bir şirket için Türkiye’deki bir binanın projesini çizmek, bu şartı karşılamaz. Ayrıntılar için yüzde 100 kazanç indirimi yazımıza bakabilirsiniz. Diş hekimlerine özgü KDV oranları ve yabancı hasta kuralları için diş hekimleri vergi rehberimizi okuyabilirsiniz.
Genç girişimci istisnası 2026: 400.000 TL nasıl kullanılır?
Gelir Vergisi Kanunu’nun mükerrer 20. maddesine göre, adına ilk kez mükellefiyet açılan ve başlangıç tarihinde 29 yaşını doldurmamış serbest meslek erbabı, kazancının 400.000 TL’lik kısmını 2026’da gelir vergisinden istisna tutabilir. Tutar her yıl gelir vergisi tarifesinin ikinci dilimine göre güncellenir. İstisnanın şartları şunlar:
- İşe başlamanın kanuni süresi içinde bildirilmesi. Bildirim gecikirse diğer şartlar sağlansa bile istisnadan yararlanılamaz.
- Kendi işinde bizzat çalışmak veya işi bizzat yönetmek.
- Faaliyetin yakın akrabadan devir yoluyla edinilmemiş olması.
- Ortaklık halinde çalışılıyorsa tüm ortakların işe başlama tarihinde bu şartları taşıması.
İstisna, işe başlanan takvim yılı dahil üç vergilendirme dönemi uygulanır ve bir yılda kullanılmayan kısım sonraki yıla devretmez. 7566 sayılı Kanunla genç girişimcilere bir yıl süreyle sağlanan Bağ-Kur prim desteği 1 Ocak 2026’dan itibaren kaldırıldı; vergi istisnası ise devam ediyor.
Hesaplı örnek
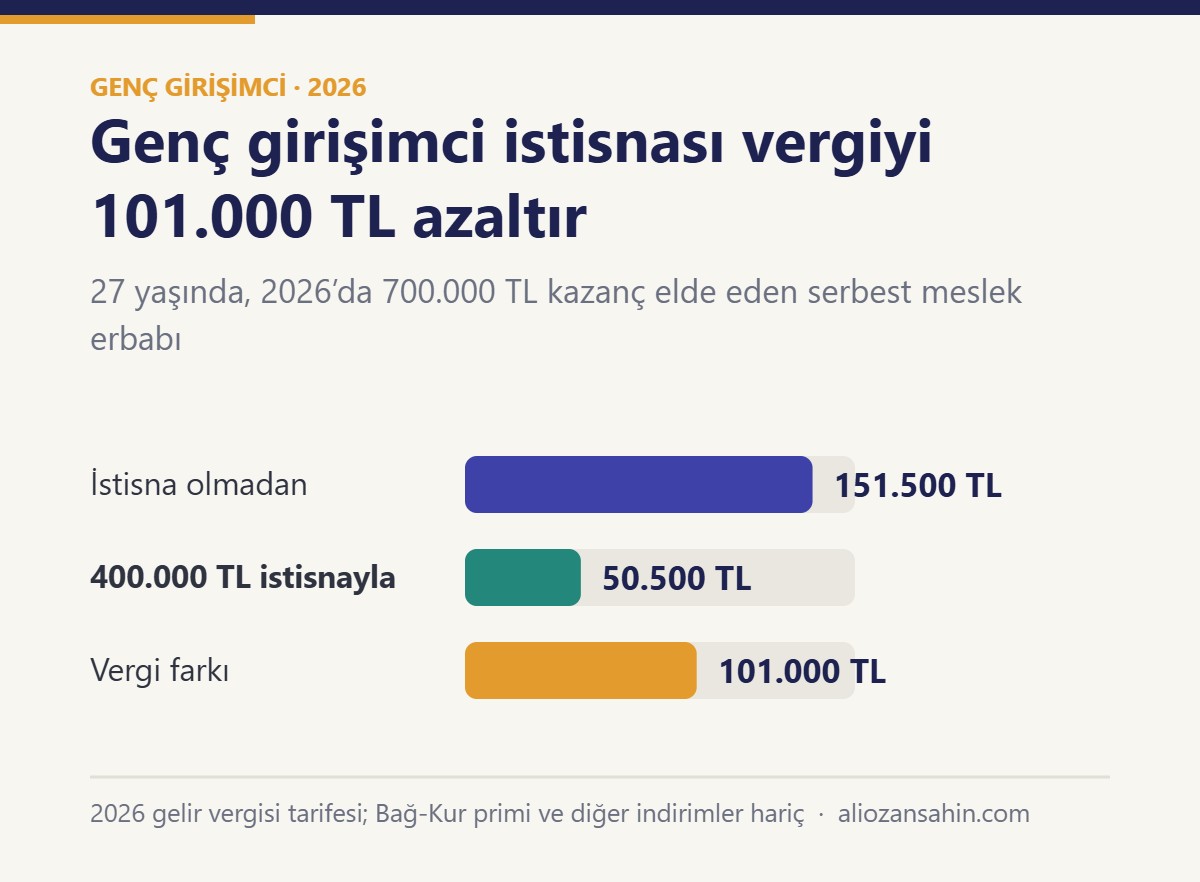
27 yaşında, 2026’da serbest çalışmaya başlayan bir mimarın yıllık net kazancı 700.000 TL olsun.
| Kalem | İstisna olmadan | İstisnayla |
|---|---|---|
| Net kazanç | 700.000 TL | 700.000 TL |
| Genç girişimci istisnası | 0 TL | 400.000 TL |
| Vergi matrahı | 700.000 TL | 300.000 TL |
| Hesaplanan gelir vergisi | 151.500 TL | 50.500 TL |
Fark 101.000 TL. Hesapta Bağ-Kur primleri ve diğer indirimler dikkate alınmadı.
Aralıkta mı, ocakta mı başlamalı?
İstisna, işe başlanan takvim yılından itibaren sayılır. Aralık 2026’da başlayan biri için 2026 da üç yılın biri olur ve istisna 2026, 2027 ve 2028 yıllarına uygulanır. Ocak 2027’de başlayan için bu dönem 2027-2029’dur. Fiilen çalışmaya başladıysanız kaydı ertelemeyin; 10 günlük süre kaçarsa hem ceza hem istisna kaybı riski doğar. Henüz başlamadıysanız, açılış tarihini bu takvimi bilerek planlamak mantıklı.
Serbest meslek erbabının beyanname takvimi
| Beyanname veya ödeme | Süre | Kimler için? |
|---|---|---|
| KDV beyannamesi | Her ay, izleyen ayın 28’i | Tüm serbest meslek erbabı |
| Muhtasar ve prim hizmet beyannamesi | Her ay, izleyen ayın 26’sı | Personel çalıştıran veya kira stopajı olanlar |
| Geçici vergi | Üç aylık dönemi izleyen ikinci ayın 17’si | 2025’ten itibaren yılda dört dönem |
| Yıllık gelir vergisi | Mart ayı | 2026 kazancı Mart 2027’de beyan edilir |
| Bağ-Kur primi | Her ay, izleyen ayın sonu | 2026 alt sınırda 11.808,23 TL, indirimle 10.156,73 TL |
Kazancınız arttıkça vergi oranı da artar; 2026 tarifesi için gelir vergisi dilimleri yazımıza bakabilirsiniz.
Mali müşavir notu
Yeni başlayan meslek mensuplarında sık görülen bir durum, baro veya oda kaydının yapılıp vergi kaydının haftalar sonra açılmasıdır. Oda kaydı işe başlama sayılabildiği için bu gecikme hem usulsüzlük cezası hem de 29 yaş altındakiler için genç girişimci istisnasının kaybı anlamına gelebilir. Oda kaydı ile vergi kaydını aynı hafta içinde planlamak, ilk yılın en kolay tasarrufudur.
Sık Sorulan Sorular
Serbest meslek vergi levhası nasıl alınır?
Mükellefiyet açıldıktan sonra Dijital Vergi Dairesi üzerinden alınır. İşe yeni başlayanlar levhayı 1 ay içinde, sonraki yıllarda her yıl mayıs ayı sonuna kadar alır.
Avukat şirket kurabilir mi?
Avukatlar ticari şirket kuramaz. Birlikte çalışmak isteyen avukatlar, Avukatlık Kanunu’nun 44. maddesine göre baroya kayıtlı avukatlık ortaklığı kurabilir.
Serbest meslek erbabı yazar kasa kullanır mı?
Hayır. Ödeme kaydedici cihaz serbest meslek erbabı için zorunlu değildir. Kartla tahsilatta POS kullanılır ve her tahsilat için e-SMM düzenlenir.
Genç girişimci istisnası Bağ-Kur primini de kapsıyor mu?
Hayır. 1 Ocak 2026’dan itibaren genç girişimcilere Bağ-Kur prim desteği uygulanmıyor. İstisna yalnızca gelir vergisi için geçerli.
Yurt dışındaki müşteriye kesilen makbuzda stopaj ve KDV var mı?
Yurt dışındaki müşteri Türk vergi sistemine göre stopaj sorumlusu olmadığından stopaj yapılmaz. Hizmetten yurt dışında yararlanılıyorsa KDV istisnası uygulanır; Türkiye’de yararlanılıyorsa (örneğin Türkiye’deki bir dava) KDV hesaplanır.
İlgili Yazılar
- Gelir Vergisi Dilimleri 2026
- Bağ-Kur Primi 2026
- Avukatlar İçin Vergi ve Muhasebe Rehberi
- Mimarlar İçin Vergi Rehberi
Kaynaklar
- GİB: İşe Yeni Başlayan Serbest Meslek Erbaplarının Hak ve Ödevleri (2026)
- GİB: İşe Başlayan ve İşi Terk Eden Mükellefler İçin Temel Bilgiler
- 193 sayılı Gelir Vergisi Kanunu (m. mük. 20, 89/13, 94, 103)
- 292 Seri No.lu Gelir Vergisi Genel Tebliği (genç girişimci istisnası)
- PwC Sosyal Güvenlik Bülteni 2025/25: 7566 sayılı Kanun
- 1136 sayılı Avukatlık Kanunu (m. 44)
- TÜRMOB: e-SMM yasal düzenleme (509 Sıra No.lu VUK Genel Tebliği)
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır.
Bu konuda desteğe mi ihtiyacınız var?
Serbest meslek açılışı ve sonrasındaki beyannameler için Freelancer Muhasebe ve Vergi Danışmanlığı hizmetimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.