Serbest Meslek Makbuzu 2026: e-SMM Nasıl Kesilir, Stopaj ve KDV Hesaplama
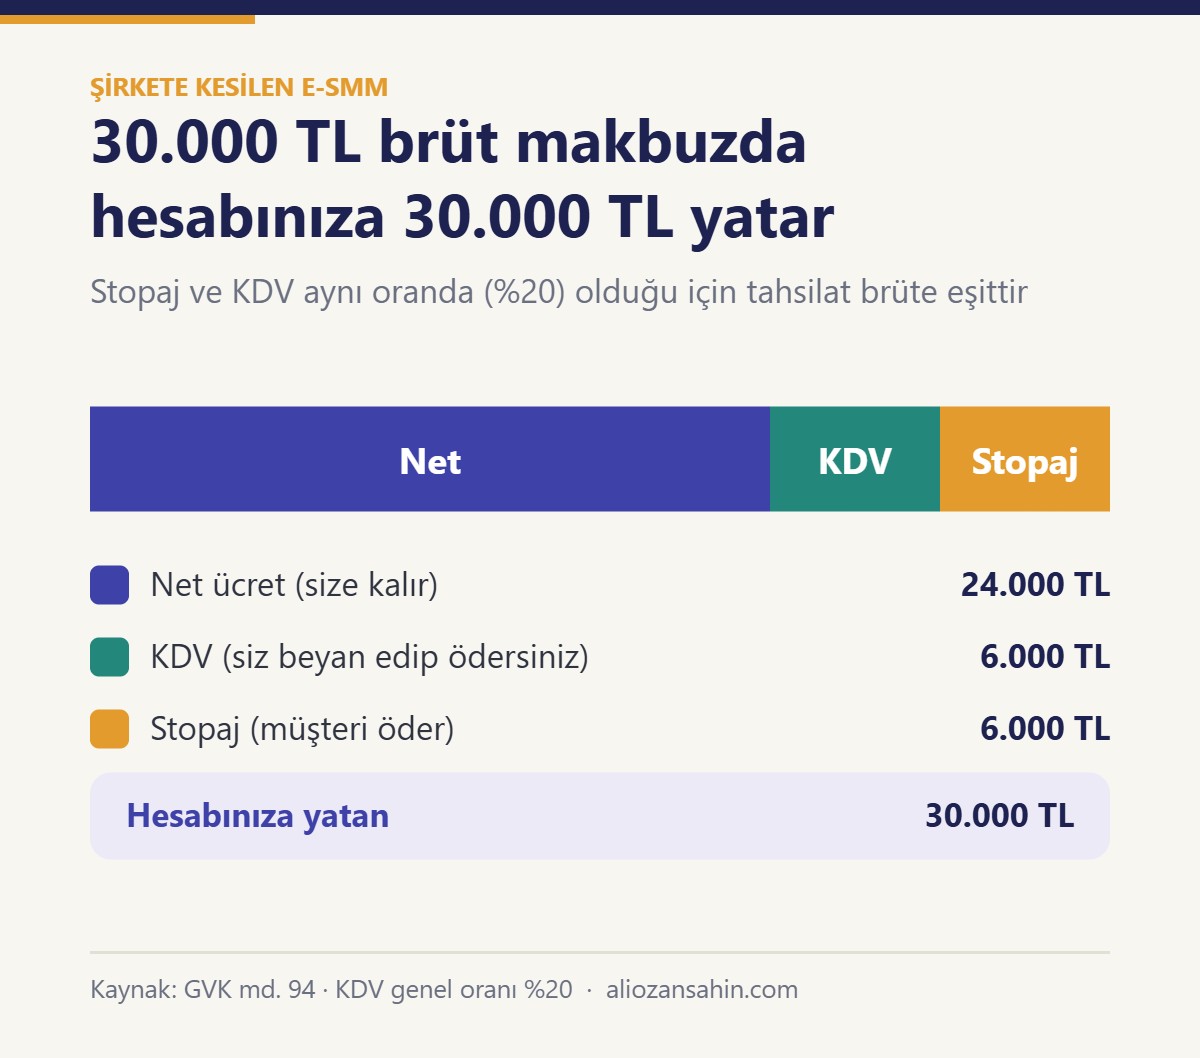
Kısa cevap: Serbest meslek erbabı her tahsilat için e-Serbest Meslek Makbuzu (e-SMM) düzenler. Müşteri bir şirket veya işletmeyse brüt ücret üzerinden yüzde 20 gelir vergisi stopajı keser, makbuza ayrıca yüzde 20 KDV eklenir ve tahsil edilen tutar brüt ücret + KDV − stopaj olur. 30.000 TL brüt ücretli makbuzda stopaj 6.000 TL, KDV 6.000 TL'dir ve hesabınıza 30.000 TL yatar. Bireysel müşteriye kesilen makbuzda stopaj yoktur; aynı iş için 36.000 TL tahsil edilir.
Avukat, mimar, mühendis, diş hekimi, yazılım danışmanı veya tasarımcı olarak serbest çalışmaya başlayanların ilk sorusu genellikle aynıdır: Makbuza ne yazacağım, müşteri bana ne kadar ödeyecek? Aynı iş için şirkete ve bireye kesilen makbuzların farklı tutarlar göstermesi kafa karıştırır. Teklif verirken "brüt" ile "net" arasındaki fark netleşmezse, işin sonunda beklediğinizden az tahsilat yapabilirsiniz.
Bu yazıda serbest meslek makbuzunun kimler tarafından ve ne zaman kesileceğini, stopaj ve KDV'nin nasıl hesaplandığını, netten brüte nasıl gidileceğini ve e-SMM'nin nasıl iptal edildiğini örneklerle anlatıyoruz.
Serbest meslek makbuzunu kimler keser? e-SMM zorunlu mu?
Bir işverene bağlı olmadan, kendi nam ve hesabına mesleki bilgiye dayalı iş yapanlar serbest meslek erbabıdır (GVK md. 65). Bu kişiler mesleki faaliyetleriyle ilgili her tahsilat için serbest meslek makbuzu düzenlemek ve bir nüshasını müşteriye vermek zorundadır; müşterinin de makbuzu istemesi ve alması gerekir (VUK md. 236).
Makbuz bugün elektronik olarak düzenleniyor. Vergiden muaf olmayan tüm serbest meslek erbabı e-SMM uygulamasına dahildir. 1 Şubat 2020'de faaliyette olanlar 1 Haziran 2020'ye kadar geçti; bu tarihten sonra işe başlayanlar ise işe başladıkları ayı izleyen üçüncü ayın sonuna kadar e-SMM'ye geçmek zorundadır. e-SMM, müşterinin isteğine göre elektronik ortamda ya da kâğıt çıktı olarak iletilebilir.
Makbuz tahsilat anında kesilir. Avans dahil her tahsilat için ayrı makbuz düzenlenir; işi bitirmiş ama ücreti henüz almamışsanız makbuz da henüz kesilmez.
Stopaj ve KDV nasıl hesaplanır? (Brütten nete)
Makbuzdaki tüm hesaplar brüt ücret üzerinden yapılır:
- Gelir vergisi stopajı = brüt ücret × yüzde 20 (GVK md. 94/2-b)
- KDV = brüt ücret × yüzde 20 (genel oran)
- Tahsil edilen tutar = brüt ücret + KDV − stopaj
Stopajı ödemeyi yapan müşteri keser ve muhtasar ve prim hizmet beyannamesiyle vergi dairesine yatırır. KDV'yi ise siz tahsil eder, kendi KDV beyannamenizle beyan edersiniz. Telif niteliğindeki ve GVK md. 18 kapsamına giren işlerde stopaj oranı yüzde 17'dir.
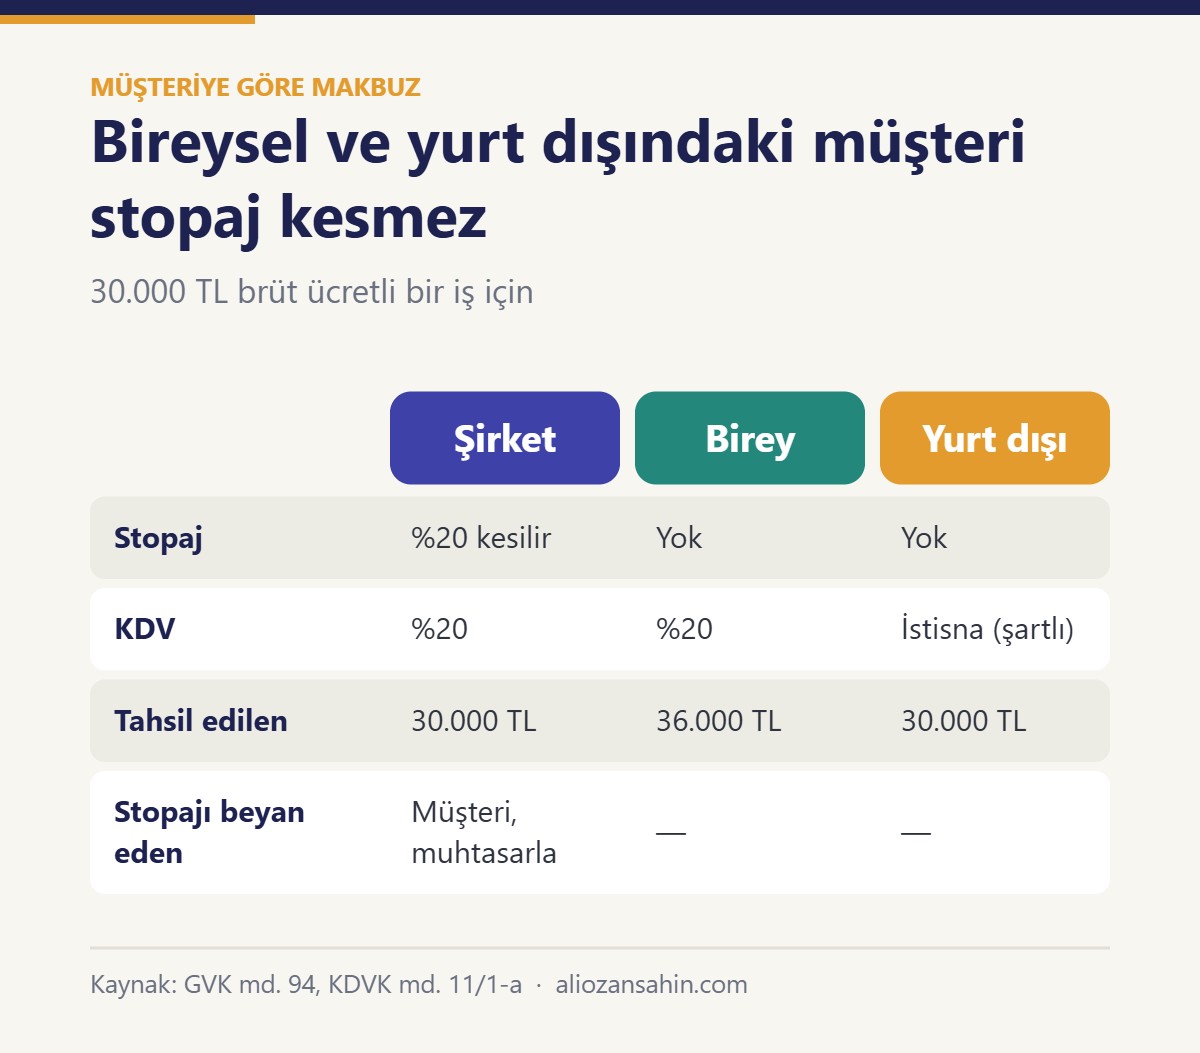
| Kalem | Şirkete kesilen makbuz | Bireysel müşteriye kesilen makbuz |
|---|---|---|
| Brüt ücret | 30.000 TL | 30.000 TL |
| Gelir vergisi stopajı (%20) | 6.000 TL | Yok |
| KDV (%20) | 6.000 TL | 6.000 TL |
| Size ödenen tutar | 30.000 TL | 36.000 TL |
| Stopajı beyan eden | Müşteri (muhtasar beyannamesiyle) | — |
Şirkete kesilen makbuzda stopaj ve KDV aynı oranda olduğu için hesabınıza yatan tutar brüt ücrete eşit çıkar. Ancak bu 30.000 TL'nin 6.000 TL'si KDV'dir ve beyan edip ödemeniz gerekir; size kalan net ücret 24.000 TL'dir.
Netten brüte serbest meslek makbuzu nasıl hesaplanır?
Müşteriyle "elime şu kadar geçsin" diye anlaştıysanız brüt ücreti geriye doğru bulmanız gerekir:
- Stopaj sonrası istediğiniz net ücreti belirleyin. Örnek: 40.000 TL.
- Net ücreti 0,80'e bölün: 40.000 / 0,80 = 50.000 TL brüt ücret.
- Brüt üzerinden KDV hesaplayın: 50.000 × %20 = 10.000 TL.
- Stopajı hesaplayın: 50.000 × %20 = 10.000 TL.
- Tahsilatı kontrol edin: 50.000 + 10.000 − 10.000 = 50.000 TL hesabınıza yatar; KDV'yi beyan ettikten sonra 40.000 TL size kalır.
Bireysel müşteride ise stopaj olmadığı için KDV dahil tutar 1,20'ye bölünür. KDV dahil 36.000 TL'ye anlaştıysanız brüt ücret 36.000 / 1,20 = 30.000 TL, KDV 6.000 TL'dir.
Hangi müşteride stopaj kesilir, hangisinde kesilmez?
Stopaj yükümlülüğü ödemeyi yapana aittir. GVK md. 94'te sayılanlar; yani kamu idareleri, ticaret şirketleri, ticari kazancını gerçek usulde beyan eden işletmeler ve serbest meslek erbabı gibi ödeyiciler stopaj keser. Bireysel müşteriler (nihai tüketiciler) stopaj kesmez.
Yurt dışındaki bir müşteri Türkiye'de stopaj sorumlusu değildir. Hizmetten yurt dışında yararlanılıyorsa ve diğer şartlar sağlanıyorsa hizmet KDV'den istisna edilir (KDVK md. 11/1-a). Şartlar ve belge düzeni için yurt dışına hizmet verenler için KDV'siz fatura rehberimize bakabilirsiniz.
KDV tevkifatı ne zaman uygulanır?
Bazı hizmetlerde KDV'nin bir kısmını müşteri sizin yerinize beyan eder. Serbest meslek erbabını en çok ilgilendiren örnek; etüt, plan-proje, danışmanlık, denetim ve benzeri hizmetlerdir. Bu hizmetler kamu kurumları ve borsada işlem gören şirketler gibi tebliğde sayılan "belirlenmiş alıcılara" verildiğinde KDV'nin 9/10'u alıcı tarafından tevkif edilir. Tevkifat, işlemin KDV dahil tutarı fatura düzenleme sınırını (2026'da 12.000 TL) aşarsa uygulanır.
| Kalem | Belirlenmiş alıcıya danışmanlık makbuzu |
|---|---|
| Brüt ücret | 50.000 TL |
| Gelir vergisi stopajı (%20) | 10.000 TL (alıcı beyan eder) |
| Hesaplanan KDV (%20) | 10.000 TL |
| Tevkif edilen KDV (9/10) | 9.000 TL (alıcı beyan eder) |
| Size ödenen KDV | 1.000 TL |
| Size ödenen toplam tutar | 41.000 TL |
e-SMM nasıl kesilir? Adım adım
- e-SMM kaydınızı yapın. GİB'in e-Arşiv Portalı üzerinden e-imza veya mali mühürle ya da bir özel entegratör aracılığıyla.
- Müşteri bilgilerini girin. Vergi veya TC kimlik numarası, unvan ve adres. Müşteri stopaj yapmakla yükümlüyse stopaj oranını seçin.
- Hizmeti ve tutarı yazın. Hizmet açıklaması, brüt ücret ve KDV oranı. İstisna varsa istisna kodunu, tevkifatlı bir hizmetse tevkifat oranını seçin.
- Tutarları kontrol edin. Brüt ücret, stopaj, KDV ve tahsil edilen tutar teklifinizle uyuşmalı.
- Onaylayıp iletin. Makbuzu müşteriye elektronik olarak veya kâğıt çıktı olarak gönderin.
- Kaydedin ve mahsup edin. Makbuz serbest meslek kazanç defterinize gelir olarak işlenir. Müşterinin kestiği stopaj, yılda dört kez verilen geçici vergi beyannamelerinde ve yıllık beyannamede hesaplanan vergiden düşülür.
e-SMM iptal edilebilir mi?
GİB portalında onaylanmış bir e-SMM üzerinde düzeltme yapılamaz. Hatalı makbuz için iptal talebi, belgenin alıcıya iletildiği tarihten itibaren 8 gün içinde e-Arşiv iptal/itiraz portalı üzerinden oluşturulur; alıcı bu talebi onaylar veya reddeder. Talep reddedilirse belge geçerli kalır. Bu nedenle tutarları onaydan önce kontrol etmek, iptalle uğraşmaktan çok daha kolaydır.
Makbuz hiç düzenlenmezse belge tutarının yüzde 10'u oranında, tespit sayısına göre artan asgari tutarlarla özel usulsüzlük cezası uygulanır (VUK md. 353/1).
Mali müşavir notu
Uygulamada en sık karşılaştığımız sorun, teklifte brüt mü net mi konuşulduğunun yazılmamasıdır. Şirkete "30.000 TL" teklif veren serbest meslek erbabı, müşteri stopajı kesince elinde beklediğinden az para kaldığını fark eder. Teklif ve sözleşmede "brüt ücret, KDV hariç" ya da "stopaj sonrası net tutar" ifadesini açıkça yazmak, makbuz aşamasındaki tartışmaların neredeyse tamamını önler.
Sık Sorulan Sorular
Serbest meslek makbuzunda stopaj oranı kaç?
Genel oran yüzde 20'dir. GVK md. 18 kapsamındaki telif niteliğindeki işlerde oran yüzde 17'dir.
Bireysel müşteriye makbuz keserken stopaj düşülür mü?
Hayır. Bireyler stopaj yapmakla yükümlü olmadığı için makbuz brüt ücret + KDV olarak düzenlenir ve bu tutarın tamamı tahsil edilir.
e-SMM ne zaman kesilmelidir?
Tahsilat yapıldığı anda. Avans dahil her tahsilat için ayrı makbuz düzenlenir.
e-SMM iptal süresi ne kadar?
İptal talebi, makbuzun alıcıya iletilmesinden itibaren 8 gün içinde e-Arşiv iptal/itiraz portalından oluşturulur ve alıcının onayına sunulur.
Müşterinin kestiği stopajı geri alabilir miyim?
Kesilen stopaj, geçici vergi ve yıllık gelir vergisi beyannamelerinde hesaplanan vergiden mahsup edilir. Bu nedenle stopaj, ödenecek gelir vergisine karşı yapılmış bir peşin ödeme gibi çalışır.
İlgili Yazılar
- Serbest Meslek Açılışı 2026: Adım Adım Rehber
- Avukatlar İçin Vergi ve Muhasebe Rehberi
- Mimarlar İçin Vergi Rehberi
- Yurt Dışına Hizmet Verenler İçin KDV'siz Fatura Rehberi
Kaynaklar
- 193 sayılı Gelir Vergisi Kanunu (md. 18, 65, 94)
- 213 sayılı Vergi Usul Kanunu (md. 236, 353)
- 3065 sayılı Katma Değer Vergisi Kanunu (md. 11/1-a)
- TÜRMOB: e-SMM yasal düzenleme (509 sıra no.lu VUK Genel Tebliği)
- EY Türkiye: Kısmi KDV tevkifatı uygulanan hizmetler
- PwC Türkiye: 7566 sayılı Kanun'un vergi düzenlemeleri (dördüncü geçici vergi dönemi)
Bu yazı Kasım 2026 itibarıyla yürürlükteki mevzuata göre hazırlanmıştır.
Bu konuda desteğe mi ihtiyacınız var?
Serbest meslek kazancınızın defter, makbuz ve beyan işlemleri için Freelancer Muhasebe ve Vergi Danışmanlığı hizmetimizi inceleyebilir, iletişim sayfasından bize yazabilir ya da 0539 664 95 79 numaralı telefondan ulaşabilirsiniz.